花呗额度怎么用更高效
花呗本质上是一个基于用户信用行为的循环信贷额度,其核心逻辑并非简单的“借款”,而是金融机构对用户消费习惯和偿还能力的实时评估。想要最大化地利用这个额度,根本不在于寻找“借款”的技巧,而在于优化你作为借贷主体在系统眼中的“信用画像”。这个模型并非线性积累信任,它是一个复杂的动态平衡系统,它观测的不是你短期内需要多少资金,而是你长期维持稳定、负责任的现金流周转能力。真正的高级用户,其行为轨迹符合的是“高可预测性、低波动性”的信贷客群画像,这要求使用者必须将花呗的额度视为一笔高成本、短周期的周转资金,而非可提取的现金。
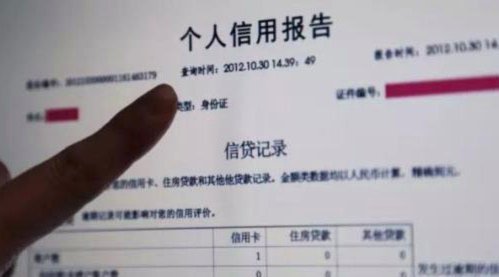
提升信用能级,决定了你能获取的资金容量和成本结构。这要求使用者必须具备高度的消费纪律性,避免出现“突击式”的大额透支行为。一个稳定的信贷模型最看重的是**利用率的控制**,即你借用的金额与总额度之间的比例。当利用率持续维持在一个健康、较低的区间,结合持续、准时、全额偿还的支付记录,系统会将其解读为用户财务管理水平优秀、资金需求稳定性高。这种积累的“信誉筹码”,远比一次性投入的大额还款更为关键。它是在向金融机构证明:你拥有稳健的还款内生动力,而不是仅凭支付能力进行透支。
从策略层面来看,利用花呗的最高效模式是“最小化利息负担”的周转策略。这意味着用户必须成为一个高效的资金桥梁管理师,而不是单纯的资金提取者。在支付前,应精确测算这笔资金在自己现金流链条中的生命周期,确保其用于支付的商品价值,其留存的资金时间,能够完美匹配,从而实现资金的空转最大化。任何超出实际消费周期、仅为获取现金流而设计的行为,都会被模型识别为高风险的周转失衡。掌握这种利用节奏,才能确保资金周转率最高,实际的资金成本最低。
最需要警惕的是“信用误判陷阱”,这是大部分用户缺乏专业认知时最容易跌入的。当资金周转压力过大,用户倾向于将花呗视为可无限循环的透支额度时,实际上正在主动制造信贷模型的风险波动。过高的透支频率、连续的超额使用,会瞬间拉高系统的风险警报级别,导致额度被限制或优化。因此,专业的用法要求用户像管理核心现金流一样管理信贷额度。在任何时候,都必须将花呗的利用视为系统提供的“锦上添花的风控缓冲”,而将自己本源的现金流维持在绝对稳固的轨道上,这才是永恒的财务安全法则。
相关文章
现金奶牛借贷App使用指南:便利与风险并存
随着移动支付的普及,现金奶牛借款App已成为一种流行的金融服务工具。这类应用程序通过提供便捷的贷款服务,在满足用户紧急资金需求的同时,也为企业带来了可观的商业价值。然而,在享受便利的同时,用户和企业也...
有没有专门用于花呗的POS机?
“有没有专门套花呗的机子办”这个问题,实际上反映出在移动支付和消费场景的演变中,商家对于提升现金流、加速回款的迫切需求。传统的POS机,虽然功能齐全,却在很大程度上将花呗等“预付”支付方式的优势发挥得...
携程“拿去花”取现到账指南:需要多久才能到账?
携程作为国内知名电子商务平台,拥有庞大的用户基础和多样化的服务产品。在日常消费中,用户可能会选择通过“拿去花”功能进行支付,这一流程虽然便捷但在取现处理时间方面仍存在一些需要注意的地方。 首先,“...
美团月付套现陷阱需警惕
美团月付套现模式,宛如一柄双刃剑,既提供了灵活的资金周转,也伴随着潜在的风险。对于商家而言,选择月付模式往往是为了降低运营成本,尤其是在经营资质不完善、对现金流控制较为保守的情况下,它能有效缓解资金压...
美团月付取现二维码 取不了
美团月付取现二维码无法取现的现象,正日益成为用户日常支付的痛点。当用户试图扫描指定二维码提取现金时,系统反复报错或直接失效,这不仅打乱消费节奏,更在无形中削弱了移动支付的便捷性。深层观察发现,问题并非...
京东白条的提现方法
京东白条的提现功能本质上是将信用额度转化为可支配资金的过程,其核心逻辑在于用户通过平台授信获得的虚拟货币,需通过特定渠道实现资金流转。目前主流提现方式可分为两类:一类是直接绑定银行卡的实时提现,另一类...