羊小咩如何安全解绑银行卡
解除金融服务商平台上的银行卡绑定关系,绝非仅仅按下“解绑”按钮的简单操作。它本质上是一次涉及多重安全校验、数据残留清理以及账户权限重新设定的复合流程。任何关于如何解卡的操作指引,都必须从底层逻辑和风险评估的角度切入,否则只会停留在肤浅的UI层描述。我们必须深入剖析这个金融绑定结构背后的机制,方能掌握真正的操作精髓。用户在尝试解绑前,首先需要进行全面的账户依赖性诊断:检查该卡是否是平台唯一支付通道、是否存在尚未结算或待处理的交易挂钩点,以及平台方当前要求的最高认证等级(例如人脸识别、指纹生物验证)。这一初始勘测阶段决定了后续操作路径的可行性和难度,也是避免操作失败从而需要二次客服介入的关键预防步骤。
从技术架构角度看,银行卡解绑本质上是一次支付接口调用层面的“解除授权”动作,而非简单的记录删除。平台系统与银行后台之间是通过高度安全的API网关对接的。当用户发起解卡请求时,系统并非直接将账户数据置空,而是触发了一系列多维度的协议校验:首先确认操作主体身份(二次验证),其次核对该绑定关系是否处于“挂账”或“冻结待解绑”状态。真正的核心机制在于权限层面的剥离——即切断了平台方读取和发起资金指令的通道令牌,并确保本地缓存中的敏感密钥被强制清除。理解这一流程意味着,操作成功的关键点不在于用户界面的指导,而在于系统后台是否完整执行了所有协议退役命令,达到了数据链上的“幂等性”断裂状态。
当自动化的自助解绑流程遇到障碍时,往往指向的是底层逻辑校验的失败或配置冲突。例如,如果该卡不仅被用于支付,还可能作为接收资金入账的主体,或者存在未完成的三方服务协议绑定(如定期缴费、自动充值),系统会强制要求用户解决这些“存量任务”才能进行解除。此时,直接跳过报错提示进入流程是无效的。操作者必须采用一种层层递进的排查思路:首先考虑是否需要先修改该卡的主要支付属性为次要位;其次,检查是否有任何定时任务或自动续费服务残留记录;最后,如果
更深层次地考量,一次完整的“解卡”流程后,用户需要关注的焦点并非仅仅是视觉上的绑定关系消失,而是残留在本地和服务器端的潜在数据痕迹与安全风险管理。平台方在完成解除绑定时,必须执行彻底的数据消融(Data Erasure)操作,确保所有支付凭证、交易指纹和关联的用户侧加密密钥都同步销毁,从而物理上切断了任何可能的资金追踪或远程控制路径。用户应了解并具备对这种数据清理机制的认知;如果是在涉及高风险场景下进行解绑,如账号被盗用疑虑,则需要采取更进一步的预案——在平台完成解绑的同时,主动要求银行方面冻结该卡片在第三方支付系统的使用权,形成双重安全防御网。
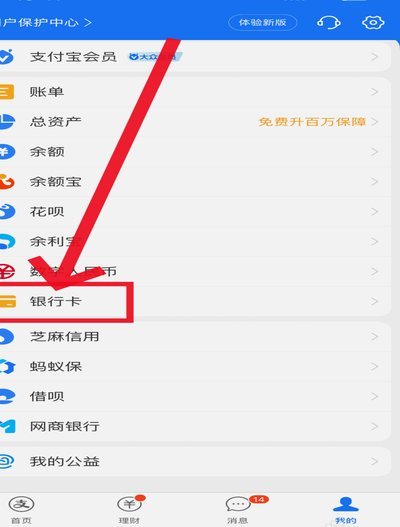
最终掌握的不是一个操作步骤的流程图,而是一套完整的金融风险处置模型。处理“羊小咩绑定银行卡后怎么解卡”的问题,其终极价值在于风险最小化和隐私最大化。无论通过自助渠道、客服协助还是系统管理员干预来解除关系,用户都必须要求平台方提供明确的书面或电子凭证:确认该绑定关系已彻底失效,且所有数据消融流程均按最高安全标准执行完毕。唯有将解绑过程视为一次严肃的金融资产安全移除行为进行管理,而非简单的软件功能操作,才能真正保障资金的安全与个人信息的完整性。
相关文章
美团月付套现新路子?别再问点位了!
美团月付套现的“点位”,或者说绕过风控的特定场景,一直以来是薅羊毛群体追逐的热点。最初,利用小程序功能漏洞或特定地区的美团服务器差异,存在一些可以频繁套现的入口,但这些方法很快就被美团官方堵上。如今,...
微信分付风险,如何应对?
微信分付,作为一种在网络社交中常见的支付方式,其影响已然远超单纯的“便利”。最初,它在小范围内的亲友间,甚至朋友之间的商业交易中,确实提供了便捷的资金转账渠道,尤其对于不方便使用传统银行账户的人群,或...
套现花呗的手续费 现金怎么算
花呗作为一种便捷的消费信贷工具,为广大消费者提供了极大的便利。然而,在实际操作中,部分用户可能会尝试通过非官方途径套现花呗额度以获取现金,这种行为往往伴随着一定的风险和成本。其中,手续费是不可避免的问...
花呗取现:平台攻略与注意事项
花呗秒套平台的兴起,与其背后蕴含的资金周转需求和快速变现欲望密不可分。早期秒套操作往往依赖个人手动操作,效率低下且风险较高。如今,市面上涌现出各类平台,旨在自动化、流程化地完成花呗额度的转移和提现。这...
花呗客服电话是多少?
关于“花呗平台客服电话号码是什么”,许多用户在使用过程中会遇到各种问题,如还款提醒、账户异常或服务咨询。因此了解正确的客服联系方式显得尤为重要。 目前,蚂蚁金服官方提供的花呗客服热线为95188,...
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...