携程拿去花关闭方法详解
携程的“拿去花”是一款提供给用户用于旅行预订时使用的信用消费产品,允许用户先享受服务后还款。对于一些用户来说,“拿去花”的便利性可能不再是必需品或者为了减少个人财务风险,他们可能会考虑关闭这项服务。要正确有效地关闭“拿去花”,首先需要理解它的运作机制和规则。
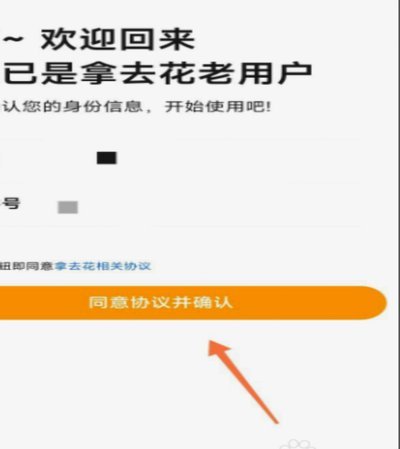
关闭流程大致包括登录携程账号,进入账户设置页面查找相关选项或直接联系客服咨询具体步骤。在执行操作前,请务必检查是否有未结清的账单或者剩余的信用额度。如果有任何欠款,需先还清后才能顺利关闭该服务;若还有未使用的信用额度,则可能需要消耗完再进行下一步。
此外,在决定关闭之前,建议详读携程的相关协议与条款,特别是关于提前终止或取消的规定,并留意是否会产生额外费用或者影响个人的信用记录。理解这些细节是避免未来可能出现纠纷的重要一步。
最后,考虑到“拿去花”的便利性和安全性问题,用户在关闭服务后可能会担心未来的旅行支付方式是否同样便捷安全。此时可以考虑其他替代方案,例如使用信用卡、借记卡或其他在线支付平台进行预订。选择新的支付手段时,请评估其手续费、退款政策及信用保障等因素。
总体而言,“拿去花”的关闭虽然看似简单,但在操作过程中需要综合考量多个因素,并做好全面准备和后续规划,确保整个过程顺利且没有后顾之忧。
相关文章
美团月付能提现吗?揭秘真相
美团月付作为美团系信用支付工具,其核心功能是为用户提供线上消费的预支额度。从产品设计逻辑看,该功能本质上是基于用户信用评估的短期借贷服务,而非传统意义上的提现功能。平台通过算法模型对用户消费习惯、还款...
京东白条套现是否可行
京东白条本质上是一套围绕消费场景设计的信贷延期支付工具,其核心设计初衷是优化消费周期的资金回笼,而非提供一个可直接变现的周转资金池。因此,探讨“京东白条能否套现”的讨论,其本质跳脱了金融产品的使用范畴...
微信分付风险,如何应对?
微信分付,作为一种在网络社交中常见的支付方式,其影响已然远超单纯的“便利”。最初,它在小范围内的亲友间,甚至朋友之间的商业交易中,确实提供了便捷的资金转账渠道,尤其对于不方便使用传统银行账户的人群,或...
套花呗的技术与方法
在当前的数字金融生态中,关于所谓的“套花呗”的讨论,其核心从来都不是寻找一个万能的“软件”,而是在探究和利用整个消费信贷体系中的系统性漏洞和用户认知盲区。从专业的风险控制和金融工程角度审视,此类所谓的...
揭秘24小时快速套现背后的真相与风险
“24小时可以套现二维码”这个概念,在快速变化的数字经济环境下,确实吸引了大量关注。简单地将其解读为“通过设计特定二维码,在短时间内将资金转移到个人账户”是片面的。事实上,其背后蕴含的机制远比表面现象...