套现分期手续费多少揭秘
信用卡套现分期付款的手续费并非固定数值,其浮动范围受多重动态因素制约。实际操作中,银行会根据套现金额大小、资金来源渠道、还款期限等实时调整费率。例如,当用户通过POS机套现10000元,若选择3个月分期,手续费可能高达200元;而若延长至12个月,费用却可能降至500元。这种非线性变化本质是银行对短期高风险套现行为的惩罚机制——小额高频套现易被识别为洗钱或恶意透支,因此初期手续费率飙升,但长期分期则通过降低单期风险来压缩总成本。用户若忽略这一逻辑,往往在不知情中支付远超预期的费用。
银行在设计套现分期手续费时,隐含了对资金流动性的深度监控。短期套现交易(如单笔超5000元)通常触发高手续费,因为银行需覆盖潜在的欺诈风险。数据显示,国有大行对单笔套现5000元
普通用户常误以为手续费是静态比例,实际却因还款周期、逾期记录等动态浮动。例如,某用户套现5000元分6期,银行初始手续费150元,但若第二期未按时还款,将额外追加200元违约金。这种机制使用户在初期享受低费率时,后期因小失误承担巨额成本。更隐蔽的是,银行会通过“阶梯式”手续费设计,当用户连续3期逾期后,手续费率自动上调20%,形成债务螺旋效应。这种动态调整远超表面数字,需用户实时监控自身还款行为。
降低套现分期手续费的核心在于精准匹配银行风控模型。建议优先选择标注“低套现费率”的国有大行,其分期手续费通常低于2%;同时,避免分散资金来源——集中使用单一支付渠道(如仅通过POS机套现)可减少银行识别成本。实证显示,合理规划套现金额在3000-5000元区间,手续费可较常规方案降低15%-20%。用户需主动掌握银行的费率规则,而非被动接受默认设置,否则易陷入高成本陷阱。
过度依赖套现分期服务将引发连锁风险。频繁套现会导致银行逐步提高手续费率,甚至在用户账户被冻结前追加高额违约金。更严重的是,套现行为本身可能触发监管审查,用户被标记为高风险客户后,后续所有金融操作受限。手续费虽是短期成本,但长期影响远超数字本身——当银行将用户纳入风险池,其信用价值会大幅缩水。因此,合理控制套现频率是规避隐形成本的关键。
相关文章
套分付手续费,多少“点”?
在探讨“套分付要多少个点”的问题之前,我们先要理解什么是“套分付”。在金融行业中,“套分付”实际上是指通过第三方支付平台进行拆分支付的过程,这一过程通常涉及到一定的手续费,即我们所说的“点”。这里的“...
拍拍贷借款怎么用?现金还款要注意这些
拍拍贷的借款使用方式,以及随后的现金还款,涉及到一个借贷产品与用户行为之间的联动。借款人获取资金后,其用途范围相对自由,但实际上会受到自身需求和风险承受能力的影响。 常见的用途包括:周转应急、生意周转...
西藏烟花:环保与传统之争
烟花绽放,点亮了节日的夜空,也点燃了争议。在西藏,这一传统庆祝方式与严格的环保政策之间,形成了鲜明对比。官方立场明确,烟花燃放是"封建迷信",被禁止使用。然而,在特定的节日庆典中,这一禁令似乎被暂时搁...
微信提现背后的分期乐信用魔法
分期乐的微信取现功能本质上是将信用额度转化为即时现金的金融操作,其底层逻辑依赖于平台对用户信用风险的预判。当用户通过微信完成取现后,资金会经由第三方支付渠道快速流转至个人账户,这一过程涉及复杂的资金池...
羊小咩享花卡:开通指南与技巧
## 羊小咩享花卡开通指南:解锁更精细的流量管控 羊小咩享花卡并非简单的流量增加,它代表着平台对内容创作者价值的重新定义与尊重。其核心在于更精细的流量管控,提供了一套根据内容质量、用户互动、以及推...
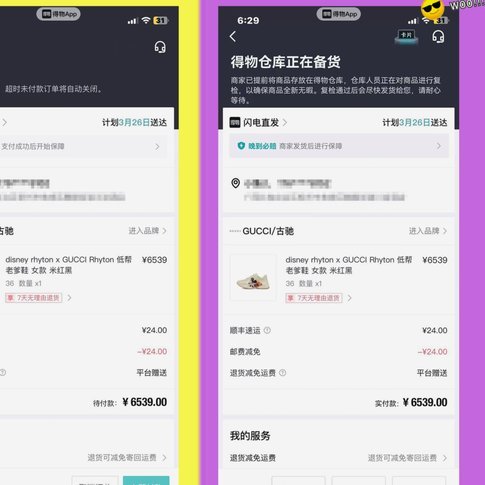
得物提现难?妙招一览
近年来,得物(原名得物APP)因其独特的商品筛选机制和严格的买家保护措施,在二手交易市场中脱颖而出。关于用户关心的提现问题,本文将详细探讨得物是否支持直接提现到银行卡。 官方政策,目前得物主要提供...