羊小咩便荔卡余额提现攻略:合规取现流程与风险警示
羊小咩便荔卡作为特定场景下的预付卡产品,其设计逻辑与传统支付工具存在本质差异。该卡通常绑定特定商户或平台的消费场景,资金流转路径受到严格监管,其核心功能是促进消费而非提供流动性。从技术架构看,此类卡片的电子钱包系统与银行账户存在隔离,资金沉淀在发卡机构的备付金账户中,受《支付结算办法》约束,任何试图突破系统设计的提现行为都将面临技术与法律双重障碍。
合规的现金提取路径必须依托发卡机构的官方渠道。持卡人可通过绑定银行卡进行余额划转,或在支持该卡的商户终端完成消费后申请退款。但需注意,退款流程需符合商户的退货政策,且可能涉及手续费或时间限制。部分平台推出的"余额提现"功能,本质上是将预付卡余额转换为银行账户资金,这一过程需经过身份验证与反洗钱审核,耗时通常在3-15个工作日。
试图通过非正规途径套现的行为,不仅违反《反洗钱法》第十六条关于资金流向监控的规定,更可能触发《刑法》第二百六十四条关于盗窃罪的条款。技术层面,发卡机构通过大数据风控系统实时监测异常交易,包括高频小额消费、跨地域交易等特征,一旦识别出套现行为,将立即冻结账户并启动法律程序。2022年某支付平台的案例显示,涉案金额超50万元的套现团伙,最终被判处有期徒刑并处以罚金。
持卡人若面临资金流动性需求,应优先考虑与发卡机构协商调整消费计划,或通过正规渠道申请分期付款。部分金融机构推出的"预付卡余额转换"服务,允许将卡内资金转入信用卡账户,但需注意该操作可能产生年化利率18%
在数字经济时代,预付卡产品的设计本质是重构消费信用体系,其价值在于通过锁定资金促进消费增长。持卡人需建立正确的资金管理认知,避免将预付卡视为短期融资工具。监管机构持续强化对预付卡业务的穿透式监管,2023年《关于规范支付机构预付卡业务的通知》明确要求,所有预付卡资金必须纳入备付金集中存管,这从制度层面消解了套现操作的可行性。
相关文章
携程数据套取行为平台能否识别
**平台侧的监测,早已远超简单的流量计数或IP封禁。当谈及“套取”或模仿人类行为进行的数据获取时,我们讨论的不是低级的爬虫脚本,而是一场关于数字行为轨迹的博弈。从技术顶层设计来看,专业的商业平台,例如...
拿去花取现三大禁忌,别再犯了!
在“拿去花”这种分期付款的消费模式中,合理使用可以有效缓解消费者的资金压力,但不恰当的操作可能会带来财务风险。在选择取现而非分期购买时,要特别注意避开以下三种情况。 首先,**高额利息和费用是首要忌...
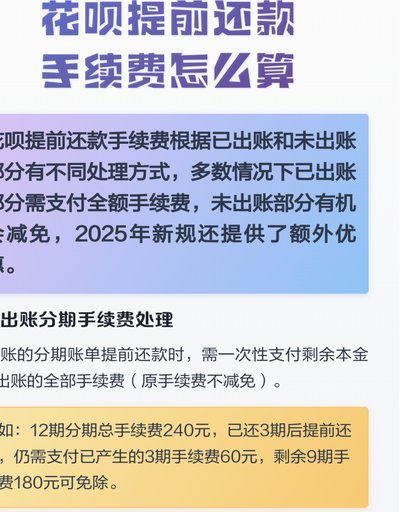
花呗免手续费攻略全揭秘
近年来,花呗作为一种便捷的消费信贷工具受到广泛欢迎。但值得注意的是,用户常常对如何避免或减少花呗手续费产生疑问。实际上,在一定条件下,通过合理的财务管理与利用优惠活动,是有可能实现“不收手续费”的目标...
套现分期手续费多少揭秘
信用卡套现分期付款的手续费并非固定数值,其浮动范围受多重动态因素制约。实际操作中,银行会根据套现金额大小、资金来源渠道、还款期限等实时调整费率。例如,当用户通过POS机套现10000元,若选择3个月分...
耐心出奇招
羊小咩是近年来游戏界一个颇具争议的名字,它不仅仅代表了一款热门的模拟经营类小游戏,更是玩家社区讨论热点的代名词。从最初的简陋设计到如今拥有丰富剧情和复杂系统的游戏版本,“套出”2万这个成就成为了许多资...
套现花呗是什么?深扒金融灰色地带下的信用陷阱
### 套现花呗:当信用额度成为灰色套现工具 在支付宝信用体系中,花呗作为一种消费信贷工具,本质上赋予用户短期信用消费的能力。然而,当"套现花呗"成为网络高频词时,它揭示的是一场关于信用边界、金融...