分乐贷:技术驱动的开放银行生态
分乐贷并非一家简单意义上的金融机构,它的诞生与中国消费金融市场迭代升级紧密相连。这家公司以技术驱动为核心,区别于传统信贷模式,其底层逻辑在于构建一个开放银行平台,将银行、金融科技公司和消费场景提供方连接起来。这种连接并非简单的信息对接,而是通过自研的分布式数据库技术和智能风控体系,实现数据安全共享和实时授信,实质上重塑了消费金融的价值链。早期的分乐贷,更像一个赋能者,聚焦于为线下商家提供嵌入式金融解决方案,帮助其解决获客、转化和留存等问题,而并非直接面对C端用户提供贷款。这种“B2B2C”的模式,也决定了分乐贷更重视与各方生态伙伴的协同发展,而非单纯追求贷款规模。
分乐贷的核心竞争力在于其技术架构和风险控制能力。传统金融机构在应对海量小额、快速变化的消费信贷场景时,往往面临数据处理效率低、风控滞后等问题。分乐贷通过自研的分布式数据库“灵犀”,实现了毫秒级的数据访问和分析,从而支持实时授信和风险预警。这种技术优势让分乐贷能够更精准地识别优质客户,降低坏账率,并实现更灵活的信贷产品设计。更重要的是,分乐贷的风控模型并非一成不变,而是通过机器学习和大数据分析,持续优化和迭代,适应市场变化和用户行为的演变。这种动态风控体系,是分乐贷能够在激烈的市场竞争中脱颖而出的关键。
值得注意的是,分乐贷在发展过程中经历过一些变革。最初的“B2B2C”模式虽然有效解决了线下商家的金融需求,但同时也面临着获客成本高、依赖性强等问题。因此,分乐贷逐渐向“B2C”模式转型,推出面向C端用户的消费信贷产品。然而,这个转变并非一蹴而就,而是通过与京东金融等平台合作,逐步积累用户和数据,并完善风控体系。这种谨慎的转型策略,避免了激进扩张可能带来的风险,也为分乐贷的可持续发展奠定了基础。转型后的分乐贷,更加强调用户体验和产品创新,例如推出“分期乐”品牌,为用户提供多样化的分期支付服务。
然而,分乐贷的商业模式也并非没有挑战。在消费金融领域,合规经营是底线。分乐贷需要不断完善内控体系,满足监管要求,并防范各类金融风险。此外,市场竞争也日益激烈,除了传统银行和消费金融公司,还有大量新兴的金融科技公司涌入市场。分乐贷需要不断提升技术实力和服务水平,才能保持竞争优势。值得关注的是,分乐贷背后拥有强大的股东背景,例如小米集团等,这为其发展提供了资金和资源支持。但同时,这也意味着分乐贷需要兼顾股东利益和公司长期发展之间的平衡。
总而言之,分乐贷是一家以技术驱动为核心的消费金融公司,其模式从最初的赋能商家,逐步转型为直接服务C端用户。其核心竞争力在于自研的技术架构和动态的风控体系。尽管面临合规和竞争等挑战,但凭借其技术优势、股东支持和谨慎的转型策略,分乐贷在消费金融市场中占据了一席之地。未来,分乐贷能否持续创新,构建更加完善的金融生态系统,值得持续关注。它代表了一种新型的金融科技公司发展路径,即通过技术赋能,重塑金融价值链,最终实现可持续发展。
相关文章
分期付款手续费知多少?
近年来,金融科技领域发展迅速,“套分付”作为一种金融服务模式,受到了广泛的关注。关于“套分付要多少个点”的问题,并没有一个固定的标准答案,因为这与多种因素密切相关。首先,不同金融机构或平台设定的费率各...
京东白条提现功能怎么开通
随着金融科技的快速发展,越来越多的金融服务产品进入我们的生活,其中京东白条作为一种便捷的消费信贷工具,在用户中获得了广泛的好评。然而,许多初次接触这项服务的朋友可能对其提现功能一知半解,甚至不清楚如何...
拍拍贷借款成功三天未到账原因解析
拍拍贷借款成功三天未到账,并非偶然,它体现了当前P2P平台(包括拍拍贷)运营模式下,用户体验、风控和监管合规之间存在着复杂的博弈关系。三天的时间看似短暂,却足以让借款人焦虑不安,甚至产生极大的信任危机...
京东白条套现是否可行
京东白条本质上是一套围绕消费场景设计的信贷延期支付工具,其核心设计初衷是优化消费周期的资金回笼,而非提供一个可直接变现的周转资金池。因此,探讨“京东白条能否套现”的讨论,其本质跳脱了金融产品的使用范畴...
携程拿去花关闭方法详解
携程的“拿去花”是一款提供给用户用于旅行预订时使用的信用消费产品,允许用户先享受服务后还款。对于一些用户来说,“拿去花”的便利性可能不再是必需品或者为了减少个人财务风险,他们可能会考虑关闭这项服务。要...
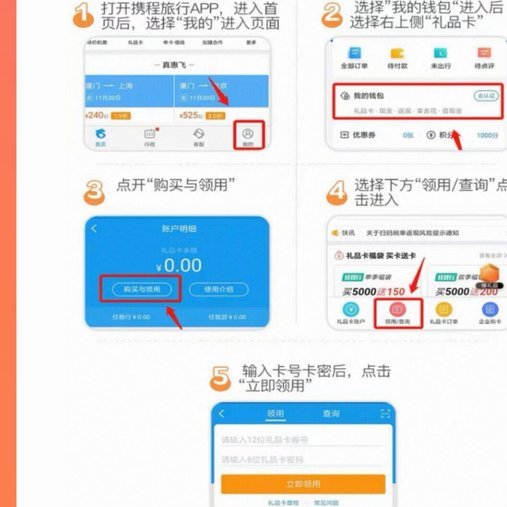
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...