花呗套现:风险巨大,后果不堪
花呗套现行为在金融合规框架下属于高风险操作,其本质是通过虚构交易或拆分支付等方式绕过平台风控系统。这种操作不仅违反蚂蚁集团用户协议中的“真实交易”原则,更可能触发大数据风控模型的异常行为识别机制。当系统检测到高频小额支付、非正常消费场景或资金流向异常时,账户可能被临时冻结甚至永久封禁,导致用户无法正常使用信用服务。值得注意的是,部分套现者为规避检测,会采用多设备轮换、虚拟支付环境等技术手段,但此类行为反而增加了被识别的概率。
从法律层面看,花呗套现可能涉及《支付机构网络支付业务管理办法》中关于“不得从事或协助他人从事非法支付结算”的规定。若套现金额较大或形成产业链,可能被认定为帮助信息网络犯罪活动罪。2022年浙江某地法院审理的案例显示,某团伙通过虚假交易套现超千万元,最终被判处有期徒刑并处以罚金。这种法律风险并非理论推测,而是已发生的真实司法实践,对个人和企业都构成实质性威胁。
信用记录的长期损伤是套现行为的隐形代价。花呗作为央行征信系统接入机构,其使用记录会被纳入个人信用报告。频繁套现可能导致征信报告中出现“异常负债”标记,影响未来房贷、车贷等金融服务的审批通过率。更严重的是,若套现行为被认定为“恶意透支”,可能被上报至金融信用信息基础数据库,形成难以修复的信用污点。这种影响往往具有滞后性,当用户需要贷款时才意识到信用已受损。
平台风控技术的迭代升级使套现成本持续攀升。蚂蚁集团近年投入大量资源优化风控模型,通过行为生物识别、地理位置聚类分析、资金流向图谱构建等技术,将套现识别准确率提升至98%
套现行为的经济成本远超表面收益。除可能产生的法律赔偿金外,用户还需承担账户被封禁期间的信用修复成本。以某电商平台为例,恢复被冻结的花呗账户需提供收入证明、社保记录等材料,整个流程可能耗时数月。更隐蔽的风险在于,套现形成的资金闭环可能被监管机构追溯,导致企业法人或个体工商户面临税务稽查。这种多维度的风险叠加,使套现行为的实际风险收益比显著失衡。
相关文章
从入门到拿钱
## 拍拍贷款申请流程深度解析:从资格评估到资金到账 首次接触拍拍贷款的用户常常会遇到一些疑惑,流程是否复杂,所需材料是否繁琐。实际操作并非想象中那样,但了解关键步骤并做好准备能够极大提升申请效率和...
从“套花呗”到“信用变现”:深度解析套现行为的风险与法律红线
套花呗的本质是通过技术手段绕过支付宝的风控系统,将原本用于消费的信用额度转化为可提现的资金。这种操作通常依赖于系统漏洞或规则盲区,例如利用分期付款的账期差异,将额度拆分至不同账户后进行资金流转。部分技...
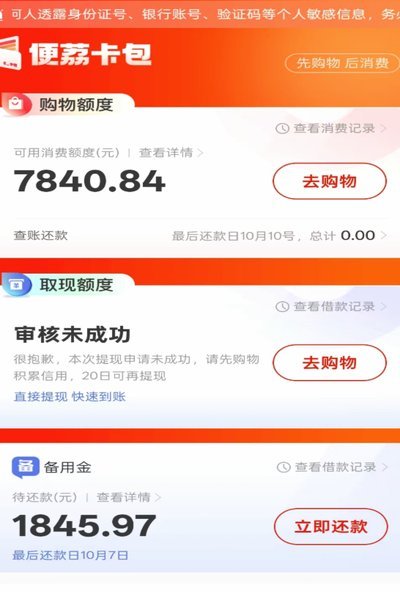
便荔卡额度变现攻略
理解“便荔卡包额度”的本质,首先需要剥开其作为“包”的概念,直抵其背后的金融结构属性。这种额度绝非简单的存现金,它更像是一套限定使用场景的消费激励或限额信用,其流动性本身就受到了设计层的严格限制。因此...
美团月付取现,如何轻松关闭?
美团月付是一个便捷的支付方式,为用户提供灵活的消费体验。然而,对于一些用户来说,频繁使用月付功能可能会带来资金周转的压力,导致他们想要关闭月付取现的功能。而关闭这个功能并不是简单的操作,它涉及到对自身...
羊小咩享花卡:开通指南与技巧
## 羊小咩享花卡开通指南:解锁更精细的流量管控 羊小咩享花卡并非简单的流量增加,它代表着平台对内容创作者价值的重新定义与尊重。其核心在于更精细的流量管控,提供了一套根据内容质量、用户互动、以及推...
便荔卡15000提现指南:3步轻松搞定
便荔卡是一种便捷的支付工具,适用于多种消费场景。如果你手中拥有15000元额度的便荔卡,并 首先,登录到你的便荔卡账户,进入提现页面,在该页面中查看是否支持直接提现服务以及相关费用和规则说明。需要注...