分期乐的资金来源大揭秘:它到底在哪里借钱?
消费信贷概念的泛滥,使得像“分期乐”这类具象化的品牌名称,往往成为大众误解资金来源的切入点。探究其资金脉络,绝不能止步于简单的商业模型分析,而必须将其视为一个庞大、复杂的、与现代数据金融基础设施深度绑定的信用生态的投射。从本质上说,“分期乐”所代表的快速、碎片化的消费信贷,其资金源头并非单个单一的借贷主体,而是一个由多方资本流汇聚、风险定价和交易的复杂网络节点。
这一网络的初始能动性动力,根植于初级资本的市场需求。它吸纳的资本来源是多维且层叠的:包括传统金融机构的资产负债表释放部分,外循环的风险投资基金(VC/PE)寻求高周转回报,以及游资和高净值个人资本通过股权或债权形式进行注入。这些资本方追求的并非传统的利息收入,而是基于大数据模型对特定人群行为模式的精准预测,从而将其未来的现金流折算成可交易的、带有风险溢价的金融产品。因此,任何指向单一银行或单一投资者身份的描述,都是对这个复杂资本池体的一次过度简化。
真正驱动分期信贷运转的,是一套基于数据算法和信用评级的“风险资本化”体系。平台利用机器学习模型对用户的交易轨迹、社交网络行为、消费习惯乃至地理位置进行深层画像,将这种行为数据转化为了可量化的信用分数。而这些分数,才是吸引顶级资本进行投入的核心资产。资本方购买的不是单纯的“贷款额度”,而是购买了“已被算法筛选和打包的高确定性现金回流权”。这种机制使得资金的流动性极强,周期短,使得所谓的“分期乐”在理论上能够无限滚动,只要用户群和数据价值持续喂养。
在监管和风控的维度上,这一生态的资金结构尤为敏感。当缺乏完善的外部监管锚定时,资本的流动极易偏离安全边界,形成影子信贷的扩大效应。为了维持高周转和低成本的运作周期,平台方经常会进行资产证券化操作,将大量的未到期信贷池打包,通过二级市场进行交易,从而不断回笼现金流来支持下一批用户的借款需求。这种资本循环,其润滑剂是数据黑箱操作的效率,其风险则是系统性、结构性的,随时可能因为风控模型失效而导致整个链条的崩塌。
综观整个机制,我们看到的并非一笔固定、透明的资金流入,而是一场高维度的、动态的金融衍生品交易。最终支撑起“分期乐”的,与其说是特定的“借款方”,不如说是对社会消费升级预期、对数据价值的巨大溢价,以及一套极具诱惑力的,但透明度不足的信用基础设施的综合共识。任何试图定位其单一资金源头的行为,终究只是未能看透数据资本与金融资本深度融合后的底层逻辑。
相关文章
分期乐借款总额拆解指南
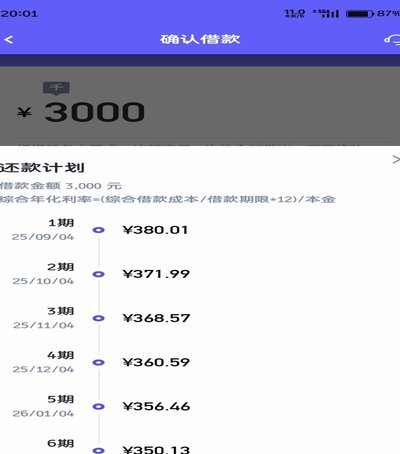
审视“分期乐”界面上的借款总额,不能仅仅停留在看屏幕上显示的本金部分。真正的借款总额是一个动态、结构化的概念,它必须涵盖名义本金、利息成本以及所有附加费用。初次接触这类分期产品时,用户常将显示的原始借...
便荔卡包靠谱吗?全面解析其平台可靠性
在当今互联网金融快速发展的背景下,各类支付平台如雨后春笋般涌现,便荔卡包作为其中的一员,引发了广泛关注和讨论。面对市场中良莠不齐的平台选择,消费者最关心的问题莫过于“便荔卡包是什么平台可靠?”这一核心...
得物如何轻松贷款买潮品
得物的贷款产品本质上是潮玩经济与消费金融的深度耦合。平台通过将分期付款与限量商品绑定,形成独特的消费闭环。用户在购买球鞋、潮牌等高单价商品时,可选择3-12期免息分期,这种设计既满足Z世代对稀缺商品的...
羊小咩:品牌营销的“情感陷阱”
“羊小咩是哪家的”这个问题,远不止是单纯的品牌溯源,它触及了中国当代消费品市场的一系列深层问题,也反映了消费者日益增长的“品质焦虑”和对品牌故事的追寻。最初,“羊小咩”的流行并非源于某个特定的生产厂家...
正规平台智控防套现
正规平台在金融消费领域的合规性构建,本质上是一场风险与信任的博弈。头部平台通过多层风控模型将资金流向纳入监管闭环,例如在用户授信环节植入反欺诈算法,对套现行为进行实时拦截。这种技术壁垒不仅体现在数据抓...
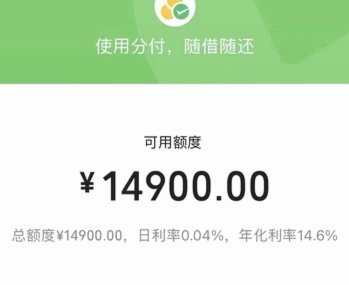
微信分付如何取出现金?内幕真相深度解读
微信分付作为腾讯生态内的信用支付工具,其底层逻辑本质上是基于用户信用评分的预授信额度。从技术实现角度看,系统通过多维数据模型对用户消费行为、社交关系链、设备指纹等进行动态评估,最终生成可循环使用的信用...