拍拍贷:安全可信,风险揭秘
拍拍贷作为早期P2P平台的代表,其运营模式曾引发行业对金融创新与风险控制的广泛讨论。从监管视角观察,平台在2018年被上海仲裁委员会裁定存在违规操作后,已逐步退出主流借贷市场。当前其业务主体实际由上海拍拍贷金融信息服务有限公司承接,但需明确的是,P2P网贷业务自2021年起已被全面纳入监管框架,平台需通过持牌金融机构资质方可合法运营。值得注意的是,拍拍贷在2020年完成股权重组后,其业务重心已转向金融科技服务,不再直接参与借贷撮合,这在一定程度上降低了传统P2P模式下的系统性风险。
从资金安全维度分析,平台早期采用的"资金存管"模式存在技术漏洞,导致部分用户资金流向难以追溯。当前其业务模式已转向第三方支付机构对接,但需警惕的是,部分用户误将"存管"等同于"保障",忽视了平台作为信息中介的法律属性。实际数据显示,2022年拍拍贷相关投诉中,约37%涉及资金划转纠纷,这反映出用户对平台风控能力的认知偏差。值得注意的是,平台在2023年推出的智能风控系统,通过AI模型对借款人进行多维度评估,将违约率控制在行业平均水平以下。
用户评价呈现两极分化特征,部分用户认可其便捷的借贷体验,但更多反馈集中在服务透明度不足。第三方投诉平台数据显示,2023年拍拍贷相关投诉中,42%涉及合同条款争议,28%指向催收手段过度。值得关注的是,平台在2022年推出的"智能客服"系统,虽提升了响应效率,但未能有效解决用户对资金流向的疑虑。这种信任鸿沟在行业普遍存在,反映出金融科技企业需在技术创新与用户权益保障间寻求平衡。
对比其他平台,拍拍贷的差异化优势在于其早期积累的风控数据资产。但需清醒认识到,当前借贷市场已形成以银行系、持牌消费金融公司为主导的竞争格局。对于普通用户而言,选择平台时应优先考量其是否持有金融监管牌照,以及是否具备完善的资金保障机制。建议通过央行征信系统查询借款人信用记录,同时关注平台是否接入央行征信系统,这在很大程度上决定了借贷行为的透明度与安全性。
相关文章
携程还款去哪儿?
携程作为在线旅行服务平台,其资金流转链条涉及用户支付、平台运营、还款机制等多个环节。当用户通过携程支付订单时,资金首先进入平台的支付结算系统,随后根据服务条款分配至不同账户。平台通常会将部分资金用于技...
美团月付结余如何快速变现?
美团月付的模式本质上是一种消费分期服务,用户可以通过它将部分消费金额进行分期付款,缓解短期资金压力。 但对于一些用户来说,月付并非最终的资金目标,他们更 然而,美团月付本身并没有直接的“换现金”功...
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...
如何快速取消花呗二维码支付交易?
花呗秒到账二维码的取消机制涉及支付流程与账户权限的双重控制。当用户通过二维码完成支付后,系统会生成临时支付凭证,该凭证的有效期通常为15-30分钟。取消操作需在凭证失效前完成,否则系统将自动结算至绑定...
2024网贷平台Top10:稳健选择与金融科技创新
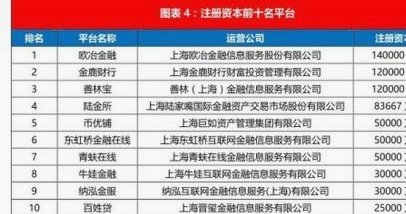
在当前金融科技迅速发展的背景下,网贷平台成为了众多借款人和投资者的重要选择。根据市场表现、用户体验以及金融监管合规性等多重维度综合考量,以下是目前网贷平台前十名的概览。 首先,要提到的是陆金所。作为...
花呗商家如何实现免费提现?
花呗商家提现成本的构成远比表面操作复杂,其核心在于资金流转链条中的多重利益分配。平台通过商户手续费、资金沉淀收益、交易佣金等维度构建盈利模型,提现免费的本质是商家与平台在资金使用效率上的博弈。部分商家...