探索花呗信用边界
花呗的信用额度本质是支付宝基于用户消费数据构建的动态授信体系,其核心逻辑在于通过消费行为的连续性验证信用价值。当用户产生"套花呗"的冲动时,往往暴露了对信用额度与实际消费场景的错位认知。这种行为实质上是对信用体系的试探性突破,反映出部分用户对金融工具的使用边界存在模糊地带。支付宝通过算法模型持续优化授信策略,使得信用额度的分配既遵循风险控制原则,又保持对用户消费能力的合理评估,这种动态平衡机制在很大程度上抑制了非理性套现行为的发生。
商家端的支付场景设计暗含对花呗资金流的精准把控,其背后是复杂的资金周转模型。当用户通过分期付款或预授权方式使用花呗时,商家实质上获得了短期资金占用权,这种商业逻辑与个人用户的消费冲动形成微妙博弈。部分商家通过设置弹性账期、优化支付结构等方式,将花呗支付转化为隐性融资渠道,这种商业实践在合规框架内仍存在灰色地带,需要更精细化的风控体系予以规范。
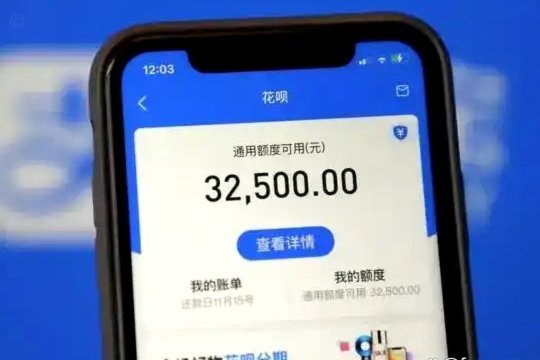
信用额度的使用频率与还款能力呈现非线性关系,高频次的额度使用可能引发系统性风险。当用户试图通过短期周转实现资金调配时,往往忽视了信用成本的累积效应。支付宝的风控系统通过多维度数据交叉验证,对异常资金流动进行实时监控,这种技术手段在防范套现行为的同时,也促使用户重新审视自身财务健康状况。
消费行为的数字化痕迹正在重塑信用评估体系,花呗的使用记录成为个人信用画像的重要组成部分。当用户试图突破信用额度的物理边界时,实际上是在挑战整个信用生态系统的运行规则。这种行为可能引发连锁反应,包括信用评分下调、额度冻结等后果,本质上是对个人财务安全的潜在威胁。
相关文章
便名卡设计与使用之道
便名卡的设计逻辑本质上是信息传递效率的博弈。其核心价值在于通过物理载体实现身份信息的快速触达,但这种效率依赖于信息层级的精准切割。优秀的便名卡会将核心要素——姓名、职务、联系方式——压缩在视觉焦点区域...
留学生专属 龙卡畅享信用卡优惠多多
在全球化日益加深的今天,越来越多的中国学生选择出国留学,开启异国求学之旅。为了帮助这些学子更好地管理留学期间的财务事务,“龙卡 畅 享 留学 信用卡”应运而生,旨在为留学生提供便捷、高效的资金管理和消...
额度取现的金融逻辑与流程解析
要真正理解“羊小咩怎么额度取现”这一操作,核心视角绝不能停留在操作流程层面,而必须深入探讨其背后的金融生态模型与资金属性解析。首先,必须从额度的“归属权”和“性质”入手进行定性判断。这种额度是来源于何...
便荔卡15000提现指南:3步轻松搞定
便荔卡是一种便捷的支付工具,适用于多种消费场景。如果你手中拥有15000元额度的便荔卡,并 首先,登录到你的便荔卡账户,进入提现页面,在该页面中查看是否支持直接提现服务以及相关费用和规则说明。需要注...
羊小咩:价值变现的数字新路径
羊小咩的提现成功标志着虚拟经济体系中个体价值的具象化呈现。当用户通过完成任务或参与活动获得的虚拟货币最终转化为现实资产时,这种行为本质上是数字身份与物质世界的连接节点。平台通过算法设计将抽象的虚拟劳动...
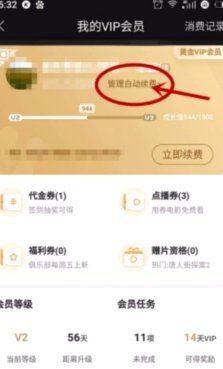
鹿优选会员取消方法
取消鹿优选会员的核心路径依赖于平台账户的权限管理机制。用户需通过APP内「我的」页面进入会员中心,找到「会员服务」选项后选择「立即取消」。此操作通常触发系统验证流程,需输入当前绑定手机号或支付密码以确...