鹿卡会员自动续费 轻松取消指南
鹿卡会员的自动续费机制常被用户忽视其潜在风险,尤其在订阅周期与服务价值不匹配时。许多用户在未充分理解条款的情况下,误触了默认勾选的续费选项,导致每月账单持续扣款。此类设计往往通过模糊的协议条款或隐蔽的勾选界面实现,用户在注册或升级会员时,可能未注意到"自动续费"选项被预设为启用状态。这种设计逻辑本质上是平台通过降低用户决策门槛,将长期订阅转化为稳定的现金流,但同时也埋下了用户被动消费的隐患。
取消流程需穿透多重技术屏障,包括APP内设置、官网后台及第三方支付平台的联动管理。部分平台通过跨平台数据同步,将会员状态与支付账户深度绑定,导致用户在单一渠道无法完成解绑。例如,某用户在取消鹿卡会员后,仍发现支付宝账单显示"会员续费",究其原因,可能是平台在用户取消时未及时更新支付渠道的订阅状态,或存在多端数据同步延迟。这种技术漏洞常被用户误认为是系统故障,实则暴露了平台在会员管理流程中的设计缺陷。
自动续费的隐蔽性往往体现在服务条款的模糊表述中,如"会员到期前30天会收到续费提醒"等措辞,实则为用户设置心理缓冲期。部分平台通过将续费提醒与优惠活动捆绑,诱导用户在未仔细阅读条款的情况下完成续费操作。更隐蔽的是,某些服务在取消后仍会持续扣除费用,直到系统检测到账户状态变更,这种延迟扣款机制常被用户误认为是账单错误,实则是平台在规避直接退款责任。
用户在取消过程中常遭遇的困境,本质上是平台与用户之间信息不对称的产物。部分平台通过设置复杂的取消路径,如要求用户提供多层级身份验证,或强制绑定手机号验证码,增加用户操作门槛。更有甚者,某些服务在用户取消后,仍会通过短信、邮件或APP推送进行"二次营销",试图以优惠券或会员权益诱导用户重新订阅。这种持续的营销行为,实质上是平台在用户流失后采取的挽回策略。
预防自动续费陷阱的关键在于建立主动管理意识,建议用户定期检查支付账户的订阅列表,使用第三方工具监控消费记录。对于已订阅的服务,可设置支付密码或指纹验证,防止他人擅自修改续费设置。同时,建议在取消时选择"立即生效"而非"下个周期"选项,避免因系统延迟导致的持续扣费。最终,用户需认识到自动续费的本质是商业行为,唯有保持清醒的消费意识,才能有效规避被动消费风险。
相关文章
拍拍贷现金还款指南
拍拍贷借款作为一种便捷的在线借贷方式,受到了许多用户的青睐。然而,在享受其带来的便利的同时,用户也需要清楚地了解如何合理使用这笔资金以及还款的方式和流程。尤其对于 首先,选择合适的借款项目是关键的...
套现多少钱成犯罪?
套现行为的法律界限并非一个固定的数字,而是由多种因素交织而成的复杂系统。单纯的金额阈值无法准确定义“犯罪”,因为法律关注的是行为本身、犯罪的构成以及涉案人员的意图、手段和后果。在许多国家,例如美国和中...
便名卡设计与使用之道
便名卡的设计逻辑本质上是信息传递效率的博弈。其核心价值在于通过物理载体实现身份信息的快速触达,但这种效率依赖于信息层级的精准切割。优秀的便名卡会将核心要素——姓名、职务、联系方式——压缩在视觉焦点区域...
花呗套现费:玩法与风险
近年来,随着花呗的普及和广泛应用,围绕其产生的各种利用方式也引起了广泛关注。其中,“套现”作为一种常见的操作手段,不仅涉及用户的信用管理问题,还触及到了金融合规性的问题。本文将探讨“花呗的套现手续费”...
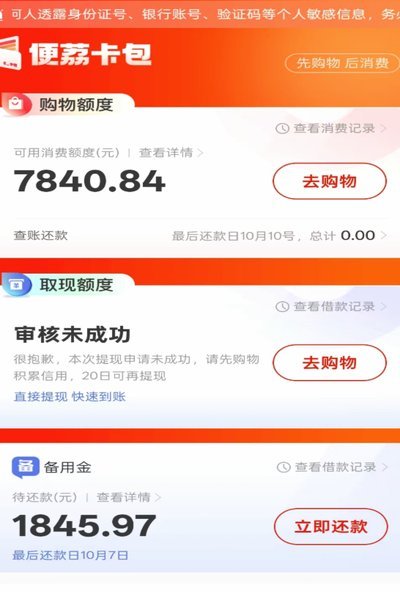
便荔卡额度变现攻略
理解“便荔卡包额度”的本质,首先需要剥开其作为“包”的概念,直抵其背后的金融结构属性。这种额度绝非简单的存现金,它更像是一套限定使用场景的消费激励或限额信用,其流动性本身就受到了设计层的严格限制。因此...
警惕!在线套花呗软件的法律与安全风险
近年来,随着互联网金融的迅速发展,各类金融产品层出不穷,花呗作为一种信用支付工具,深受消费者欢迎。然而,部分用户为了追求优惠或信用额度,会寻找所谓的“在线套花呗软件”。这种行为不仅违背了平台规则,还存...