分期乐:借贷平台风险分析及利息解读
## 分期乐:互联网金融时代的创新与争议
在移动互联网快速发展的背景下,分期付款逐渐成为年轻消费群体的主流支付方式。作为一家专注于小额信贷服务的平台,分期乐凭借其便捷的分期服务迅速占领市场。然而,围绕着"正规性"和"高利贷"两大核心问题,公众对其质疑声不断。
从法律层面来看,分期乐确实获得了相关金融资质认证,并与多家持牌金融机构建立了合作关系。这种模式下,平台的资金来源较为合规,风险控制体系也趋于完善。但相比于传统银行的贷款业务,其服务对象更偏向于信用记录较少的年轻人和小额借款者,这在一定程度上增加了平台的经营风险。
关于利息问题,分期乐采用的是按揭式还款方式,表面上看月费率较低,但通过内部计算可以发现其实质年利率并不算低。以典型的一二线城市的消费群体为例,其综合资金成本往往超过20%,这与传统金融机构提供的信用卡分期利率相比确实偏高。不过,这种定价策略在互联网金融行业并非个例。
平台的还款方式设计也值得注意。分期乐通过将借款金额分摊到未来的数月甚至数年中偿还,实际上帮助用户平滑了资金压力。但对于部分收入不稳定的群体而言,长期的还款压力可能带来额外的经济负担。这种商业模式在创造消费便利的同时,也可能助长过度消费的风险。
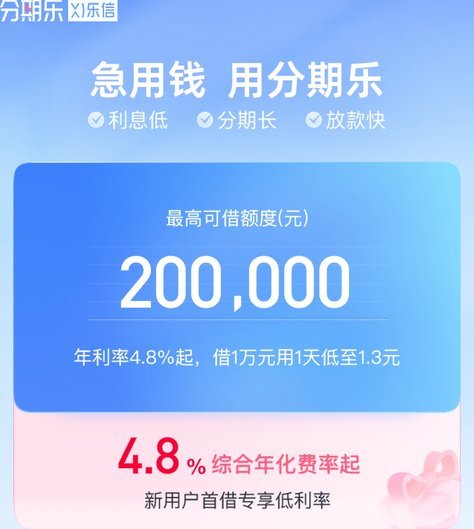
总体来看,分期乐作为一种互联网金融创新产品,在满足年轻消费者融资需求方面发挥了积极作用。但其较高的综合成本和潜在风险仍需引起注意。消费者在选择此类服务时,应充分评估自身还款能力,并理性规划财务支出。
相关文章
提高拍拍贷借款成功率的秘诀
拍拍贷,一家专注于小额借款服务的平台,其审批流程相对灵活,但并非所有申请者都能成功获取贷款。想要提高在拍拍贷上的借款成功率,关键在于展现自身良好的信用状况和偿还能力。 首先,完善个人信息是必不可少的...
便名卡使用指南
便名卡的设计逻辑应围绕信息层级与视觉留白展开。优质便名卡需在有限空间内构建清晰的信息架构,通常采用“核心信息前置”原则,将姓名、职务、联系方式等关键内容置于视觉焦点区域。字体选择上,主标题宜使用无衬线...
便荔卡包取现额度未通过查征信吗
便荔卡包的取现额度是否受到征信的影响,这一问题涉及到银行信用卡业务与个人信用记录之间的复杂关系。首先,需要明确的是,“便荔卡”并非是标准的金融术语或产品名称,在此可能是指某款带有现金提取功能的信用卡或...
微信分付费多少?省钱攻略
微信分付作为一种便捷的支付工具,已经深深嵌入到用户的日常生活中。它不仅提供了快速到账的服务体验,还通过一系列优惠政策和灵活的功能设置吸引了大量用户。特别是在“秒到账”功能上,用户能够享受到即时交易确认...
分期乐购物额度套现可行吗?真相揭秘
近期,关于“分期乐购物额度套现”的说法在网络上传播开来,不少用户表示自己通过某些途径成功将分期乐的消费额度转化为现金。这种行为是否真的可行?我们有必要从多个角度进行分析。 首先,从法律和平台规则的角...
拿去花套现商家微信:灰色地带的金融风险
“拿去花套现商家微信”的现象,如同金融体系中的一个暗流涌动,其合法性问题远比表面上看起来复杂得多。简单粗暴地将其定义为“违法”过于片面,实际上,问题的根源在于其运作模式本身,以及在监管真空中的滋生。商...