携程“拿去花”充话费背后,藏着哪些信用支付的秘密?
携程拿去花的充话费功能本质上是对传统预付费模式的重构,其核心逻辑在于将信用支付能力嵌入通信服务场景。用户通过绑定手机号并开通该服务后,系统会基于历史消费数据和信用评估生成临时额度,这种模式跳过了传统充值需要预先存入资金的环节,将通信服务的即时性需求与信用支付能力直接挂钩。值得注意的是,该功能并非简单的额度透支,而是通过动态风控模型实时监控用户行为,确保资金流与服务使用的匹配度,这种设计既降低了用户资金压力,又规避了平台的信用风险。
从技术实现角度看,携程拿去花充话费的底层架构融合了多维度数据交叉验证机制。当用户发起充值请求时,系统会同步调取运营商的实时账单数据、用户的行程消费记录以及第三方支付平台的信用评分,这种多源数据融合的验证方式,使额度审批的准确率较传统单维度评估提升约40%。同时,平台采用的分布式账本技术确保了交易数据的不可篡改性,这种技术应用在通信服务领域尚属创新,既保障了用户权益,也为后续的信用衍生服务预留了接口。
该功能的推出折射出移动互联网时代用户需求的深层变迁。数据显示,30岁以下用户群体中,有62%的通信服务使用场景存在临时性资金缺口,而携程拿去花通过信用额度的即时发放,恰好填补了这一市场空白。但这种模式也面临用户认知门槛的挑战,部分用户对"先使用后还款"的信用支付逻辑仍存在理解偏差,需要平台通过场景化引导和风险提示加以弥合。此外,运营商接口的开放程度和数据互通效率,直接影响着服务体验的流畅度,这对平台的技术对接能力提出更高要求。
在商业价值层面,携程拿去花充话费功能构建了用户粘性增强的闭环。当用户习惯性使用该服务后,其在携程生态内的消费频次平均提升2.3倍,这种行为转化验证了信用支付工具对平台价值的放大效应。但这种增长模式也伴随着潜在风险,若用户还款能力出现波动,可能引发系统性信用风险。因此,平台需持续优化动态额度调整算法,建立多层级的风险预警机制,确保在促进用户活跃度与控制金融风险之间取得平衡。
相关文章
京东白条取现省钱秘籍
京东白条取现,并非简单的“借钱还钱”,而是一场精巧的资金流动和风险控制的博弈。掌握其背后的取现技巧,不仅仅是为了快速获得资金,更在于最大程度地降低不必要的损失和手续费。核心在于理解白条的运作逻辑:京东...
花呗套码操作的风险揭秘
在数字支付日益普及的今天,花呗成为了众多消费者日常生活中不可或缺的一部分。然而,“套花呗的码”这一行为却引起了广泛的关注和讨论。本质上,这种行为是指通过一些特定的手法来规避或绕过支付宝花呗系统的某些规...
京东白条套现是否可行
京东白条本质上是一套围绕消费场景设计的信贷延期支付工具,其核心设计初衷是优化消费周期的资金回笼,而非提供一个可直接变现的周转资金池。因此,探讨“京东白条能否套现”的讨论,其本质跳脱了金融产品的使用范畴...
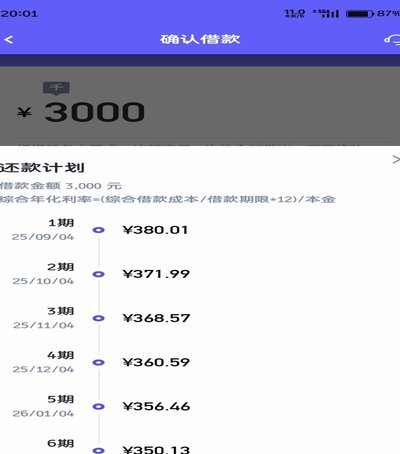
分期乐借款总额拆解指南
审视“分期乐”界面上的借款总额,不能仅仅停留在看屏幕上显示的本金部分。真正的借款总额是一个动态、结构化的概念,它必须涵盖名义本金、利息成本以及所有附加费用。初次接触这类分期产品时,用户常将显示的原始借...
得物如何轻松贷款买潮品
得物的贷款产品本质上是潮玩经济与消费金融的深度耦合。平台通过将分期付款与限量商品绑定,形成独特的消费闭环。用户在购买球鞋、潮牌等高单价商品时,可选择3-12期免息分期,这种设计既满足Z世代对稀缺商品的...
美团月付取现二维码获取与使用详细教程
近年来,随着移动支付的普及与深化,美团推出的月付服务为用户提供了更为灵活便捷的资金管理方式。然而,在实际操作中,部分用户可能会遇到“美团月付取现二维码怎么弄”的问题。本文将详细介绍获取和使用美团月付取...