如何安全高效地利用花呗资金循环
利用消费信贷资源进行资金循环的最大安全路径,绝非技术层面的“技巧”,而是一套高度成熟的财务结构模型。核心认知转变在于,必须将花呗视作一个限时的、高效率的“流动性垫脚石”,而非无限的资金来源。真正的安全,来源于对自身现金流周期、支出刚性程度和还款能力边界的精确测绘。任何将信贷额度视为收入预支的行为,本质上都是透支未来的财务稳定度。构建安全的利用模型,要求用户进行精细化的负债成本核算,识别出哪些消费具有极高的复购率或刚需属性,并将其与当前收入流和即将到账的款项进行时间上的错位匹配。唯有在资金回流点与资金需求点之间搭建最短而稳固的“桥梁”,方可规避资金链断裂带来的超额风险。
优化信贷资源的运用时机,必须遵循“刚需驱动,周转匹配”的铁律。安全使用并非指每一次都能用满额度,而是指每一次借贷行为都与一个明确、可靠的、且能在周期内完成兑现的支付事件挂钩。用户需要构建一个“流水锚定系统”,即所有的大额消费或临时资金需求,都必须能锚定到未来一个确定时间点的收入流入,无论是薪资到账、项目款结算,还是分红收益。这种匹配机制有效地将信贷的性质从“消费补贴”重塑为“短期资金周转工具”。此时,还款周期应精确衔接流入周期,确保信贷的利用时间窗口最短化,从而最大限度降低本金成本和利息复合增长带来的潜在负债压力。
建立健全的风险免疫机制,是保障利用过程安全稳定运行的第二重壁垒。任何成熟的财务模型都要求建立足够的“安全垫层”,防止突发状况对信贷资源的破坏性影响。这意味着,在启用花呗进行日常消费周转之前,必须预留出一笔独立于信贷额度和日常生活的“应急沉淀金”。这笔资金的功能并非支付即将到来的账单,而是作为缓冲池,用于应对非周期性的生活变故或投资项目的不确定性。此外,用户还需定期对自己的信贷使用习惯进行“压力测试”,模拟连续使用、短期超额透支的场景,从而预警自身何时已接近安全红线。这种前瞻性的风险自检,远比事后补救更具备决定性价值。
深入理解消费信贷的心理学陷阱,是实现长期安全使用的底层逻辑。信贷产品的最大风险,往往源于人性的贪婪和消费主义的引导,而非产品本身的技术漏洞。一旦用户将“即时获得感”与“财务周转能力”混为一谈,即习惯性地将信贷额度视作一种可提取的虚拟财富,便极易陷入“过度透支型循环”。专业的安全管理要求用户时刻保持清醒的财务视角:所有的消费行为,都必须以提高自身实际生活质量或核心资产积累为目标,而不是简单地为了填补当下的现金流空档。从根本上回归到现金流盈余的积累和财富增值的逻辑,才是唯一能构建坚不可破的消费信贷使用安全屏障。
相关文章
美团月付能提现吗?揭秘真相
美团月付作为美团系信用支付工具,其核心功能是为用户提供线上消费的预支额度。从产品设计逻辑看,该功能本质上是基于用户信用评估的短期借贷服务,而非传统意义上的提现功能。平台通过算法模型对用户消费习惯、还款...
拿去花取现避坑指南:科学规划你的资金流
面对金融产品日益多样化的今天,“拿去花”作为一种消费信贷服务,受到了很多消费者的青睐。然而,如何合理地利用“拿去花”的取现功能,却是一个值得深入探讨的话题。 首先,了解产品的利率与费用结构至关重要...
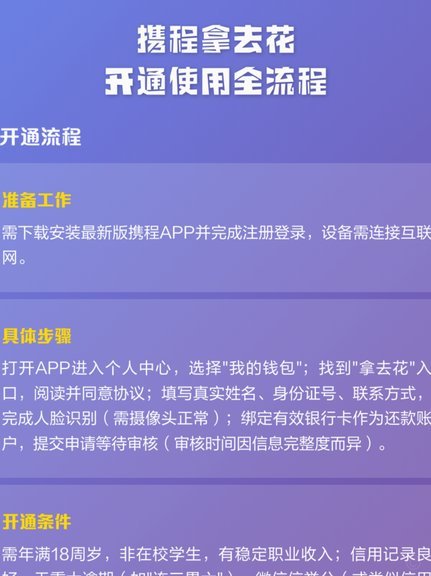
携程还款去哪儿?
携程作为在线旅行服务平台,其资金流转链条涉及用户支付、平台运营、还款机制等多个环节。当用户通过携程支付订单时,资金首先进入平台的支付结算系统,随后根据服务条款分配至不同账户。平台通常会将部分资金用于技...
分期乐利息计算全解
在讨论分期乐的利息计算之前,我们首先要了解分期乐作为一种贷款产品的基本特性。分期乐主要为消费者提供信用消费服务,用户可以将购买商品或服务的费用分为多个期数支付,这使得在一定程度上缓解了用户的资金压力。...
美团月付取现指南:轻松搞定
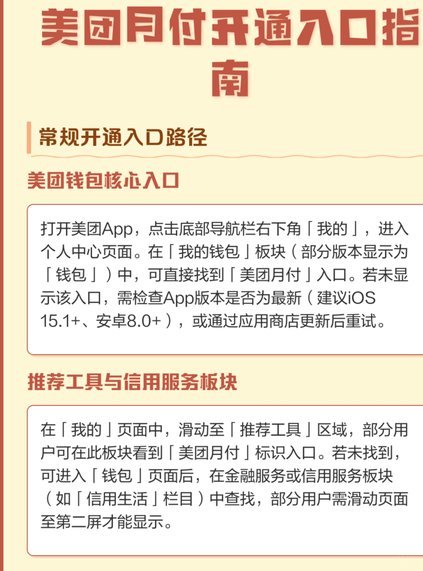
美团月付,是美团平台上推出的一项灵活的消费信贷服务。用户可以享受先消费后支付的乐趣,并且可以根据自己的财务状况安排还款计划。对于 要使用美团月付进行“取现”,首先需要在美团App内开通此功能,并确...
白条客服:信任与高效的桥梁
白条平台客服的角色不仅仅是解答用户疑问,更是在构建一个信任和安心的消费环境。随着互联网金融的发展,“信用消费”已成为消费者日常生活中不可或缺的一部分,而作为这一链条中的重要环节,白条平台客服需要具备全...