微信分付能提现吗?真相详解
微信分付,最初的设计理念旨在简化朋友间的零钱消费,但其核心机制与传统银行转账有着本质区别。简单来说,微信分付本质上是一个移动支付的“账本”,它记录了你的消费行为,并为发起人和收款人提供了便利,但并未建立独立的资金账户。早期版本的微信分付功能,即所谓的“红包”模式,完全依赖于微信支付账户的余额。这意味着,发起者必须在自己的微信支付账户中存在足够的余额,才能发放红包,并且收红包者收到钱后,只能通过微信支付账户进行后续消费,提现操作并不支持。这种设计虽然方便了日常消费,但却存在明显的交易限制,无法满足需要将分付所得用于其他支付场景的需求,同时也为发起者带来一定的资金风险,尤其是金额较大的分付时。 微信的商业模式依赖于庞大的支付交易额,因此,对于分付的运营策略也始终以优化支付体验为主,而并非强调直接资金的流动。
随着微信支付功能的不断发展,以及对用户需求的深刻理解,微信分付逐渐引入了“余额转账”功能。这实际上是对早期机制的修正和增强,但并非完全意义上的“提现”。 余额转账允许红包收件人将收到的钱转账至自己的微信支付账户,从而实现资金的流转。然而,这并非用户直接从微信分付账户中提取资金,而是通过微信支付账户进行转换。 微信支付账户的资金来源是用户的银行卡,因此,最终资金的流向仍然是通过银行卡间转账来实现的,微信分付本身并没有提供直接的提现接口。 这种设计既保留了分付的便捷性,又满足了用户将分付所得用于其他支付场景的需求,同时,它也进一步巩固了微信支付在移动支付领域的优势地位。
需要特别注意的是,即便有了“余额转账”功能,微信分付仍然存在一些限制。 微信支付账户的额度受到银行卡额度的限制,因此,用户提现的金额也受到银行卡额度的制约。此外,微信支付的提现规则也较为严格,例如,频繁的提现可能会被系统识别为异常行为,导致提现被限止。 微信支付的风险控制措施旨在打击洗钱、诈骗等非法活动,保护用户的资金安全。因此,用户在进行分付和转账操作时,需要遵守微信支付的相关规定,避免出现违规行为。
从长远来看,“微信分付可以提现吗”这个问题,实际上反映了微信支付发展战略的转变。 早期关注点在于简单便捷的消费场景,现在则更加强调支付生态的构建和资金的流动性。 微信支付不断拓展其支付场景,增加了对其他支付方式的兼容,例如支持银行卡、信用卡等支付方式, 进一步提升了用户的使用体验。 微信分付作为微信支付的一个重要组成部分,也正在不断适应变化的市场需求, 逐步朝着更开放、更灵活的方向发展。 未来,微信支付可能会探索更完善的资金流动机制, 但鉴于监管环境和运营风险的考量,直接的“提现”功能可能仍将受到限制。
相关文章
拍拍贷借款怎么操作 现金还款指南
近年来,网络借贷平台如雨后春笋般涌现,“拍拍贷”就是其中之一。对于借款者而言,了解如何合理使用借款以及现金还款的方法至关重要。 首先,明确借款用途是首要步骤。合理的借款需求可以帮助你规划资金使用,避...
如何轻松取消分期乐订阅?
关于如何退订分期乐的服务,首先需要明确的是,这并非一个简单的操作步骤,而是一个涉及个人权益保护和企业服务规范的过程。因此,在你决定取消订阅之前,了解相关的规则条款是非常重要的。 通常情况下,用户可...
如何将白条借款提现到银行卡?
首先,明确“白条”是阿里巴巴旗下蚂蚁金服提供的一种先消费后付款的信用服务。用户通过支付宝可以使用白条进行支付,并在还款日之前选择分期或一次性还清款项。 接下来,我们探讨如何将“白条”的借款直接提现...
羊小咩迷途:生存法则的自我瓦解
“羊小咩逾期”这个概念,并非仅仅是某种生物行为的简单描述,而是一个引人深思的社会学、经济学和行为生态学的切入点。它象征着一种普遍存在的现象——当个体或群体不再受到直接的、强制性的约束时,自我控制的能力...
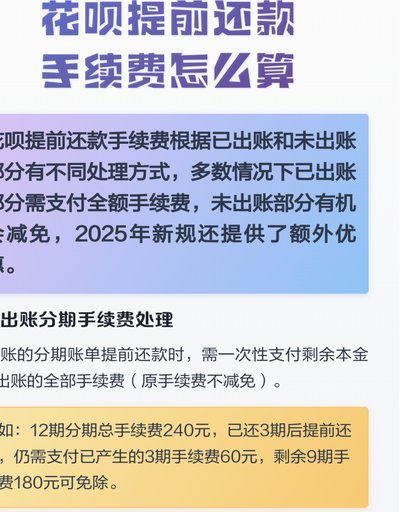
花呗免手续费攻略全揭秘
近年来,花呗作为一种便捷的消费信贷工具受到广泛欢迎。但值得注意的是,用户常常对如何避免或减少花呗手续费产生疑问。实际上,在一定条件下,通过合理的财务管理与利用优惠活动,是有可能实现“不收手续费”的目标...
得物额度怎么提高 现金分期
得物平台的额度体系本质上是基于用户信用行为的动态评估模型,其核心逻辑在于通过多维度数据交叉验证消费能力与还款意愿。提升额度的关键在于建立稳定的消费场景闭环,例如高频次的正品交易记录能强化平台对用户资产...