微信里的借款之道
微信生态中的借贷行为已超越传统金融工具范畴,演变为基于社交关系的信任传递机制。平台通过微粒贷等产品构建的信用评估体系,实质上是将用户社交网络中的行为数据转化为信用资产。这种模式突破了传统借贷的抵押约束,使信用评估维度从财务数据延伸至社交图谱。当用户在微信生态中频繁参与转账、红包往来等行为时,这些交互痕迹正在被算法转化为信用评分的隐性指标。
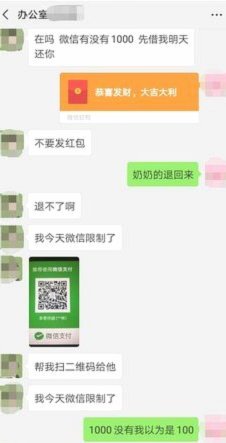
社交关系对借贷行为的影响呈现出非线性特征。熟人之间的借款往往通过微信转账完成,但这种看似便捷的流程暗含着信任博弈。当借款金额突破社交关系的承载阈值时,平台介入机制会自动启动,将私人借贷转化为正式金融交易。这种转化过程既保障了资金安全,也模糊了熟人社交与金融交易的边界,使微信成为兼具情感纽带与资本流动的复合空间。
风险防控体系在微信借贷生态中呈现出动态演化特征。平台通过实时监控转账频率、资金流向等数据,构建起多维风控模型。当检测到异常资金流动时,系统会自动触发预警机制,将交易引导至合规金融通道。这种智能化风控不仅降低了操作风险,更在潜移默化中重塑着用户的金融行为模式,使借贷活动逐渐向规范化、透明化方向演进。
未来微信借贷生态可能向更深层次的场景融合发展。随着AR技术与支付场景的结合,借贷行为或将突破现有界面限制,实现空间化、情境化的金融交互。当用户在虚拟场景中完成借贷操作时,社交关系、信用记录与场景数据将形成有机联动,推动金融行为向更复杂的多维空间扩展。这种演变既可能带来更高效的金融服务,也可能加剧数据隐私与信任机制的博弈。
相关文章
微信分付取现商家 怎么收费
微信分付的收费结构与商家实际操作紧密关联,核心在于手续费率、分期金额及结算周期的综合计算。商家在使用该功能时,需先与微信支付平台确认费率标准,通常按交易金额的0.6%左右收取,且每笔交易需支付固定手续...
携程额度的多维信用体系构建
携程额度的获取,并非简单的“申请”,而是一场精细化的信用积累与权益匹配的长期游戏。其核心逻辑在于对用户生命周期价值的深度挖掘,并以此为基础构建一个多维度、动态调整的信用体系。传统的汽车金融模式往往以“...
微信提现背后的分期乐信用魔法
分期乐的微信取现功能本质上是将信用额度转化为即时现金的金融操作,其底层逻辑依赖于平台对用户信用风险的预判。当用户通过微信完成取现后,资金会经由第三方支付渠道快速流转至个人账户,这一过程涉及复杂的资金池...
便荔卡包取现额度平台解析
便荔卡包取现额度平台,本质上是一个以金融产品为核心的服务平台。它通过整合多种金融机构的资源,为用户提供灵活便捷的资金使用方式,尤其是在需要即时现金需求时提供了一种高效解决方案。简而言之,这个平台允许持...
套现8000元手续费到底多少?
花呗套现8000元的手续费计算需结合平台费率与操作模式。当前花呗提现手续费普遍在0.15%-0.35%区间,但套现行为可能触发额外成本。实际费率受资金流转路径影响,部分渠道通过多层账户分拆可降低单笔费...
得物钱包余额提现全流程解析
得物钱包余额提现的底层逻辑在于平台对资金流动的精细化管控。用户在完成交易后积累的余额,本质上是平台账户体系中未被消费的可流转资金。提现操作实质上是将这部分资金从平台账户转移到个人银行账户的过程,其核心...