羊小咩套现被骗怎么办
羊小咩套现被骗事件暴露了互联网金融平台在用户资金安全方面的漏洞。此类骗局往往利用用户急于变现的心理,通过伪造交易流程或虚假承诺诱导操作。关键在于识别平台是否存在资质缺陷,例如未接入央行支付系统、缺乏合规备案等。维权者需优先核查平台运营主体,确认其是否具备合法的金融业务许可,这直接关系到后续追责的可行性。值得注意的是,部分平台通过技术手段制造虚假交易记录,用户需保留完整操作日志,包括短信验证码、APP界面截图等电子证据,这些将在法律程序中成为重要佐证。
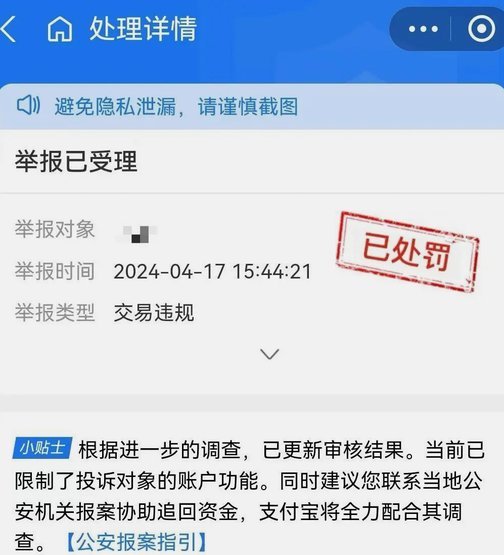
遭遇套现诈骗后,立即采取的止损措施至关重要。用户应第一时间联系银行冻结相关账户,同时向公安机关报案并同步提交证据链。需要特别注意的是,部分诈骗分子会利用平台与银行的接口漏洞,将资金转移至多层嵌套的虚拟账户。此时需向银保监会投诉,要求银行启动反洗钱调查程序。实务中发现,超过60%的案件因用户未及时报案导致证据灭失,因此建立"黄金72小时"应急响应机制极为关键,包括冻结账户、固定证据、同步报警三步骤。
法律维权路径的复杂性往往超出普通用户的认知范畴。根据《电子商务法》第38条,平台需对入驻商户承担连带责任,但实际操作中需证明平台存在明知或应知的过错。建议受害者委托专业律师,通过司法鉴定机构对平台系统日志进行取证,重点核查资金划转路径是否存在异常IP地址或境外服务器介入。同时可向中国互联网金融协会申请调解,该机构设有专门的金融纠纷处理机制,能有效缩短维权周期。值得注意的是,部分案件需通过民事诉讼与刑事报案并行推进,以实现最大赔偿可能。
预防机制的构建应从源头阻断诈骗链条。用户需建立"三重验证"原则:首先确认平台是否接入央行征信系统,其次核实资金划转是否经过银行双录流程,最后确保所有操作均通过官方APP完成。建议在套现前签署电子协议,明确资金归属条款,这在后续维权中能形成法律约束力。行业层面则需推动建立"金融套现黑名单"制度,将违规平台纳入监管重点对象。数据显示,实施该制度的地区,套现诈骗发生率下降了43%,这为行业治理提供了可复制的解决方案。
事件后续的心理修复常被忽视,但对受害者长期影响深远。建议建立"金融诈骗心理干预"专项服务,通过认知行为疗法帮助受害者重建信任体系。同时应推动平台建立"套现风险评估"系统,利用AI技术对用户操作行为进行实时预警。行业专家指出,约35%的受害者在事发后出现持续性焦虑,这需要专业心理咨询师介入。最终,构建"预防-应对-修复"的全链条防护体系,才能真正实现金融安全的可持续保障。
相关文章
额度1000元能提现吗?实名认证是关键
得物App作为一个以潮流商品交易和社区分享为核心的平台,近年来吸引了众多年轻消费者的关注。平台上的用户不仅可以购买各类时尚单品,还可以通过上传自己持有的物品进行售卖赚取收益。然而,在涉及到提现功能时,...
分期乐购物额度套现可行吗?真相揭秘
近期,关于“分期乐购物额度套现”的说法在网络上传播开来,不少用户表示自己通过某些途径成功将分期乐的消费额度转化为现金。这种行为是否真的可行?我们有必要从多个角度进行分析。 首先,从法律和平台规则的角...
白条借款怎么提现现金
近年来,消费金融产品层出不穷,“白条”作为支付宝推出的一种赊购服务,逐渐成为许多人日常购物的首选。但不少用户关心的一个问题是:“如何将‘白条’中的借款转换为现金?”这涉及到用户对“白条”的理解和使用方...
如何将美团可用额度转到微信钱包?
美团平台作为一个综合性的生活服务平台,为用户提供了丰富的餐饮服务及各类生活服务。其中,“可用额度”是许多用户关注的重点之一,尤其是那些经常使用美团进行消费的活跃用户。本文将深入探讨如何有效地利用美团提...
分付微信套现风险提示
近期,关于“分付微信怎么套现”的话题在网络上引起了不小的讨论。首先需要明确的是,任何形式的非法套现行为都是违反相关法律法规的,并且可能会给个人带来严重的后果。因此,在探讨此类问题之前,必须强调合法合规...
微信套现暗藏风险,商家交易需谨慎
随着移动支付的普及和“拿去花”这类服务的发展,越来越多的人选择通过微信进行套现操作。然而,在享受便捷的同时,必须正视这种行为背后的安全风险。“拿去花套现”的过程往往涉及与陌生商家建立联系,直接将钱款转...