拍拍贷借款成功三天未到账原因解析
拍拍贷借款成功三天未到账,并非偶然,它体现了当前P2P平台(包括拍拍贷)运营模式下,用户体验、风控和监管合规之间存在着复杂的博弈关系。三天的时间看似短暂,却足以让借款人焦虑不安,甚至产生极大的信任危机。问题根源在于,拍拍贷等平台在放款流程上的“效率优先”策略,往往牺牲了资金流的实时可追溯性。传统P2P平台的“闪电贷”模式,将资金分批次发放,中间环节的资金流存在诸多模糊地带,容易被平台利用,导致借款人对资金最终的流向缺乏透明度。这不仅增加了欺诈风险,也为平台在处理纠纷时提供了可乘之机,进而影响到整个平台的风险管理体系。更需要警惕的是,部分平台为了追求快速放款,会牺牲掉对借款人资质的严格审查,导致低风险借款人的资金被用于高风险的投资组合,最终形成恶性循环。
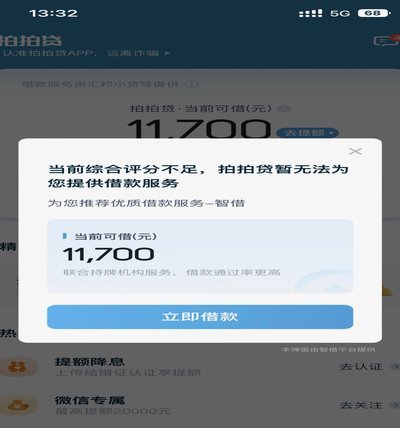
更深层次的原因在于,拍拍贷及其类似平台所依赖的“信用链”生态系统本身就存在着脆弱性。平台构建的信用链,依赖于海量借款人数据的收集和分析,通过算法对借款人的信用评分进行评估。然而,算法的准确性并非百分之百,数据本身也可能存在偏差,甚至被恶意篡改。当算法评估出现偏差时,平台会采取“模糊处理”,延缓资金的到账,以降低风险。这种“模糊处理”的方式,实际上是对借款人信用评估结果的遮掩,损害了借款人对平台信誉的信任。同时,平台的风控体系在面临大规模放款时,往往难以保证每一个借款人的信用评估结果都能准确反映其真实风险水平,导致了资金流的滞留和风险的积聚。
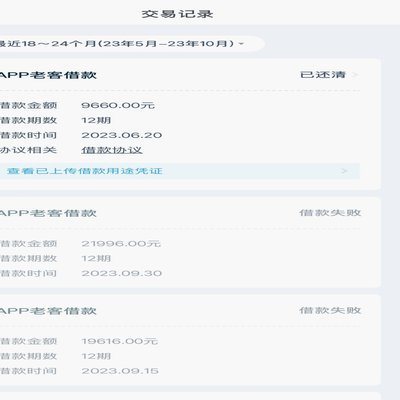
从监管层面来看,目前对P2P平台的监管还处于探索阶段,监管措施的力度和范围并未完全到位。平台在技术创新和业务拓展的过程中,往往会利用监管的漏洞进行扩张,导致风险暴露。虽然监管部门已经加强了对P2P平台的监管,但平台自身的风险控制能力仍有待提升。平台需要建立更加完善的风险管理体系,加强与监管部门的沟通协调,共同构建一个健康、稳定的P2P生态系统。同时,监管部门也需要加强对P2P平台的监管力度,提高平台的合规水平,避免平台利用监管漏洞进行非法活动。
解决“借款成功三天没到账”的问题,需要平台、借款人和监管部门共同努力。平台应立即采取措施,清晰透明地告知借款人资金到账的最新进展,并提供详细的资金流向说明。同时,平台需要加强对借款人资质的审查,建立更加完善的风控体系,降低资金流的风险。借款人也应提高警惕,选择信誉良好的平台,并密切关注平台的运营情况。监管部门则应加大对P2P平台的监管力度,完善监管措施,确保平台的健康发展,保护借款人的合法权益。只有这样,才能真正解决“借款成功三天没到账”等问题,构建一个安全、可靠的P2P生态系统。
相关文章
京东白条提现功能怎么开通
随着金融科技的快速发展,越来越多的金融服务产品进入我们的生活,其中京东白条作为一种便捷的消费信贷工具,在用户中获得了广泛的好评。然而,许多初次接触这项服务的朋友可能对其提现功能一知半解,甚至不清楚如何...
京东白条套现是否可行
京东白条本质上是一套围绕消费场景设计的信贷延期支付工具,其核心设计初衷是优化消费周期的资金回笼,而非提供一个可直接变现的周转资金池。因此,探讨“京东白条能否套现”的讨论,其本质跳脱了金融产品的使用范畴...
分期乐额度如何提升?
随着金融产品的日益丰富,分期付款已成为消费者解决购买力不足问题的重要手段之一。在众多的信贷产品中,分期乐因其灵活的消费方式和多样化的商品选择而受到广泛欢迎。对于已经拥有额度但不知道如何有效使用的用户来...
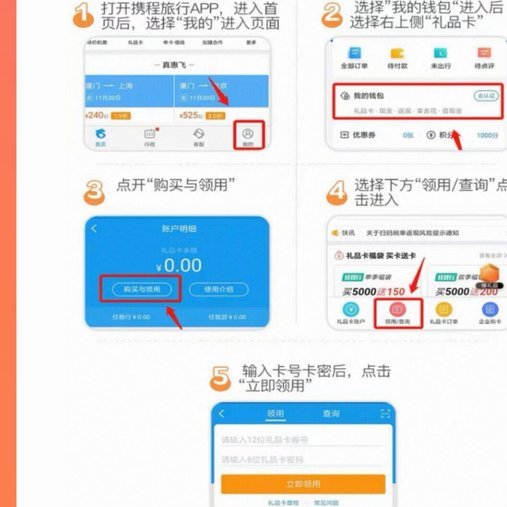
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...
羊小咩贷款靠谱吗?深度评测与分析
羊小咩贷款app的核心竞争力在于其风控模型的动态适配能力。该平台通过整合多维度数据源,构建了覆盖用户信用画像的立体评估体系。其算法模型在传统征信数据基础上,引入了消费行为轨迹、社交网络关系链等非传统变...
得物佳物分期提现限制全解析
得物佳物分期本质上是一种消费信贷工具,其资金流向受到平台严格管控。用户通过该功能购买商品时,资金由平台直接划转至商户账户,而非进入用户个人账户。这种设计的核心逻辑在于保障交易闭环,防止资金被挪用或用于...