医保卡在手,轻松购药新体验
从生理层面看,直接在药店提出使用医保卡,的行为本身并非一个单纯的购买决策,它更像是一种消费权利的即时宣示和流程启动。它标志着消费者思维模式的一次深刻转变,从传统的“需求驱动型消费”向“保障覆盖型消费”跃迁。这种行为的实质意义在于,它立刻将原本在一个相对私密的交易空间内进行的购药行为,提升到了一个需要系统级验证和资格确认的公共服务节点。药店柜员听到这句话,听到的不再是简单的付款指令,而是激活了复杂的医保目录、支付节点和报销逻辑。它迫使整个服务链条从“推销产品”的模式,切换到“匹配资源”的模式。了解这种行为背后的社会经济动力,我们便能明白,这已超越了单纯的省钱技巧,而是涉及社会医疗保障体系实际运转的第一个互动端口,需要高度的系统认知。
医保卡的使用流程,绝非一个简单的刷卡扣款动作,它实际上是一场涉及多方角色权限校验的复杂信息流交换。当顾客主动提及医保卡时,系统首先进行身份认证和医保资格核验,确定患者是否处于有效参保状态,以及此次所需药物是否纳入国家或地市层级的报销目录之内。随后,核验工作的焦点便会从“有没有钱买”迅速转移到“有没有覆盖范围”上来。药房工作人员此刻的角色,已经不能仅仅局限于薬剤师的专业判断,他们必须同时扮演信息中介、系统操作员和政策解读人的复合角色。若消费者对此流程缺乏了解,便可能产生预期落差,以为所有购药品都能无缝衔接医保报销,而忽略了药品带量采购、目录限制以及医保刚性支付的复杂边界。
深入分析医保药房的场景,一个隐藏的博弈点在于“药品选择权”与“报销限制”之间的张力。当顾客已经确定了病情和所需药效时,习惯性地提出医保卡,可能导致工作人员和系统出于合规性考量,优先推荐最具成本效益、且符合医保最新指导的药物。这并非是拒绝满足需求,而是一种系统化的风险规避机制。因此,专业的消费者必须具备一种结构化的购物前置思维。与其简单地将“出示医保卡”视为终点指令,不如将其视为一个需要对话启动的起点。在提交卡片之前,主动询问“此病症,医保政策下是否有更具成本效益的替代药品或疗程组合?”这样的主动提问,才是真正能够最大限度发挥医保卡信息效能的关键。
高阶的消费者行为模式,要求我们对“药店服务”进行一套完整的流程预判。直接拿出医保卡,前提是消费者对自身病情的诊断和初步用药需求已经有了一个高度清晰的认知框架。这要求我们在前往药房之前,必须充分了解医保报销的最新细则,包括慢性病管理、门诊特殊病种的认定流程,以及当地医保目录的季度更新。如果消费者在无准备的情况下仓促行动,很可能只能完成一个最低限度的、功能性的支付流程,而非实现一个最优化的医疗资源匹配。真正掌握医保卡的用益,本质上是掌握了自身的健康信息流转和医疗支付权的主动性。
综上所述,将“去药店直接说套医保卡”这一简单的指令,提升为一次专业化的消费行动,要求消费者必须具备一套跨越医疗专业知识和支付系统规则的复合能力。它不仅关乎如何拿到药,更关乎如何高效、准确地利用社会提供的保障资源。这个行为的底层逻辑,是信息差的弥补和权力的平移。药房柜台面前,医保卡的使用权,是赋予消费者最强大的筹码。真正成熟的消费者,不会将医保卡视为一张单纯的支付凭证,而视作一张开启了系统性对话、必须前置准备、并需要不断学习和更新的资格密钥。
相关文章
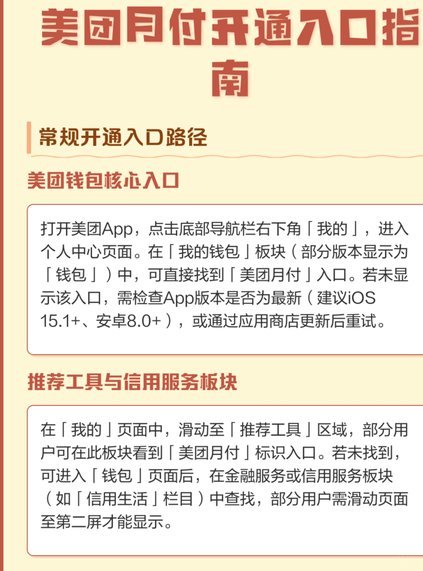
美团月付取现指南:轻松搞定
美团月付,是美团平台上推出的一项灵活的消费信贷服务。用户可以享受先消费后支付的乐趣,并且可以根据自己的财务状况安排还款计划。对于 要使用美团月付进行“取现”,首先需要在美团App内开通此功能,并确...
拿去花套现商家微信:灰色地带的金融风险
“拿去花套现商家微信”的现象,如同金融体系中的一个暗流涌动,其合法性问题远比表面上看起来复杂得多。简单粗暴地将其定义为“违法”过于片面,实际上,问题的根源在于其运作模式本身,以及在监管真空中的滋生。商...
财务困境如何选择分期借款渠道?
面对财务困境,很多人会选择借款来渡过难关。然而,在某些情况下,由于信用记录不佳或收入证明不足,传统金融机构可能拒绝提供贷款服务。此时,寻找分期付款的方式就显得尤为重要了。 首先,可以考虑使用信用卡。...
套现安全去哪儿?新趋势如何?
当前套现渠道的演变与市场逻辑 "拿去花"这类套现模式的存续依赖于平台对资产流动性与信用体系的把控。随着金融科技的渗透,传统套现方式正经历结构性分化——部分平台通过资产证券化实现高效变现,但更多机构开...
羊小咩贷款靠谱吗?深度评测与分析
羊小咩贷款app的核心竞争力在于其风控模型的动态适配能力。该平台通过整合多维度数据源,构建了覆盖用户信用画像的立体评估体系。其算法模型在传统征信数据基础上,引入了消费行为轨迹、社交网络关系链等非传统变...
美团月付取现“套路”:谨防诈骗
美团月付作为一种新兴的消费方式,为用户提供了更加灵活便捷的服务体验。然而,在享受便利的同时,一些用户可能会选择通过非法手段套取现金,从而产生一系列法律和道德风险。本文将从几个角度深入探讨美团月付取现过...