“拿去花”套现:轻松享用还是风险陷阱?
“拿去花”模式,泛指先消费后付款的商业行为,涵盖分期付款、信用消费、甚至预售等多种形式。其核心在于时间错位:用户先行享受商品或服务,随后在未来某个时间点支付费用。因此,“拿去花可以套现吗?”这个问题,答案并非简单的是或否,而取决于具体模式的设计以及用户的行为。看似“拿去花”的便捷消费,实则内嵌着信用成本和风险。分期付款看似减轻了单次支付压力,却隐含着利息、手续费等额外支出,实际上是提前支付了未来收益。预售模式则更具风险,用户承担着商家违约、产品质量不达标的潜在损失。从金融逻辑而言,所有形式的“拿去花”本质上都是一种信用交易,而信用并非免费,总有成本与之相关。
仔细审视“拿去花”模式下的“套现”行为,可以发现其路径多样,风险也各不相同。最常见的形式是通过信用卡套现,利用“拿去花”提供的额度,然后通过POS机或取现方式将资金取出。这种方式通常伴随着高额的手续费和利息,属于典型的以空间换时间的融资行为,如果无法按时还款,将面临信用不良的风险。另一种隐蔽的方式是通过“套现平台”,这类平台通常承诺以折扣价收购用户的“花呗”、“京东白条”等额度,然后将资金划入用户账户。这类平台往往游走在监管边缘,存在跑路、欺诈的风险,用户一旦参与,可能面临双重损失。更为隐蔽的“套现”行为还包括利用“拿去花”购买高价商品,然后转手倒卖,从中赚取差价,但这同样存在市场风险和商品流动性风险。
“拿去花”模式下,“套现”行为的出现,本质上反映了消费者的财务管理能力不足或对风险的认知不足。许多消费者将“拿去花”视为“免费午餐”,忽略了其背后的成本和风险。过度依赖“拿去花”进行消费,容易陷入“透支陷阱”,导致负债累积,影响个人信用。更重要的是,“套现”行为违背了“拿去花”模式的初衷——促进合理消费。将“拿去花”额度用于非必要消费或投机行为,不仅加剧了个人财务风险,也扰乱了市场秩序。从金融监管的角度来看,对“套现”行为的打击,旨在维护市场稳定,保护消费者权益,促进理性消费。
进一步剖析“拿去花”模式下的风险,需要关注平台的风控能力。平台通过大数据分析、信用评分等技术手段,对用户进行信用评估,从而控制风险。然而,这些风控手段并非万无一失,仍然存在被钻空子的可能。例如,一些用户通过伪造收入证明、虚报信息等方式,骗取更高的“拿去花”额度,然后进行“套现”。平台需要不断加强风控技术,提升风险识别能力,才能有效遏制“套现”行为。同时,消费者也应提高风险意识,理性使用“拿去花”额度,避免过度消费和非理性行为。
“拿去花”模式作为一种新兴的消费方式,其发展受到多种因素的影响。一方面,平台需要不断创新,提升用户体验,从而吸引更多用户;另一方面,监管部门需要加强监管,规范市场秩序,保护消费者权益。如果平台和监管部门能够形成合力,共同推动“拿去花”模式的健康发展,那么“拿去花”将能够真正为消费者带来便利,促进消费升级。反之,如果平台过度追求利益,监管不到位,那么“拿去花”模式将面临崩盘的风险,最终损害消费者和整个社会的利益。“套现”行为正是对“拿去花”模式健康发展的一种破坏,需要引起高度重视。
相关文章
额度1000元能提现吗?实名认证是关键
得物App作为一个以潮流商品交易和社区分享为核心的平台,近年来吸引了众多年轻消费者的关注。平台上的用户不仅可以购买各类时尚单品,还可以通过上传自己持有的物品进行售卖赚取收益。然而,在涉及到提现功能时,...
携程还款去哪儿?
携程作为在线旅行服务平台,其资金流转链条涉及用户支付、平台运营、还款机制等多个环节。当用户通过携程支付订单时,资金首先进入平台的支付结算系统,随后根据服务条款分配至不同账户。平台通常会将部分资金用于技...
微信分付风险,如何应对?
微信分付,作为一种在网络社交中常见的支付方式,其影响已然远超单纯的“便利”。最初,它在小范围内的亲友间,甚至朋友之间的商业交易中,确实提供了便捷的资金转账渠道,尤其对于不方便使用传统银行账户的人群,或...
套现安全去哪儿?新趋势如何?
当前套现渠道的演变与市场逻辑 "拿去花"这类套现模式的存续依赖于平台对资产流动性与信用体系的把控。随着金融科技的渗透,传统套现方式正经历结构性分化——部分平台通过资产证券化实现高效变现,但更多机构开...
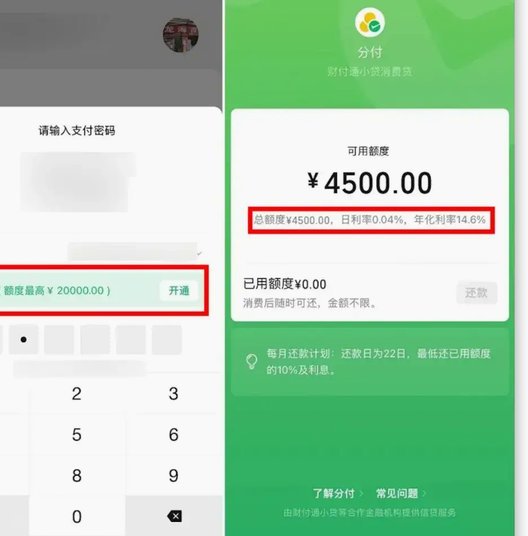
微信分付金额的获取风险及法律风险提示
在探讨“如何套取微信分付金额”这一话题时,我们首先需要明确一点:此类行为不仅违反了微信的用户协议与相关法律法规,还会给个人信用和财产安全带来潜在风险。因此,在讨论这类问题之前,必须强调:任何形式的违规...
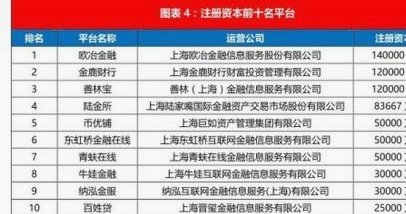
2024网贷平台Top10:稳健选择与金融科技创新
在当前金融科技迅速发展的背景下,网贷平台成为了众多借款人和投资者的重要选择。根据市场表现、用户体验以及金融监管合规性等多重维度综合考量,以下是目前网贷平台前十名的概览。 首先,要提到的是陆金所。作为...