微信分付的本质:透支的是金钱,还是社交信用?
微信分付的“钱”,远不止我们日常理解的现金或数字货币那么简单。它更像是一种社会信用体系的微观运作,裹挟着人际关系、信任度,甚至道德伦理。这种现象的兴起,是技术进步(移动支付的普及)和社交结构的演变共同作用的结果。微信支付的便捷性、无需银行账户的特性,使得小额借贷、单次消费、甚至是长期分期变得触手可及。然而,这种便捷性也潜藏着巨大的风险,因为它模糊了传统的商业模式,破坏了市场规则的正常运作。早期的“微信分付”大量涌现,往往是以高利息、不明返款、甚至逃欠债务的性质,侵蚀着消费者的信任,也给一些商家带来了实际的经济损失。最初的“钱”,并非真正货币流通,而是“信用”和“承诺”的变现,而这种信用却被轻易地滥用,最终导致了整个体系的失衡。
值得深入探讨的是,微信分付的“钱”流动过程中所体现出的信息不对称问题。用户普遍缺乏对借贷方的资质、经营状况、甚至还款意愿的有效评估能力。微信支付本身也缺乏对这种高风险交易的有效监管。在传统金融体系下,银行会对借贷方的信贷风险进行严格评估,并提供相应的担保和保障。而微信分付则完全依赖用户的自我判断和信任,这使得不良借贷方可以轻易地利用其便利性进行欺诈活动。更重要的是,微信本身并没有建立一个有效的追索机制,用户一旦与借贷方发生纠纷,往往难以追回损失。这种机制的缺失,进一步加剧了风险的蔓延,使得“微信分付的钱”的价值极不稳定,甚至沦为一种潜在的陷阱。
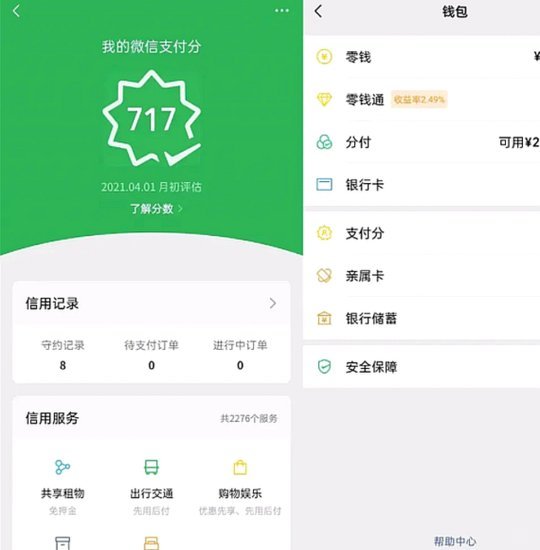
“微信分付的钱”也反映了当代社会在信任度降低、社会关系疏离的背景下的一种替代性金融模式。当传统金融机构无法满足某些人群的金融需求时,微信分付应运而生,它以熟人之间的信任为基础,提供了一种便捷的借贷和消费方式。然而,这种模式的本质仍然是基于私人信用评估,其风险控制能力有限。这种模式的存在,本身就暗示着社会信用体系的脆弱性。同时,这种模式的兴起也凸显了商业模式的转型。传统的商家与消费者之间,往往存在着信息不对称,而微信分付则打破了这种信息不对称,使得消费者可以更直接地获得商品的和服务,商家则可以更直接地获得资金支持。这种转变,也给整个行业带来了巨大的冲击。
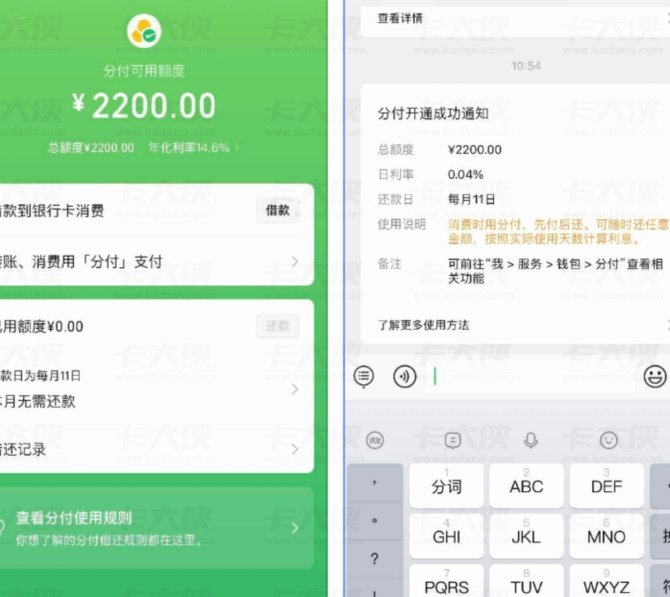
当前,微信支付在监管的压力下,已经采取了一系列措施来规范“微信分付”行为,例如要求用户进行风险评估,限制分付额度,以及加强对交易的监控。然而,这些措施的有效性仍然存在着诸多疑问。核心在于,微信支付本身作为一个社交平台,其权力与约束之间存在着天然的矛盾。一方面,它需要依靠用户的信任来维持其自身的运营;另一方面,它也需要进行一定的监管来防范风险。如何平衡这两者之间的关系,是一个亟待解决的难题。未来的“微信分付的钱”形态,很可能朝着更加规范化的方向发展,但其根基仍然是人与人之间的信任,而信任的建立和维护,需要一个长期而复杂的社会机制来支持。
相关文章
鹿优选如何提升提现额度
鹿优选的提现额度提升,并非单纯的“刷单”或“快速成单”的解决方案,而是需要对平台规则和自身运营策略进行深入理解和长期调整。 平台在设定提现额度时,并非无根据,而是基于用户的风险评估和运营成本考量。 用...
有没有专门用于花呗的POS机?
“有没有专门套花呗的机子办”这个问题,实际上反映出在移动支付和消费场景的演变中,商家对于提升现金流、加速回款的迫切需求。传统的POS机,虽然功能齐全,却在很大程度上将花呗等“预付”支付方式的优势发挥得...
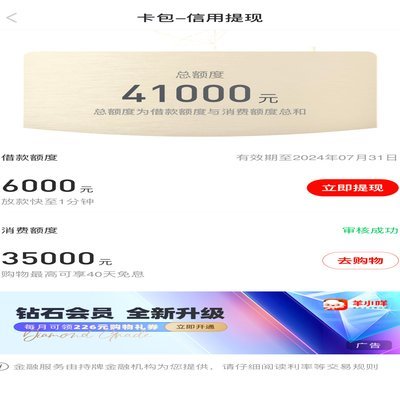
羊小咩额度使用技巧:正确方式
额度的本质并非白得的赠予,而是金融杠杆在个人流动性管理中的一种延伸。理解羊小咩额度的使用,首先要跳出“花钱”的单一维度,将其视为一种在特定时间窗口内调配现金流的工具。使用者应当建立起深刻的成本意识,即...
美团月付取现,如何轻松关闭?
美团月付是一个便捷的支付方式,为用户提供灵活的消费体验。然而,对于一些用户来说,频繁使用月付功能可能会带来资金周转的压力,导致他们想要关闭月付取现的功能。而关闭这个功能并不是简单的操作,它涉及到对自身...
携程拿去花一次性全额还款攻略
携程拿去花的还款机制与信用评估体系存在深度耦合,用户在选择一次性全额还款时需优先关注平台对账单的生成规则。系统会在消费后48小时内生成电子账单,其中明确标注应付总额、分期期数及每期应还金额。若用户...
耐心出奇招
羊小咩是近年来游戏界一个颇具争议的名字,它不仅仅代表了一款热门的模拟经营类小游戏,更是玩家社区讨论热点的代名词。从最初的简陋设计到如今拥有丰富剧情和复杂系统的游戏版本,“套出”2万这个成就成为了许多资...