分期乐资金利用好方法
分期乐作为消费金融平台,其核心逻辑建立在信用评估与资金流转的双向博弈中。用户通过分期服务获取资金后,实质上是在利用平台的信用额度进行资产配置。这种模式下,资金的流动性管理成为关键,需通过精准的账单规划实现资金的多周期利用。例如,将大额消费拆分为多期还款,可有效降低单笔资金的压力,同时借助平台的利息计算规则,优化资金的时间价值。但需注意,平台对资金流向的监控机制正在强化,任何超出合同约定的用途都可能触发风控系统的预警。
平台的利率结构暗含着复杂的资金成本计算逻辑。表面看似低息的分期方案,往往通过隐性费用或提前收取的服务费转嫁成本。用户若想最大化资金利用率,需深入拆解每笔交易的实际成本,包括但不限于手续费、违约金及可能产生的逾期利息。部分用户通过多账户分散申请的方式,试图降低单笔审批的通过率,但这种操作可能被系统识别为风险行为,导致信用评分受损。资金周转效率的提升,本质上是建立在对平台风控模型的深度理解之上。
在优化资金使用效率时,需警惕平台对资金用途的二次监管。部分用户尝试通过虚拟消费或关联账户转移资金,但此类操作可能触发反洗钱系统,导致账户被冻结。更隐蔽的套利空间出现在平台与第三方支付渠道的接口处,通过技术手段实现资金的跨平台流转,但这种操作存在法律风险且可能被平台反制。真正有效的策略应聚焦于提升个人信用资质,通过稳定还款记录积累信用资产,从而获得更优惠的分期条件。
合规的套利空间往往存在于平台规则的边际地带。例如,利用不同分期产品的利率差异进行套利,或通过合理规划还款周期降低资金成本。但此类操作需建立在对平台风控规则的充分掌握之上,任何试图绕过系统监管的行为都可能付出高昂代价。资金管理的核心应回归到风险对冲与收益平衡,而非单纯追求短期利益。平台正在通过AI风控系统强化对异常交易的识别,用户需在合规框架内寻找优化空间。
相关文章
拍拍贷借款怎么用?现金还款要注意这些
拍拍贷的借款使用方式,以及随后的现金还款,涉及到一个借贷产品与用户行为之间的联动。借款人获取资金后,其用途范围相对自由,但实际上会受到自身需求和风险承受能力的影响。 常见的用途包括:周转应急、生意周转...
携程“拿去花”额度如何提现
携程“拿去花”的额度机制,实质上是一种信用消费模式,它借力用户提前积累的旅行消费意愿,为他们提供便捷的支付方式。但对于一些用户来说,“拿去花”的额度提现问题却是一个亟待解决的需求。 从技术的角度来看...
如何将白条借款提现到银行卡?
首先,明确“白条”是阿里巴巴旗下蚂蚁金服提供的一种先消费后付款的信用服务。用户通过支付宝可以使用白条进行支付,并在还款日之前选择分期或一次性还清款项。 接下来,我们探讨如何将“白条”的借款直接提现...
有没有专门用于花呗的POS机?
“有没有专门套花呗的机子办”这个问题,实际上反映出在移动支付和消费场景的演变中,商家对于提升现金流、加速回款的迫切需求。传统的POS机,虽然功能齐全,却在很大程度上将花呗等“预付”支付方式的优势发挥得...
花呗客服电话已停用 新方式更高效
花呗平台曾经公开的客服电话号码,在当前的使用场景下已经不再具备实际价值。这种现象并非偶然,而是与支付宝及花呗自身战略调整、用户沟通方式的转变密切相关。最初,蚂蚁集团(花呗的运营主体)为了提升用户服务质...
花呗免手续费攻略全揭秘
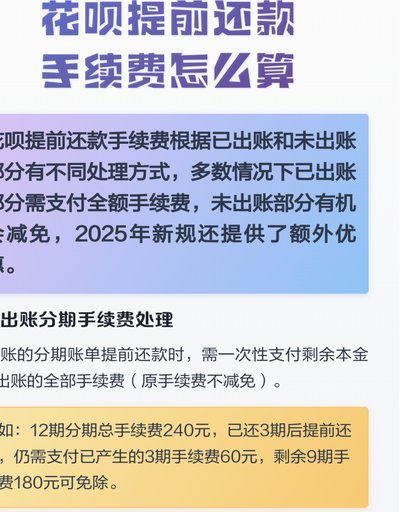
近年来,花呗作为一种便捷的消费信贷工具受到广泛欢迎。但值得注意的是,用户常常对如何避免或减少花呗手续费产生疑问。实际上,在一定条件下,通过合理的财务管理与利用优惠活动,是有可能实现“不收手续费”的目标...