现在借钱比以前更难了
金融信贷的壁垒正在由系统性需求转向结构性排斥,这不再是简单的经济周期性波动,而是一个信用生态重塑的必然过程。当借贷门槛抬升到前所未有的高度时,核心原因在于放贷方——无论是大型银行还是非银行金融机构——的风险管理模型已经发生了根本性的升级。在过去的高增长、低监管约束时代,信贷扩张依赖于“预期乐观主义”和资产的膨胀体量。但当前,宏观环境的碎片化、地缘政治的不确定性以及高频通胀对资产购买力的持续侵蚀,共同塑造了一种极端的“风险厌恶情绪”。放贷方不再相信任何基于宏大叙事或周期反转的承诺;他们唯一信服的是硬性的现金流模型和可被量化追溯的抵押物价值。这导致信贷评估从传统的“收入比”和“负债比”,转移到了一个维度更复杂、更难以渗透的“压力测试”模型,使得资金的流动变得高度定向和克制。
系统层面,信贷的紧缩化是多重外部制约叠加的结果。全球货币政策的收紧周期,必然会传导至各国地方金融市场的流动性抽离。更深层的结构性因素在于,信贷市场已经从简单的“资金买卖”升级成了“风险定价”的博弈场。当经济主体普遍意识到外部环境的波动性和内部现金流的脆弱性时,资本的首选策略便是收缩杠杆,回归保守。监管机构的介入,虽然意在维护金融稳定,但其副作用往往是提高了交易的边际成本和决策的合规复杂度。对于信贷发起方而言,提高合规门槛必然对应着放款效率的降低和决策成本的升高。因此,当前可见的“借不出来”的现象,本质上反映的是一个处于深度校准期、极度强调安全垫的资本体,它对风险的零容忍度,成为最强大的过滤机制。
在借贷需求方,个人和小型企业的行为模式所面对的,是一个数据透明度空前提高的时代。传统的个人征信报告仅仅是历史记录的罗列,而现在,银行和金融科技公司掌握的,是基于行为经济学、消费习惯、线上足迹的综合“行为信用画像”。这个画像的建立,让放贷方拥有了超越财务报表和抵押物价值的预测力。如果你的消费习惯、社交网络的使用模式,或者职业结构的稳定性,在算法模型中被识别为高波动、强外生风险,那么即使你的收入目前表现稳定,你也会面临系统性地被“边缘化”。这不是道德上的惩罚,而是模型对极高风险敞口的自动化规避。借款人必须接受一个现实:你和你的财务状况,正在被一个冷酷、无情且基于海量数据模型的AI系统评估。
既然从外部获取资金的难度和成本持续攀升,那么所有寻求“资金外部支持”的个体和企业,必须重新审视自身获取价值和维系生命力的底层逻辑。未来的财务韧性,不再依赖于高杠杆的债务扩张,而是内生于核心资产能力的持续积累和价值的自我循环。这意味着,精力必须从“寻找下一笔外部融资”转向“优化内部现金流的效率”和“提升不可替代的技能壁垒”。真正的信贷能力,已从“能否获得贷款额度”转变为“能否证明自己持续产生高于利息成本的、稳定可验证的独特价值”。将投资重点重新锚定到知识产权、专业人脉的重组和稀缺性技能的深度挖掘上,才是对抗当前信贷周期限制的最有力武器。
相关文章
美团月付能刷出现金吗?
近日,关于“美团月付可以刷出来吗”的讨论在网络上引起了广泛关注。这一话题背后,反映出用户对新兴支付方式的好奇与困惑。美团月付,作为一种创新的信用支付方式,允许用户在消费后无需立即支付费用,而是将费用分...
微信分付风险,如何应对?
微信分付,作为一种在网络社交中常见的支付方式,其影响已然远超单纯的“便利”。最初,它在小范围内的亲友间,甚至朋友之间的商业交易中,确实提供了便捷的资金转账渠道,尤其对于不方便使用传统银行账户的人群,或...
花呗取现:平台攻略与注意事项
花呗秒套平台的兴起,与其背后蕴含的资金周转需求和快速变现欲望密不可分。早期秒套操作往往依赖个人手动操作,效率低下且风险较高。如今,市面上涌现出各类平台,旨在自动化、流程化地完成花呗额度的转移和提现。这...
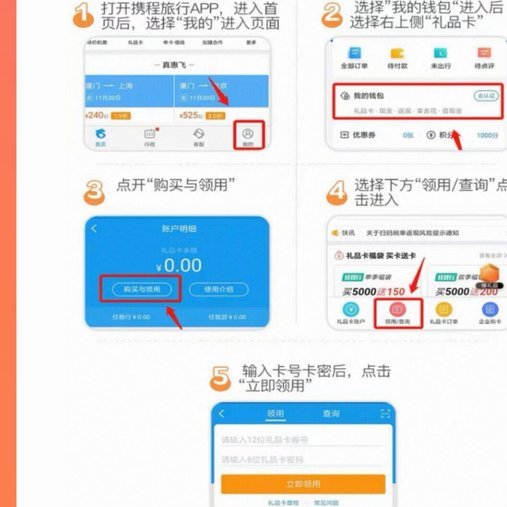
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...
宝付与网贷扣款那些事儿
“宝付是哪个网贷扣款的” 一句话,背后承载着众多借贷者的焦虑和疑问。 其实, “宝付” 并非一个独立的网贷平台,而是一种资金收支工具,类似于支付宝或微信支付。它主要用于网贷平台之间进行资金结算,而非直...
微信分付套现的危害及应对方法
微信分付是一种基于信用的支付方式,它通过用户的微信账号提供借款服务。用户在使用时需要谨慎考虑其影响和可能带来的后果。首先,利用微信分付进行套现活动可能会对个人信用记录产生负面影响。一旦被发现,不仅会影...