羊小咩贷款合法吗?看清资金方资质与利率红线是关键
面对“羊小咩贷款合法吗”这种疑问,单一的法律定性其实并不完整。在如今高度碎片化的互联网金融生态中,App名称往往只是一个前端展示的“流量入口”,真正的法律主体隐藏在后台的牌照背后。很多用户在面对借贷请求时,容易陷入一种认知误区,即认为只要App能从应用商店下载,其业务逻辑就是合规的。然而,合法性的核心判断标准不在于这个品牌是否响亮,而在于其背后支撑资金流转的金融机构是否拥有国家监管部门授权的放贷资质。
深度拆解这类平台的运营逻辑,你会发现许多小额贷款平台本质上扮演的是“助贷”或“流量分发”的角色。在这种模式下,判断“羊小咩贷款合法吗”的关键,在于穿透查看借款合同中的实际出借方。如果该平台仅作为信息撮合方,而背后的资金来源是具备合法经营牌照的消费金融公司或小额贷款公司,那么其交易行为在形式上是合规的。但如果平台涉及自营放贷却无相关金融许可证,或者其合作的资金方处于监管灰色地带,那么这种借贷行为便极具法律风险,甚至涉嫌非法从事金融业务。
利率合规性是衡量贷款合法性的另一道生死线。法律对于民间借贷及金融机构贷款利率有着明确的上限约束,即不得超过一年期贷款市场报价利率(LPR)的四倍。许多用户在评估“羊小咩贷款合法吗”时,往往只关注表面的日利率或月利率,却忽略了名为“服务费”、“手续费”或“管理费”的隐形成本。如果通过各种名目加总后的综合年化利率超过了法律规定的上限,那么超出部分的利率约定在法律上是无效的,这不仅是违规,更是对借款人合法权益的直接侵害。
违规催收与隐私侵犯是另一个不可忽视的法律维度。即便借贷协议本身在利率和主体资格上勉强达标,但如果平台在催收过程中采用了骚扰亲友、暴力威胁或非法读取并泄露用户通讯录等手段,其行为本身便已构成违法。对于用户而言,判断一个贷款产品是否真正“合法”,不能仅看合同签署时的文字,更要看其在整个服务生命周期内的行为边界。这种全方位的合规性审查,才是保护自身财务安全和个人隐私的最终屏障。
相关文章
提高拍拍贷借款成功率的秘诀
拍拍贷,一家专注于小额借款服务的平台,其审批流程相对灵活,但并非所有申请者都能成功获取贷款。想要提高在拍拍贷上的借款成功率,关键在于展现自身良好的信用状况和偿还能力。 首先,完善个人信息是必不可少的...
拿去花能取现吗 如何提前还款
在现代金融市场中,各种消费金融产品层出不穷,其中“拿去花”凭借其便捷的申请方式和灵活的资金使用场景,成为了不少用户的首选。但关于“拿去花能取现吗?怎么提前还款?”这两个问题,却是用户最为关注的话题之一...
微信分付风险,如何应对?
微信分付,作为一种在网络社交中常见的支付方式,其影响已然远超单纯的“便利”。最初,它在小范围内的亲友间,甚至朋友之间的商业交易中,确实提供了便捷的资金转账渠道,尤其对于不方便使用传统银行账户的人群,或...
花呗提现手续费详解及操作指南
最近,关于“花呗转账提现手续费多少钱”的讨论热度逐渐上升。首先需要明确的是,花呗本身并不支持向银行卡转账或提现的功能。这是由花呗的使用规则和其服务性质决定的——它主要用于消费支付,帮助用户灵活管理信用...
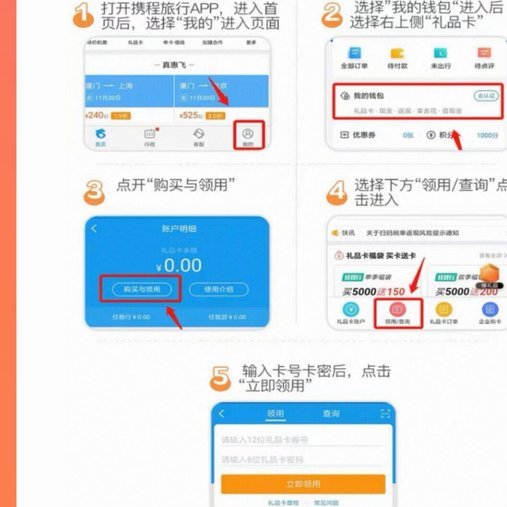
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...
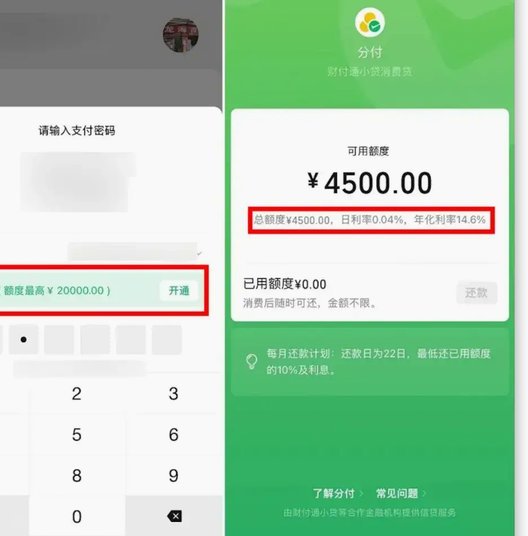
微信分付金额的获取风险及法律风险提示
在探讨“如何套取微信分付金额”这一话题时,我们首先需要明确一点:此类行为不仅违反了微信的用户协议与相关法律法规,还会给个人信用和财产安全带来潜在风险。因此,在讨论这类问题之前,必须强调:任何形式的违规...