分付如何安全提现避免风险
理解“套现”的本质,首先要厘清消费信贷产品的底层风控逻辑。分付作为典型的虚拟额度信用支付工具,其设计初衷是解决即时消费需求而非资金流转套利。系统后台通过实时交易监控用户行为特征,一旦检测到非真实消费的转账或取现指令,风控模型会立即触发预警机制并冻结权限。这意味着所谓的直接提现通道在产品设计阶段就已物理隔离,任何试图突破规则的操作都在挑战系统的风险防线,不仅无法实现预期目的,反而会导致账户受限和信用降级。
市面上流传的所谓“技巧”多属于灰色地带陷阱,操作者往往需要支付高额服务费甚至遭遇个人信息泄露的风险。这类第三方中介利用用户对短期现金流的需求进行诱导,一旦资金到账即完成交易闭环,后续可能面临催收压力及额度冻结的双重困境。真正的信用管理不在于如何钻空子获取额外现金,而在于合理规划现有额度的使用场景,通过真实消费记录积累良好的履约信誉,维持账户的活跃度与稳定性才是长久之计,切勿因贪图小利而触碰金融红线。
从成本收益角度看,将信贷资金转化为现金往往伴随着高额的年化费率陷阱和隐性损耗。若强行提取并使用闲置额度用于非合规用途,不仅需承担按日计算的利息费用,还破坏了征信记录的真实性原则与使用规范。金融机构对于非真实场景的贷后管理极为严格,异常的资金流向会被标记为恶意欠款风险信号。这不仅会增加后续融资的难度,更可能导致被列入黑名单影响未来数年的金融服务获取能力,得不偿失的行为完全违背了金融常识的基本边界。
合规用信才是保障财务安全的根本途径,当面临资金周转压力时,应优先选择正规渠道的短期理财产品或银行低息贷款来解决流动性问题。而非依赖可能引发违约风险且极易被监管穿透的操作路径,健康的信用体系建立在真实消费场景之上,保持适度负债并按时还款才能确保在真正紧急时刻获得支持。切勿因小失大陷入套路贷陷阱,维护个人金融资产的清白与安全比单纯追求眼前现金价值更为重要和明智。
相关文章
拿去花取现避坑指南:科学规划你的资金流
面对金融产品日益多样化的今天,“拿去花”作为一种消费信贷服务,受到了很多消费者的青睐。然而,如何合理地利用“拿去花”的取现功能,却是一个值得深入探讨的话题。 首先,了解产品的利率与费用结构至关重要...
花呗客服电话是多少?
关于“花呗平台客服电话号码是什么”,许多用户在使用过程中会遇到各种问题,如还款提醒、账户异常或服务咨询。因此了解正确的客服联系方式显得尤为重要。 目前,蚂蚁金服官方提供的花呗客服热线为95188,...
便荔卡包靠谱吗?全面解析其平台可靠性
在当今互联网金融快速发展的背景下,各类支付平台如雨后春笋般涌现,便荔卡包作为其中的一员,引发了广泛关注和讨论。面对市场中良莠不齐的平台选择,消费者最关心的问题莫过于“便荔卡包是什么平台可靠?”这一核心...
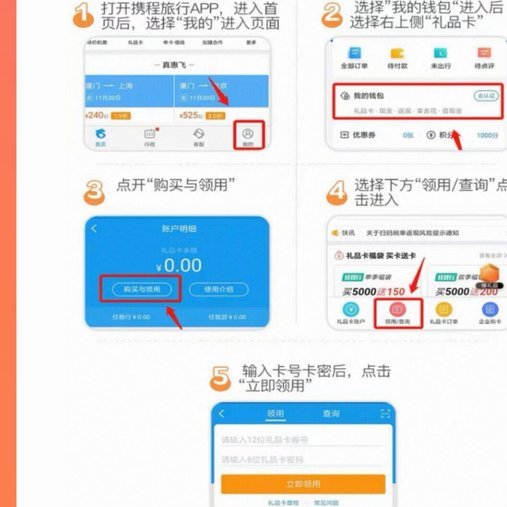
携程额度能套现吗?安全吗?
携程提供的额度本质上是为用户在预订机票、酒店和旅游产品时提供的一种支付便利。关于“能否套出”以及其安全性问题,可以从以下几个角度进行探讨。 首先,从实际操作来看,“套现”的行为通常涉及将原本用于消费...
得物佳物分期提现限制全解析
得物佳物分期本质上是一种消费信贷工具,其资金流向受到平台严格管控。用户通过该功能购买商品时,资金由平台直接划转至商户账户,而非进入用户个人账户。这种设计的核心逻辑在于保障交易闭环,防止资金被挪用或用于...
花呗商家如何实现免费提现?
花呗商家提现成本的构成远比表面操作复杂,其核心在于资金流转链条中的多重利益分配。平台通过商户手续费、资金沉淀收益、交易佣金等维度构建盈利模型,提现免费的本质是商家与平台在资金使用效率上的博弈。部分商家...