得物“立即变现”到底是什么?深度解析其交易底层逻辑
得物平台推出的“立即变现”功能,本质上是为潮流商品交易构建的即时流动性解决方案。这一机制打破了传统二手交易中“等待买家”的被动模式,通过算法匹配、动态定价和快速审核流程,使用户能在发布商品后短时间内完...
分期乐人工转接操作指南
分期乐的客服系统设计以自动化处理为主导,用户转接人工的路径往往涉及多重技术节点。当用户通过APP或网页端触发转接请求时,系统会先进行语义识别与意图判断,若判定为复杂咨询场景,才会启动人工介入流程。这一...
便荔卡包申请:企业需知这些条件
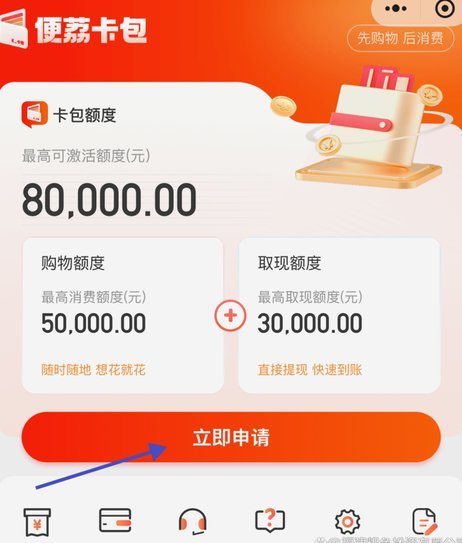
便荔卡包的申请条件围绕企业资质、信用记录、运营数据及合规性展开。企业资质是基础门槛,需提供完整的营业执照、行业许可证及法人身份证明。不同行业对资质要求差异显著,例如金融类企业需额外提交金融牌照,而科技...
额度套路:玩转信用权重,解锁高额资金
信用的本质绝非一个冰冷的数字上限,它是一个复杂的、由机构根据行为模式实时构建的“信任权重”。想要突破所谓的“额度天花板”,核心思维的转变必须从“如何最大化消耗”转向“如何重新塑造信用模型”。这意味着你...
有钱却无法支付?揭秘美团月付的隐形门槛
支付账户显示资金充裕,却在实际支付环节被阻断,这一用户体验障碍点并非简单的技术故障,而是多维支付生态系统复杂规则与用户认知模型错位交汇出的典型金融摩擦点。核心矛盾在于“可见余额”与“可支付额度”的内在...
花呗贷款合法性:监管合规与用户风险解析
花呗平台贷款的合法性问题,并非简单地是“是”或“非”之分,而是一个涉及金融监管、平台运营以及用户风险控制的复杂考量。从法律角度审视,花呗的贷款业务实际上依托于蚂蚁集团的金融牌照,以及其间接借用的银行的...
携程拿去花实名注销全攻略
### 关于携程拿去花实名注销流程的探讨 随着互联网金融产品的发展,越来越多的用户选择通过平台消费和服务。然而,在使用金融服务时,个人隐私和信息安全显得尤为重要。对于携程旗下的“拿去花”服务而言,用户...
花呗如何秒提现至账户
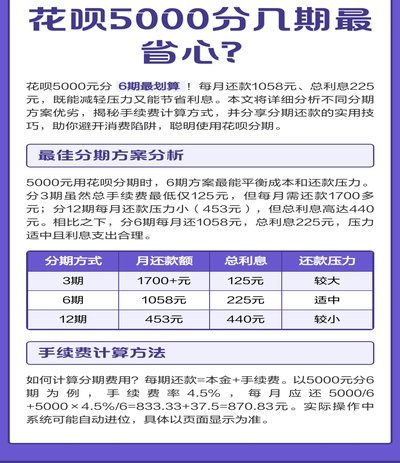
花呗本质上是一种循环授信额度,它核心价值在于支付能力的拓宽而非现金的即时转移。理解“提现”这一动作,必须首先拆解其经济属性:将支付预支额度转化为银行卡可用的实时资金。当用户搜索“花呗提现秒到账”时,其...
得物借钱到手了,能提现吗?
近期,关于得物平台的金融产品——“借钱”功能是否可以提现的问题引发了广泛关注。得物作为时尚潮流电商平台,在提供商品交易服务的同时也推出了金融服务,“借钱”功能旨在帮助用户解决购买心仪商品的资金需求。不...
花呗使用避坑指南:别再“套”了!
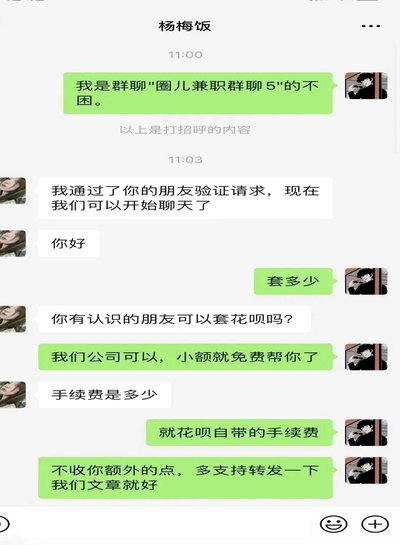
花呗的普及,实则构建了一种精巧的消费信用体系,其背后蕴含的风险与机遇,远不止是“能先消费后付款”那么简单。很多人谈及“套花呗”,往往聚焦于利用分期、账单日等技巧降低利息,或者通过各种渠道提升花呗额度。...