[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
得物APP的提现操作中,用户常误以为能直接提现至微信账户,但实际机制存在显著差异。得物平台设计时即聚焦于银行卡提现,微信支付作为独立生态,两者间无直接对接通道。这种设计源于支付合规性要求,避免资金在不同系统间流动带来的风险。因此,提现至微信的尝试往往失败,用户会遭遇系统拒绝或资金滞留风险。这种现象并非技术缺陷,而是金融监管框架下的必然选择,需从用户操作习惯重新梳理路径。
若需将得物余额转至微信支付,用户应优先确保得物账户已绑定银行卡。通过APP内“我的资金”页面,选择“提现至银行卡”,输入银行卡信息后,系统会将资金划转至指定账户。完成银行卡提现后,用户可直接使用微信支付功能将该笔资金转入微信钱包,实现资金闭环。此流程规避了直接提现的障碍,符合监管要求,且操作步骤清晰,无需额外工具支持,既安全又高效。
许多用户因混淆得物的“微信支付”功能与提现机制,误以为APP支持微信实时提现。实际上,得物内微信支付仅用于商品购买,不涉及资金提现。此类误解常源于界面提示模糊,导致用户操作时产生困惑。建议定期检查APP更新,以获取最新支付说明,避免因版本差异引发问题。平台方通过优化界面逻辑,已逐步减少此类混淆,但用户需主动识别功能边界。
在操作中,务必验证银行卡信息真实性,避免使用第三方工具。得物提现需通过官方渠道,任何声称“秒提现至微信”的第三方服务均存在欺诈风险。资金安全应优先于速度,尤其当用户涉及大额操作时。平台方已强化风控机制,但用户需主动识别异常行为,保障自身权益。此类细节直接关系到资金安全,切勿因追求便利而忽视潜在隐患。
综上所述,得物APP提现至微信的可行路径并非直接支持,但通过银行卡中转,用户能高效完成资金转移。关键在于理解平台设计逻辑,而非盲目追求即时提现。建议用户优先绑定银行卡,再利用微信支付实现最终结算,确保流程安全合规。此方法既满足用户需求,又符合金融监管框架,是兼顾效率与安全的最优解。
相关文章
揭秘花呗额度套现背后的真相与风险
近年来,关于“天猫花呗额度券是否可以套出来”的讨论热度持续攀升,引发了广泛的关注与探讨。这一话题不仅涉及金融支付领域的规则与限制,还涉及到消费者对信用额度的管理和使用方式的创新尝试。然而,这种行为的背...
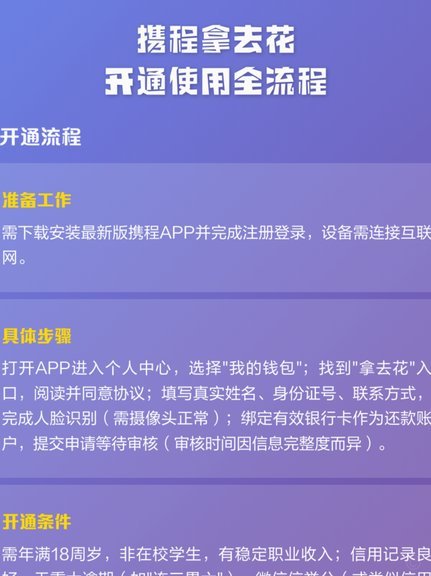
携程拿去花如何间接取现
携程拿去花,这款金融产品为旅行爱好者提供了便捷的分期付款服务。然而,在了解如何使用这项服务的同时,用户也常常会有将额度转化为现金的需求。尽管拿去花主要用于预订酒店、机票等旅行相关费用,并不具备直接提现...
携程还款去哪儿?
携程作为在线旅行服务平台,其资金流转链条涉及用户支付、平台运营、还款机制等多个环节。当用户通过携程支付订单时,资金首先进入平台的支付结算系统,随后根据服务条款分配至不同账户。平台通常会将部分资金用于技...
京东白条套现是否可行
京东白条本质上是一套围绕消费场景设计的信贷延期支付工具,其核心设计初衷是优化消费周期的资金回笼,而非提供一个可直接变现的周转资金池。因此,探讨“京东白条能否套现”的讨论,其本质跳脱了金融产品的使用范畴...
分期乐额度如何提升?
随着金融产品的日益丰富,分期付款已成为消费者解决购买力不足问题的重要手段之一。在众多的信贷产品中,分期乐因其灵活的消费方式和多样化的商品选择而受到广泛欢迎。对于已经拥有额度但不知道如何有效使用的用户来...
白条借款怎么提现现金
近年来,消费金融产品层出不穷,“白条”作为支付宝推出的一种赊购服务,逐渐成为许多人日常购物的首选。但不少用户关心的一个问题是:“如何将‘白条’中的借款转换为现金?”这涉及到用户对“白条”的理解和使用方...