花呗未来会消失吗
花呗作为支付宝生态中的消费信贷产品,其存在形态与商业逻辑始终与平台战略深度绑定。从技术架构看,花呗依托支付宝的风控体系和用户数据池,形成了独特的信用评估模型。这种基于场景化消费数据的授信方式,本质上是互联网金融对传统信贷的重构。当监管政策对消费金融的穿透式管理逐步加强,花呗的运营模式必然面临合规性重构的压力,但其核心价值在于将信用行为嵌入高频消费场景,这种模式在短期内难以被替代。
监管框架的动态调整正在重塑消费信贷的边界。2023年央行对互联网金融的穿透式监管,本质上是对消费金融产品风险敞口的重新定义。花呗作为支付宝生态中的信用工具,其存在形态可能从"支付工具"向"金融服务"转型,但核心逻辑仍依赖于平台对用户行为数据的持续沉淀。这种数据驱动的信用评估体系,与传统金融机构的风控模型形成差异化竞争,也使得花呗在合规框架内具备持续演进的空间。
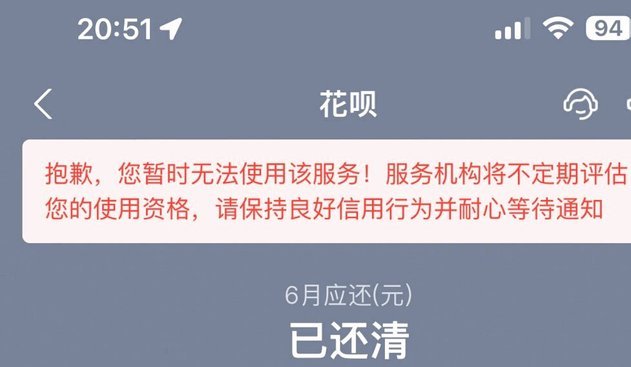
市场竞争格局的演变正在改写消费信贷的生态位。微信支付分付、银行信用卡分期等产品形成多维度竞争,但花呗依托支付宝的场景渗透优势,仍能保持用户粘性。关键在于如何平衡消费刺激与风险控制,当用户对分期付款的接受度出现边际变化时,花呗可能需要通过产品形态创新来维持市场地位。这种创新既可能表现为服务场景的扩展,也可能转向更精细化的用户分层管理。
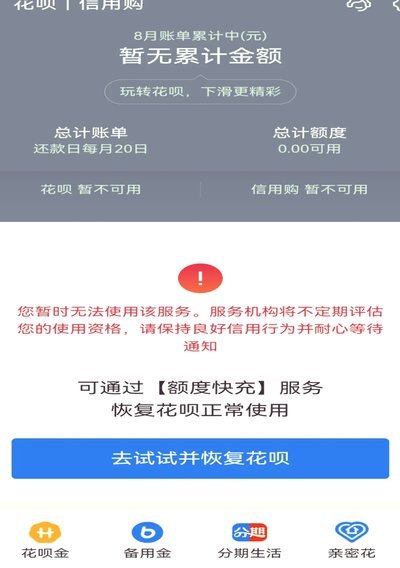
技术迭代正在重塑信用评估的底层逻辑。区块链技术对交易数据的不可篡改性,以及AI模型对消费行为的预测能力,正在改变传统信用评分体系。花呗若想维持竞争优势,必须将这些技术要素深度整合到信用评估模型中。这种技术赋能不仅提升风险控制能力,更可能催生新的消费金融产品形态,使花呗在监管框架内实现模式创新。
用户行为的演变正在重构消费信贷的供需关系。年轻群体对分期付款的接受度与债务管理意识的矛盾,正在促使消费金融产品向更精细化方向发展。花呗若想持续存在,必须在用户体验与风险控制之间找到动态平衡点。这种平衡可能体现在产品形态的多元化,或是通过会员体系、积分系统等创新方式,将信用服务嵌入更广泛的用户生命周期中。
相关文章
羊小咩平台使用指南:知识变现新路径
羊小咩平台,作为一种基于区块链的知识付费生态系统,其价值并非仅仅在于提供内容,而在于构建了一种基于信任、激励和社区参与的知识共享新模式。要真正驾驭平台,需要从其核心设计理念入手,即“价值锚定”与“多元...
拍拍贷借款成功三天未到账原因解析
拍拍贷借款成功三天未到账,并非偶然,它体现了当前P2P平台(包括拍拍贷)运营模式下,用户体验、风控和监管合规之间存在着复杂的博弈关系。三天的时间看似短暂,却足以让借款人焦虑不安,甚至产生极大的信任危机...
套现花呗的手续费 现金怎么算
花呗作为一种便捷的消费信贷工具,为广大消费者提供了极大的便利。然而,在实际操作中,部分用户可能会尝试通过非官方途径套现花呗额度以获取现金,这种行为往往伴随着一定的风险和成本。其中,手续费是不可避免的问...
美团药提现全流程指南:资质审核与合规要求详解
美团药平台的提现流程涉及多重合规性验证,核心在于确保资金流转符合监管要求。用户需先确认账户是否通过药品经营资质审核,否则无法触发提现功能。系统会通过国家药监局数据接口校验商家资质,未通过验证的账户将被...
便荔卡包靠谱吗?全面解析其平台可靠性
在当今互联网金融快速发展的背景下,各类支付平台如雨后春笋般涌现,便荔卡包作为其中的一员,引发了广泛关注和讨论。面对市场中良莠不齐的平台选择,消费者最关心的问题莫过于“便荔卡包是什么平台可靠?”这一核心...
拿去花套现商家微信:灰色地带的金融风险
“拿去花套现商家微信”的现象,如同金融体系中的一个暗流涌动,其合法性问题远比表面上看起来复杂得多。简单粗暴地将其定义为“违法”过于片面,实际上,问题的根源在于其运作模式本身,以及在监管真空中的滋生。商...