花呗秒到账?现金如何提取
在数字支付生态中,“花呗秒到账二维码”这一表述常被误认为能直接兑换现金,实则存在严重概念混淆。花呗作为支付宝的信用借贷服务,其“秒到账”机制仅指借款申请后系统快速放款至用户花呗账户,而非生成可提现的现金二维码。用户误将花呗的借款状态等同于现金到账,容易导致资金损失。花呗账户余额与银行账户严格隔离,二维码仅用于支付场景,无法直接转化为现金。这种误解在当前消费信贷热潮中尤为普遍,需从源头厘清机制以避免误操作风险。
深入分析花呗的提现逻辑,“秒到账”本质是信用额度的快速激活,但现金实际到账需经银行端多级验证。花呗系统设计时已明确:借款放款后,资金需通过央行支付通道完成银行账户对账,处理周期通常为24-48小时。用户常误以为的“秒到账现金”实为系统处理延迟,与支付宝即时支付功能有本质区别。花呗的风控机制要求所有提现操作必须绑定真实银行卡,且需通过芝麻信用分审核,这解释了为何“秒到账”无法直接生成现金——现金到账是银行结算的复杂流程,非技术层面的即时响应。
若需将花呗余额转为现金,用户应通过支付宝APP进入“花呗”页面,选择“提现”选项,绑定银行卡后提交申请。此过程虽比传统贷款更高效,但非即时完成,需等待银行端确认。建议用户在提现前检查芝麻信用分是否达标,避免因信用问题导致申请失败。同时,单笔提现限额受个人资质限制(通常为5000元以下),需确保资金用途合规,防止因操作失误引发账户冻结。
过度依赖花呗提现易埋下信用隐患。花呗利率较高,逾期将直接下调芝麻信用分,甚至触发法律风险。任何声称“秒到账现金”的二维码均为诈骗,用户应通过支付宝官方渠道核实。支付宝多次警示:花呗是消费信贷工具,非现金管理渠道,切勿轻信第三方“秒到账”宣传。资金安全需从源头把控,避免因概念混淆导致财产损失。
对于急需现金场景,优先使用支付宝余额、银行转账或正规借贷渠道。花呗适合小额日常消费,而非现金应急。若长期资金需求,建议咨询银行或持牌金融机构,选择低息贷款产品。理性看待花呗功能,才能在数字支付时代实现资金安全与信用健康双赢。
相关文章
财务困境如何选择分期借款渠道?
面对财务困境,很多人会选择借款来渡过难关。然而,在某些情况下,由于信用记录不佳或收入证明不足,传统金融机构可能拒绝提供贷款服务。此时,寻找分期付款的方式就显得尤为重要了。 首先,可以考虑使用信用卡。...
羊小咩:品牌营销的“情感陷阱”
“羊小咩是哪家的”这个问题,远不止是单纯的品牌溯源,它触及了中国当代消费品市场的一系列深层问题,也反映了消费者日益增长的“品质焦虑”和对品牌故事的追寻。最初,“羊小咩”的流行并非源于某个特定的生产厂家...
白条客服:信任与高效的桥梁
白条平台客服的角色不仅仅是解答用户疑问,更是在构建一个信任和安心的消费环境。随着互联网金融的发展,“信用消费”已成为消费者日常生活中不可或缺的一部分,而作为这一链条中的重要环节,白条平台客服需要具备全...
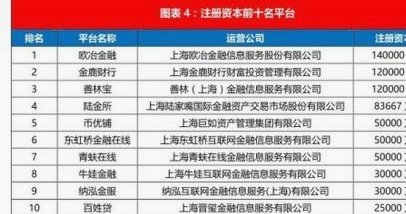
2024网贷平台Top10:稳健选择与金融科技创新
在当前金融科技迅速发展的背景下,网贷平台成为了众多借款人和投资者的重要选择。根据市场表现、用户体验以及金融监管合规性等多重维度综合考量,以下是目前网贷平台前十名的概览。 首先,要提到的是陆金所。作为...
桃多多额度提现:图文详解流程及常见问题
桃多多商城的额度提现机制本质上是平台资金流转的底层逻辑体现。用户在完成交易后积累的额度,实质上是平台对交易行为的信用背书。提现过程需要通过多重验证确保资金安全,包括但不限于实名认证、交易流水核验、风险...
美团买药先用后付套现可行吗
美团买药先用后付的“套现”机制,本质上是利用了支付平台的信用背书,将一部分潜在的风险转移到平台方。这种模式在一定程度上确实降低了用户的支付门槛,尤其对于那些习惯使用线上购物、追求便捷性的群体来说,它提...