白条逾期如何协商延期与委托催收策略
逾期后主动与平台沟通是化解危机的第一步,但需明确协商的核心在于重构还款计划而非单纯延期。建议在联系客服前整理完整逾期账单、收入证明及突发状况佐证材料,用数据替代情绪化表述。平台通常更倾向接受分阶段偿还方案,可提出将欠款拆分为多期小额支付,同时承诺未来按时履约。协商过程中需避免承诺无法兑现的条件,如“下个月全额还款”可能引发二次违约,应聚焦于可执行的分期方案。
委托第三方催收时需警惕信息泄露风险,正规机构会提供催收授权书并明确沟通边界。建议要求对方出示营业执照、催收人员工号及联系方式,核实其资质后方可配合。协商延期需在平台与催收方之间建立三方沟通机制,避免信息断层导致重复施压。可提议将原欠款转化为更长周期的分期协议,但需在协议中明确新还款日、违约金调整条款及提前结清优惠,防止口头承诺缺乏法律效力。
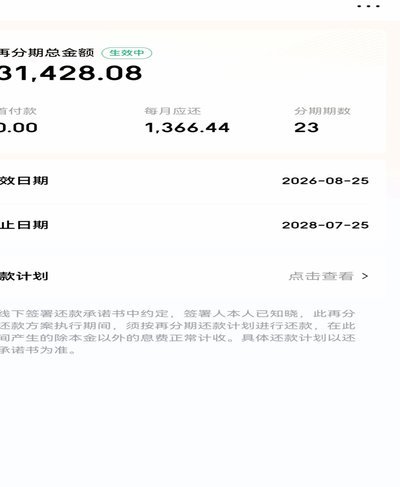
法律层面需注意,超过3个月的逾期可能触发平台向法院起诉,此时协商空间大幅收窄。建议在首次逾期后7个工作日内启动协商,利用平台“宽限期”政策争取缓冲期。若涉及信用卡或消费贷,可同步向银保监会投诉,要求平台提供催收合规证明。协商成功后务必签署书面协议,明确新还款计划、违约责任及争议解决方式,避免口头承诺被催收方曲解为违约借口。
长期信用修复需同步进行,逾期记录将在征信系统保留5年,但可通过按时履约逐步改善评分。建议在协商期间同步申请小额信用产品,用新账单的良性记录覆盖旧逾期。若协商失败且面临诉讼,可委托律师介入,通过司法程序争取分期执行或债务重组。最终目标是将逾期转化为可控的债务管理过程,而非陷入恶性循环。
相关文章
套现多少钱成犯罪?
套现行为的法律界限并非一个固定的数字,而是由多种因素交织而成的复杂系统。单纯的金额阈值无法准确定义“犯罪”,因为法律关注的是行为本身、犯罪的构成以及涉案人员的意图、手段和后果。在许多国家,例如美国和中...
鹿优选如何提升提现额度
鹿优选的提现额度提升,并非单纯的“刷单”或“快速成单”的解决方案,而是需要对平台规则和自身运营策略进行深入理解和长期调整。 平台在设定提现额度时,并非无根据,而是基于用户的风险评估和运营成本考量。 用...
携程“拿去花”额度如何提现
携程“拿去花”的额度机制,实质上是一种信用消费模式,它借力用户提前积累的旅行消费意愿,为他们提供便捷的支付方式。但对于一些用户来说,“拿去花”的额度提现问题却是一个亟待解决的需求。 从技术的角度来看...
额度取现的金融逻辑与流程解析
要真正理解“羊小咩怎么额度取现”这一操作,核心视角绝不能停留在操作流程层面,而必须深入探讨其背后的金融生态模型与资金属性解析。首先,必须从额度的“归属权”和“性质”入手进行定性判断。这种额度是来源于何...
警惕!在线套花呗软件的法律与安全风险
近年来,随着互联网金融的迅速发展,各类金融产品层出不穷,花呗作为一种信用支付工具,深受消费者欢迎。然而,部分用户为了追求优惠或信用额度,会寻找所谓的“在线套花呗软件”。这种行为不仅违背了平台规则,还存...
得物额度怎么提高 现金分期
得物平台的额度体系本质上是基于用户信用行为的动态评估模型,其核心逻辑在于通过多维度数据交叉验证消费能力与还款意愿。提升额度的关键在于建立稳定的消费场景闭环,例如高频次的正品交易记录能强化平台对用户资产...