分付提现成零钱轻松管理现金流
微额、碎片化的提现模式,本质上是对传统金融“一次性大额结算”机制的一次深刻挑战。这不仅仅是一个技术层面的拆分动作,它反映了用户对资金流动性管理和掌控感的极度需求。当收益或资金累积到一定程度时,用户渴望将大笔财富分散到多个、可即时支配的零钱池中,这极大地改变了传统的“到账等待期”心智模型。从心理学角度看,这种机制的优势在于它成功地将潜在的、巨大的财务目标,拆解成了多个可达成的、即时的“小胜利”。每一次小额的到账,都像一次微小的正向反馈循环,维持了用户的持续参与度和平台的黏性,使其更专注于持续产出,而非仅仅等待某一个终极的提现时刻。
从平台架构和交易系统设计的视角来看,处理这种分付零钱提现,对底层风控模型和交易流水处理能力构成了严峻的考验。系统不能仅将其视作分散的转账记录,而必须建立一套能够实时追踪、聚合、并根据既定规则(如手续费结构、支付通道限制)进行高效流转的内部账本机制。如果设计不当,大规模的微额分付提现会迅速引发系统性的性能压力和数据聚合难题。优秀的平台必须将这种分付机制内建为一种优化的“支付网关”,它不仅解决了提现通道的物理限制,更重要的是,它创造了一个极度透明、易于管理的虚拟资金池,让资金从“平台账户”的抽象概念,回归到用户能即时感知和使用的“个人零钱”具象化状态。
更深层次的探讨,涉及其在行为经济学层面的引导作用。大额提现往往带有心理上的里程碑意义,一旦实现,用户可能会产生“任务完成”后的惰性,导致后续的积极行为衰退。而持续性的、基于零钱拆分的微额到账,则有效地维持了“预期价值”的恒定激发状态。平台运营方可以利用这一机制,在资金分配的节点设置不同的激励锚点。例如,可以规定特定小额阈值达成时,触发一次额外的虚拟积分或任务奖励。这使得资金提现的流程,从单纯的财务结算过程,升维成了一个持续的、具有多重即时激励点的“消费体验循环”,极大地优化了用户留在生态内的时间价值。
最后,我们在合规性与反洗钱角度也必须审视这种精细化的资金流转。将大额资金拆解成无数个微小零钱,理论上存在被用于分散资金轨迹、逃避监管关注的潜在风险。因此,成熟的金融科技平台必须构建复杂的智能监管网络。该网络不能仅仅依赖于总额的监控,更需要分析单笔、单时间段内的分付提现频率、金额区间和接收账号的关联性。优秀的系统设计必然是将反欺诈策略与提现流转逻辑深度耦合,构建一套具备“行为异常模式识别”的实时风控矩阵。这不仅是为了维护平台的安全边界,更是为了构建一个既能满足用户对高度灵活性需求的金融环境,又能确保符合主流支付监管最高标准的精细化支付生态。
相关文章
额度取现的金融逻辑与流程解析
要真正理解“羊小咩怎么额度取现”这一操作,核心视角绝不能停留在操作流程层面,而必须深入探讨其背后的金融生态模型与资金属性解析。首先,必须从额度的“归属权”和“性质”入手进行定性判断。这种额度是来源于何...
便荔卡额度变现攻略
理解“便荔卡包额度”的本质,首先需要剥开其作为“包”的概念,直抵其背后的金融结构属性。这种额度绝非简单的存现金,它更像是一套限定使用场景的消费激励或限额信用,其流动性本身就受到了设计层的严格限制。因此...
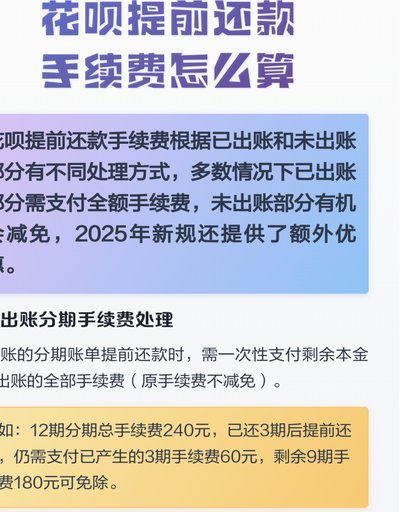
花呗免手续费攻略全揭秘
近年来,花呗作为一种便捷的消费信贷工具受到广泛欢迎。但值得注意的是,用户常常对如何避免或减少花呗手续费产生疑问。实际上,在一定条件下,通过合理的财务管理与利用优惠活动,是有可能实现“不收手续费”的目标...
分期乐额度秒到申请攻略
分期乐额度秒到套款流程详解 对于急需资金周转的用户而言,了解并掌握如何快速获取信贷资源显得尤为重要。分期乐平台以其灵活便捷的操作方式成为众多用户的首选之一。本文将深入剖析分期乐平台上“额度秒到”功能...
美团月付“取现消失”:信任危机与平台变革
“美团月付取现不见了”事件,远不止是商家和用户之间的一场投诉风暴,它深刻地揭示了平台经济生态系统中的潜在风险与治理难题。从根本上说,这并非单纯的“技术故障”,而是对平台经济现有模式的质疑和挑战。月付,...
羊小咩便荔卡余额提现攻略:合规取现流程与风险警示
羊小咩便荔卡作为特定场景下的预付卡产品,其设计逻辑与传统支付工具存在本质差异。该卡通常绑定特定商户或平台的消费场景,资金流转路径受到严格监管,其核心功能是促进消费而非提供流动性。从技术架构看,此类卡片...