为什么拍拍用借款入口总是“藏”起来?背后的风控逻辑。
拍拍用借款入口的变动引发行业关注,这一现象折射出平台在合规性与用户需求间的动态平衡。随着监管政策持续收紧,金融类应用的入口管理愈发严格,拍拍用作为第三方借贷平台,其借款入口的显性化与隐性化交替出现,本质上是平台在风险控制与流量获取之间的策略博弈。入口的"出现"往往伴随着用户行为数据的深度挖掘,平台通过算法模型筛选高信用用户,将借款入口精准投放至特定群体,这种定向策略既提升了转化率,也加剧了用户对入口位置的困惑。
入口位置的波动与平台风控体系的迭代密不可分。当系统检测到用户存在多头借贷、还款延迟等风险信号时,借款入口可能被临时隐藏,这种动态屏蔽机制有效遏制了潜在的违约风险。但与此同时,用户对入口变化的感知差异也暴露了平台在体验设计上的不足,部分用户因无法及时获取借款入口而错失资金周转机会,这种矛盾凸显出平台在风险防控与用户体验之间的平衡难题。
从行业视角观察,拍拍用借款入口的出现频率与平台流量策略密切相关。在促销节点或用户活跃期,平台可能通过弹窗、首页推荐等方式强化入口曝光,以刺激短期借贷需求。但这种策略往往伴随着用户隐私数据的过度采集,引发对信息安全的担忧。平台需要在提升转化率与保障用户权益之间建立更精细化的边界,避免因入口管理不当导致的信任危机。
用户应对入口变动的核心在于建立主动获取信息的意识。通过关注官方App更新日志、订阅推送通知等方式,可以及时掌握借款入口的调整规则。同时,用户应养成定期查看信用额度变动的习惯,这不仅能帮助识别入口变化的规律,也能提前规划资金使用策略。对于频繁遭遇入口隐藏的用户,建议主动联系客服进行风险评估,这有助于及时发现账户异常并采取补救措施。
未来拍拍用借款入口的管理将更趋智能化与透明化。借助AI技术,平台可实现对用户需求的实时感知,通过机器学习预测入口的最佳展示时机。同时,监管层对金融数据使用的规范将推动平台建立更完善的用户告知机制,确保入口变动的合理性与透明度。这种技术与制度的双重进步,或将重塑借贷入口的管理逻辑,使用户在获得便捷服务的同时,也能清晰掌握自身资金使用的风险边界。
相关文章
创新金融新模式
分期乐的崛起并非偶然,它精准切入了消费金融市场的细分场景。不同于传统金融机构的标准化产品,分期乐的业务模式建立在消费场景的深度渗透之上。其核心竞争力在于将金融服务嵌入消费场景,通过大数据和AI模型实现...
京东白条取现省钱秘籍
京东白条取现,并非简单的“借钱还钱”,而是一场精巧的资金流动和风险控制的博弈。掌握其背后的取现技巧,不仅仅是为了快速获得资金,更在于最大程度地降低不必要的损失和手续费。核心在于理解白条的运作逻辑:京东...
备用套:为不确定性保驾护航
备用套,这个词乍一听可能有些抽象,但如果深入探讨,它所涵盖的领域和意义远超出字面意思。在日常生活中,我们常说的“备份”或“备胎”,实际上就是“备用套”的概念的一种应用形式。其核心在于为不确定性的到来做...
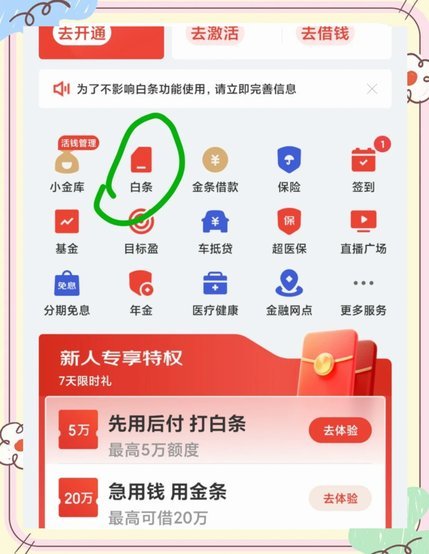
京东白条提现功能怎么开通
随着金融科技的快速发展,越来越多的金融服务产品进入我们的生活,其中京东白条作为一种便捷的消费信贷工具,在用户中获得了广泛的好评。然而,许多初次接触这项服务的朋友可能对其提现功能一知半解,甚至不清楚如何...
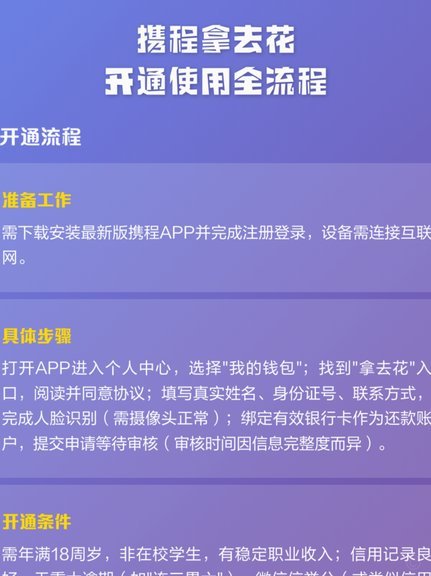
携程还款去哪儿?
携程作为在线旅行服务平台,其资金流转链条涉及用户支付、平台运营、还款机制等多个环节。当用户通过携程支付订单时,资金首先进入平台的支付结算系统,随后根据服务条款分配至不同账户。平台通常会将部分资金用于技...
白条借款怎么提现现金
近年来,消费金融产品层出不穷,“白条”作为支付宝推出的一种赊购服务,逐渐成为许多人日常购物的首选。但不少用户关心的一个问题是:“如何将‘白条’中的借款转换为现金?”这涉及到用户对“白条”的理解和使用方...