微信分付额度用光了怎么办
### 微信分付:钱用完了,别慌
微信“分付”作为腾讯在数字支付领域推出的一项信用消费服务,本质上是基于用户信用的短期借款工具。很多人使用时可能会陷入一个误区——以为这是无限量取现的功能。实际上,“分付”的额度并非无穷无尽,资金一旦用完,系统会立即触发还款机制。
当“分付”余额显示为零,用户看到的是界面提示而非真正的债务危机。“分付”本身不会自动冻结账户或要求提前还款,但未使用的信用额度无法继续透支。此时最关键的不是恐慌补钱,而是搞清楚自己的资金缺口到底有多大。打开微信钱包里的“分付”入口可以查看剩余账期和应还金额,避免因错过还款日期而影响个人征信。
导致额度迅速消耗的常见原因不外乎三点:一是日常消费习惯没有转变观念,把“分付”当成了常规支付方式;二是购物冲动控制能力不足,在促销活动中不知不觉透支信用;三是对资金规划缺乏长期意识,只关注即时满足而非还款周期。这些行为都会让用户在短短几周内就用完初始的信用额度。
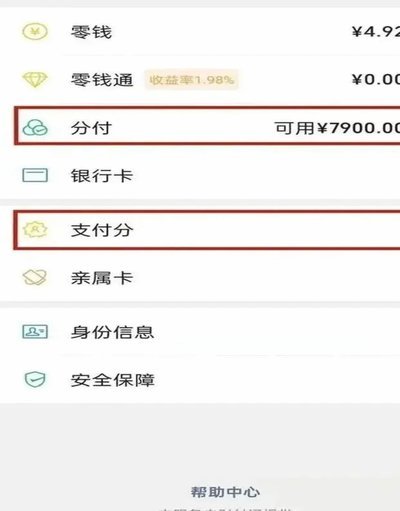
面对这种情况,最有效的应对策略是重新调整消费习惯和理财计划。可以考虑申请更高的信用额度来缓解短期支付压力,但这并非长久之计;更重要的是建立合理的资金储备机制,在每月初预留一部分资金用于分付还款。同时也可以尝试开通分期付款功能,将大额支出拆分成多期偿还,减轻一次性还款的压力。
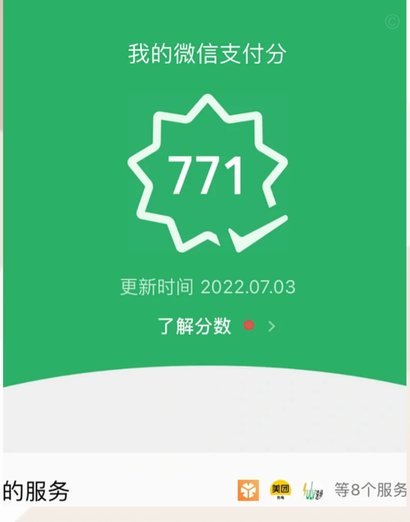
最终解决方案在于从根本上改变对“分付”的认知方式。它不是免费午餐的通行证,而是需要谨慎使用的信用工具。用户应当定期检查自己的使用情况,在消费前评估资金状况,避免陷入过度依赖虚拟信贷的生活模式。“钱用完了”本质上是提醒我们重新审视个人财务状况的最佳信号,及时调整才能避免债务风险扩大。
#### 作者:金融观察员
#### 标签:#微信分付 #信用管理 #消费心理学
相关文章
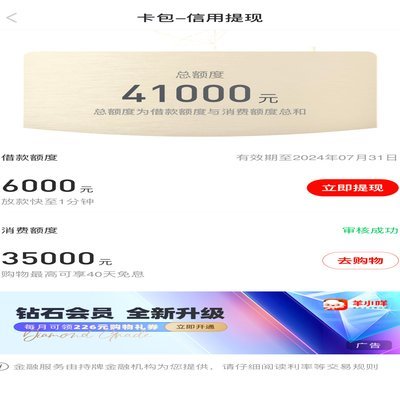
羊小咩额度使用技巧:正确方式
额度的本质并非白得的赠予,而是金融杠杆在个人流动性管理中的一种延伸。理解羊小咩额度的使用,首先要跳出“花钱”的单一维度,将其视为一种在特定时间窗口内调配现金流的工具。使用者应当建立起深刻的成本意识,即...
揭秘“套花呗”背后的信用风险与法律边界
“套花呗”现象,这种通过他人花呗账户进行消费的行为,已经不仅仅是简单的消费模式,它触及了金融科技体系的脆弱性,并引发了复杂的社会经济问题。从法律角度来看,单单“套花呗”本身,并未构成明确的犯罪行为。然...
美团月付“取现消失”:信任危机与平台变革
“美团月付取现不见了”事件,远不止是商家和用户之间的一场投诉风暴,它深刻地揭示了平台经济生态系统中的潜在风险与治理难题。从根本上说,这并非单纯的“技术故障”,而是对平台经济现有模式的质疑和挑战。月付,...
花呗套现费:多少钱?要点全揭秘
套现花呗的行为,本质上是利用花呗额度获得现金,但这种方式绕开了正常的消费行为,并伴随一定的费用支出。关于花呗1500套现手续费,这个问题本身并没有标准答案,费用构成和高低会受到多种因素影响,包括套现渠...
便利卡包取现额度为何突然增加?
近年来,随着金融科技的快速发展,便利卡包作为一种便捷的支付工具,在功能上不断进化。近期,许多用户发现自己的便利卡包突然多了个取现额度,这一现象引发了广泛关注。本文将深入探讨这一变化背后的原因及其影响。...
分贷乐:消费金融市场的差异化突围
### 分贷乐:在消费金融市场的差异化竞争中崛起 近年来,随着消费金融市场的快速扩张,各类借贷平台如雨后春笋般涌现。然而,在这个竞争激烈的领域中,分贷乐凭借其独特的商业模式和精准的用户定位,逐渐崭...