揭秘“先采后付”背后的信用套现陷阱
“先采后付”的本质是平台提供的一种信用额度,其核心逻辑在于通过降低消费门槛来提升GMV(商品交易总额)。而所谓的“套出来”,其实是将这种限定于消费场景的虚拟信用,转化为可自由支配的流动资金。这一过程在金融底层逻辑上属于典型的“信用变现”,参与者试图打破平台设定的消费闭环,将原本用于购买商品的信用凭证,通过某种中间媒介,强制性地转换为现金流。这种行为改变了信用的使用属性,使之从一种便捷的支付工具变成了高风险的短期融资手段。
实现这种变现的核心在于构建一个虚假的交易链路。通常情况下,操作者需要寻找能够配合的“空壳商户”或利用特定的商品类目,通过制造虚假的下单、发货与确认收货流程,让平台认为一笔真实的消费已经发生。在这个过程中,资金流向发生了偏移:用户使用信用额度支付给商户,商户在扣除一定比例的手续费后,将现金返还给用户。这种操作依赖于对平台风控漏洞的精准捕捉,通过伪造物流单号或利用虚拟商品等手段掩盖交易真相,从而完成从“额度”到“现金”的跨越。
然而,平台的风控系统并非静态,而是基于大数据分析的动态防御机制。现在的风控模型能够通过分析交易频率、设备指纹、收货地址重复率以及资金回流路径等维度,快速识别异常交易模式。当一个账户的行为特征从“随机消费”转向“高频且规律的定向支付”时,便会触发风险预警。一旦被系统标记为违规套现,平台采取的措施通常极其迅速,包括立即冻结额度、强制要求提前还款,甚至将用户信息同步至征信系统,导致用户在金融信用维度上遭受长期损失。
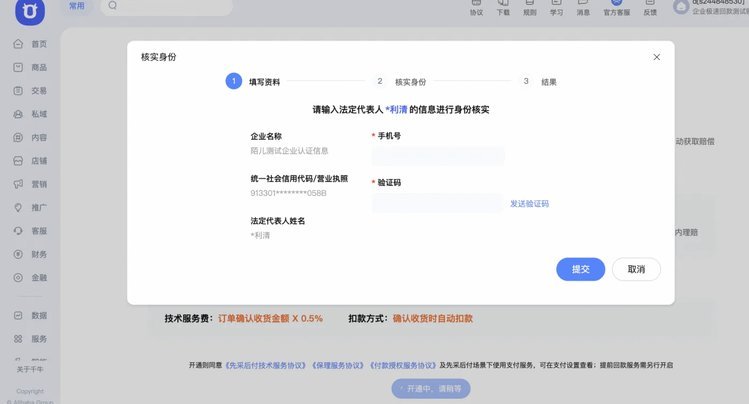
从财务成本来看,这种变现方式存在极高的隐含代价。除了支付给中间环节的手续费外,先采后付的逾期利息通常远高于常规贷款。很多操作者在套出资金的一刻产生了财富错觉,却忽略了信用额度是具有强时间约束力的负债。当流动资金被用于非生产性消费或高风险投资而无法按时回笼时,利滚利的复利效应会迅速将个体推向债务危机。这种以牺牲未来信用为代价换取当前现金流的行为,在经济学上是一种典型的低效且危险的杠杆操作。
深究其根源,“套现”心理反映了部分用户对流动性匮乏的焦虑以及对信用工具的误解。人们倾向于将平台赠予的额度视为一种“额外收入”,而非一项“潜在债务”。但在金融博弈中,规则的制定者永远拥有最高解释权。在算法日益精进的今天,试图通过简单重复的操作去挑战风控底线,无异于在透明的玻璃房内掩盖秘密。真正的财务自由源于现金流的良性循环,而非通过钻研套路将信用额度透支殆尽,因为信用一旦崩塌,其重建的成本远超几笔套现带来的短期快感。
相关文章
拍拍贷借款技巧与现金还款指南
随着互联网金融的蓬勃发展,拍拍贷作为一个知名的P2P借贷平台,为许多个人和小微企业提供了便捷的资金解决方案。然而,在享受其便利的同时,借款者也需了解如何合理使用这笔资金以及现金还款的具体流程。 首...
西藏烟花:环保与传统之争
烟花绽放,点亮了节日的夜空,也点燃了争议。在西藏,这一传统庆祝方式与严格的环保政策之间,形成了鲜明对比。官方立场明确,烟花燃放是"封建迷信",被禁止使用。然而,在特定的节日庆典中,这一禁令似乎被暂时搁...
羊小咩看不到额度怎么回事?
近日,不少用户反馈“羊小咩”平台出现了额度查询异常的情况。这一问题引起了广泛关注和讨论。“羊小咩”是一款以信贷服务为主的金融应用,其主要功能之一便是提供贷款额度预估及查询服务。然而,部分用户反映无法查...
花呗是否正规贷款平台
近年来,随着互联网金融的快速发展,消费信贷工具如雨后春笋般涌现,其中“花呗”作为蚂蚁集团旗下的重要产品之一,引发了广泛讨论。很多人不禁疑惑:花呗究竟是不是一家正规的贷款平台?要回答这个问题,我们需要从...
额度取现的金融逻辑与流程解析
要真正理解“羊小咩怎么额度取现”这一操作,核心视角绝不能停留在操作流程层面,而必须深入探讨其背后的金融生态模型与资金属性解析。首先,必须从额度的“归属权”和“性质”入手进行定性判断。这种额度是来源于何...
现金奶牛借贷App使用指南:便利与风险并存
随着移动支付的普及,现金奶牛借款App已成为一种流行的金融服务工具。这类应用程序通过提供便捷的贷款服务,在满足用户紧急资金需求的同时,也为企业带来了可观的商业价值。然而,在享受便利的同时,用户和企业也...