微信零钱提现那些事:手续费与利息的秘密
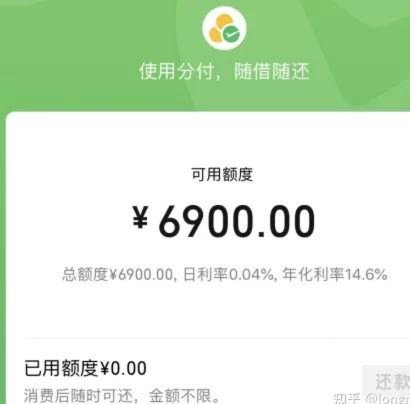
近年来,随着移动支付的普及,微信钱包中的零钱已经成为了人们日常生活中重要的资金存储方式之一。然而,在实际使用过程中,用户常常会遇到一个问题:如何将微信零钱取出?传统的提现方式通常需要通过微信分付功能实现,但这一过程涉及的手续费和利息问题却鲜少被深入探讨。
首先,我们需要明确微信分付取现的本质。实际上,微信分付并不是一种独立的产品,而是微信支付体系中的一项服务。当用户选择将零钱转出到银行卡时,平台会收取一定的手续费和利息。这种设计看似简单,但实际上背后涉及复杂的金融运作逻辑。
从技术角度来看,微信分付的运行机制主要依赖于区块链技术和智能合约。通过这些底层技术,微信能够确保资金流转的安全性和透明性。同时,平台还会对用户的信用状况进行评估,以决定是否允许其进行大额提现操作。
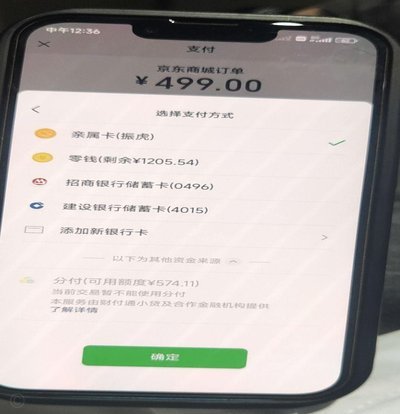
值得注意的是,微信推动这一服务的背后,其实隐藏着一个更大的商业考量——用户粘性的提升。通过将零钱与银行卡绑定,微信不仅增强了用户对其支付系统的依赖,还为未来的金融产品创新打下了基础。
对于普通用户而言,了解微信分付的运作机制至关重要。一方面,这可以帮助我们更好地规划财务,避免不必要的手续费支出;另一方面,掌握这些知识也能让我们在使用过程中更加游刃有余,尤其是在面对紧急资金需求时能够做出明智的选择。
展望未来,随着区块链技术的发展和支付体系的不断完善,微信分付可能会衍生出更多创新功能。例如,基于智能合约的资金自动分配、实时汇率兑换等服务都将成为可能。这些变化不仅会进一步提升用户体验,也将为整个支付行业带来新的发展机遇。
相关文章
拍拍贷借款怎么操作 现金还款指南
近年来,网络借贷平台如雨后春笋般涌现,“拍拍贷”就是其中之一。对于借款者而言,了解如何合理使用借款以及现金还款的方法至关重要。 首先,明确借款用途是首要步骤。合理的借款需求可以帮助你规划资金使用,避...
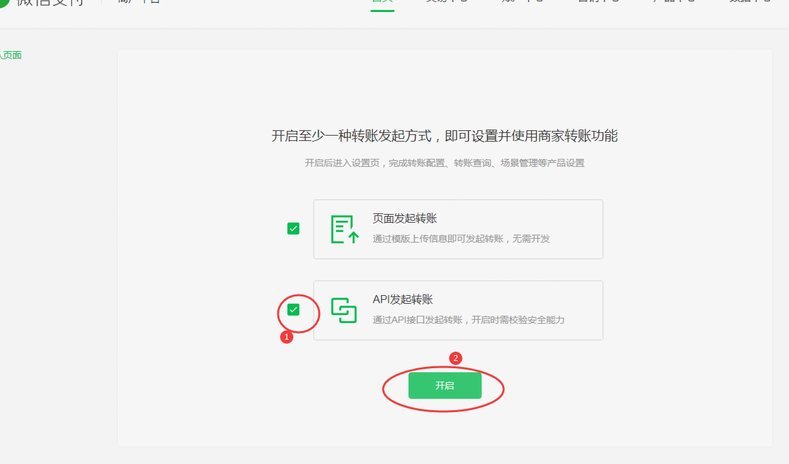
微信分付取现费用详解
微信分付作为微信生态内的信用支付工具,其取现流程涉及复杂的资金流转机制。当商家通过分付完成交易后,系统会将资金沉淀至分付账户,此时提现操作触发的费率结构需结合支付场景与资金流向综合评估。平台对提现行为...
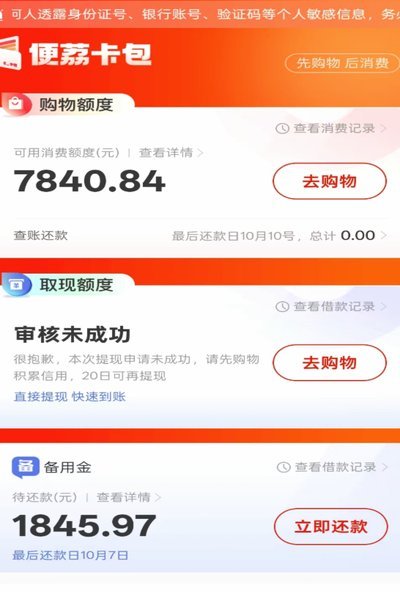
便荔卡额度变现攻略
理解“便荔卡包额度”的本质,首先需要剥开其作为“包”的概念,直抵其背后的金融结构属性。这种额度绝非简单的存现金,它更像是一套限定使用场景的消费激励或限额信用,其流动性本身就受到了设计层的严格限制。因此...
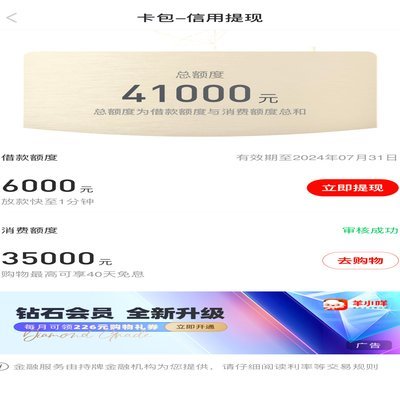
羊小咩额度使用技巧:正确方式
额度的本质并非白得的赠予,而是金融杠杆在个人流动性管理中的一种延伸。理解羊小咩额度的使用,首先要跳出“花钱”的单一维度,将其视为一种在特定时间窗口内调配现金流的工具。使用者应当建立起深刻的成本意识,即...
便荔卡15000提现指南:3步轻松搞定
便荔卡是一种便捷的支付工具,适用于多种消费场景。如果你手中拥有15000元额度的便荔卡,并 首先,登录到你的便荔卡账户,进入提现页面,在该页面中查看是否支持直接提现服务以及相关费用和规则说明。需要注...
套现分期手续费多少揭秘
信用卡套现分期付款的手续费并非固定数值,其浮动范围受多重动态因素制约。实际操作中,银行会根据套现金额大小、资金来源渠道、还款期限等实时调整费率。例如,当用户通过POS机套现10000元,若选择3个月分...