羊小咩享花卡临时消费额度的合规使用指南
羊小咩享花卡的购物额度本质是平台基于用户信用评估发放的临时消费权限,其设计初衷是为用户解决短期资金周转问题。部分用户试图通过多笔小额交易叠加、分期支付或绑定第三方支付工具等方式实现资金提取,但需警惕此类操作可能触碰平台风控规则。平台对交易对手、商品类别及支付场景均有严格校验机制,高频次的非真实消费行为易被识别为异常交易,进而触发额度冻结或账户降级。
在实际操作中,用户可通过绑定信用卡还款、缴纳水电费等场景实现额度变现,但需注意手续费率与资金到账时效。部分用户选择通过电商平台进行虚拟商品交易,利用平台对商家资质的审核漏洞规避风控,但此类行为存在交易纠纷风险。平台技术团队持续优化反欺诈模型,对异常交易模式的识别能力呈指数级提升,用户需权衡操作成本与潜在损失。
套现行为对个人征信体系会产生连锁影响。频繁使用享花卡进行非消费类支付可能导致信用评分波动,进而影响未来信贷获取。平台将用户行为数据纳入信用评估模型,异常交易记录可能被用于调整授信额度或提高年化利率。部分用户选择通过第三方支付通道进行资金转移,但此类操作存在资金冻结、信息泄露等隐性风险。
合规使用享花卡需建立在真实消费需求基础上。用户可通过分期付款缓解短期资金压力,或利用额度支付账单维持信用记录。平台提供的额度管理工具可帮助用户设置消费限额、绑定还款账户,实现资金使用的透明化与可控性。建议用户优先选择平台推荐的正规消费场景,避免因套现行为导致账户功能受限或信用受损。
市场对享花卡的套现需求催生了多元化解决方案,但用户需清醒认知平台规则与自身风险承受能力。部分用户通过组合使用多张卡片、分散交易时间等方式降低被风控概率,但此类操作存在较高的合规风险。建议用户优先选择平台提供的正规金融服务,如信用贷款、分期付款等,以合法合规方式满足资金需求。平台也在持续优化额度使用场景,未来或将推出更多符合用户需求的金融产品。
相关文章
有没有专门用于花呗的POS机?
“有没有专门套花呗的机子办”这个问题,实际上反映出在移动支付和消费场景的演变中,商家对于提升现金流、加速回款的迫切需求。传统的POS机,虽然功能齐全,却在很大程度上将花呗等“预付”支付方式的优势发挥得...
羊小咩便荔卡余额提现攻略:合规取现流程与风险警示
羊小咩便荔卡作为特定场景下的预付卡产品,其设计逻辑与传统支付工具存在本质差异。该卡通常绑定特定商户或平台的消费场景,资金流转路径受到严格监管,其核心功能是促进消费而非提供流动性。从技术架构看,此类卡片...
花呗套现的系统漏洞
消费信贷工具的讨论,核心从来都不是方法论,而是底层经济需求与系统漏洞的交汇点。当话题聚焦于所谓“套取”花呗的行为时,我们分析的必须是其背后的消费心理学和系统设计原理。这种行为的本质,是对金融信贷规则的...
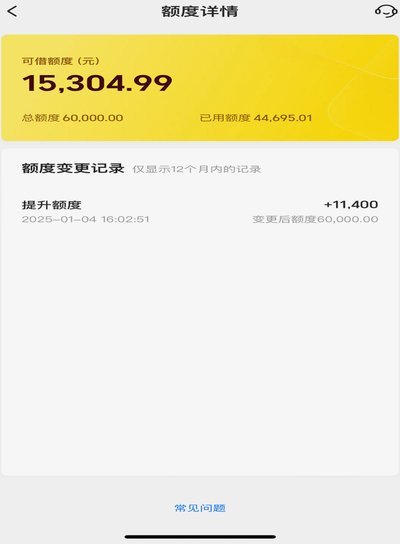
美团月付额度如何变现
美团月付额度在用户享受便捷支付体验的同时,也衍生出资金管理的需求。相较于传统支付方式,月付额度提供了一定的信用额度,允许用户先消费后付款,减轻了短期资金压力。然而,随之而来的问题便是如何将这笔额度灵活...
分贷乐:消费金融市场的差异化突围
### 分贷乐:在消费金融市场的差异化竞争中崛起 近年来,随着消费金融市场的快速扩张,各类借贷平台如雨后春笋般涌现。然而,在这个竞争激烈的领域中,分贷乐凭借其独特的商业模式和精准的用户定位,逐渐崭...
白条额度加油包:如何科学高效地使用和管理信用额度?
“白条额度加油包”的兴起反映了金融行业对解决短期现金流缺口需求的精准把握。其本质并非单纯的“借钱”,而是通过预先约定好额度,利用短期的信用循环,在实际消费中提供更灵活、便捷的支付方式。理解其使用方法,...