美团月付套现,电话微信真能打通?
任何关于通过“美团月付套现”利用电话或微信进行操作的探讨,本质上都是在试图绕过成熟的支付生态系统和金融风控体系。我们必须从金融科技和反欺诈的宏观角度切入,去看清其技术逻辑上的不可行性。所谓的“打通”更多是一种认知错位,将支付服务(Payment Service)与现金流(Cash Flow)进行了极度误解。美团月付模式的核心是让用户分散消费成本,它涉及的是商家、支付平台和消费者的三方交易记录,每一笔流水都留存在银行和支付清算网络中,形成复杂的行为链条。因此,单纯依赖一个电话或微信的通讯渠道,试图将这笔复杂的、具有多层资金流向的虚拟账目,强行一次性转化为可支配的物理现金,在系统机制层面是根本无法实现的。尝试将这些零散的交易凭证汇集到非受监管的私人沟通渠道中进行“变现”,从一开始就触碰到了金融监管的红线。
从技术和风控角度审视,现代支付平台对资金异常流动具有极强的检测能力。美团这类头部平台早已建立了基于AI和大数据模型的实时风控体系。任何大规模、短期内通过“套现”的方式将月付产生的尾款,批量、快速地从不同商家的账户流向一个集中点,都会立即触发平台的异常预警机制。这些机制不仅仅是简单的流水监控,它深度关联了用户的设备指纹、地理行为模式、交易频率和历史消费记录。如果操作涉及到通过中间的微信或电话进行指令下达,这些沟通记录本身也可能是欺诈分析的佐证点。因此,任何试图通过非官方、非正规流程(如私人微信群或电话协调)进行批量化套现的行为,极大概率会被系统识别为“可疑行为”,导致账户冻结、交易限制,甚至直接触发平台的反欺诈报警,导致整个流程在启动的第一步就被切断。
深入分析社交沟通工具(如微信和电话)在这类场景中的角色,只能看到的是“社会工程学”的陷阱,而非实际的资金通道。诈骗分子正是利用人们对“快速变现”的急切心理,搭建了这种虚假的、看起来具有专业操作流程的沟通表象。他们宣称能“打通”的,往往是建立在知识盲点和心理脆弱性上的信任链。这些中间环节,无论说是“协助”、“渠道对接”,还是“人工操作”,其本质都是为了圈套资金流。真正规避不了的是资金的“合法性”和“可追溯性”。一旦涉及非法套现的指令或资金往来,所有通过微信传输的所谓“流程图”、“操作指引”,都不过是精心设计的剧本,其法律性质缺乏任何效力。专业机构的唯一指导原则是:资金流动的唯一正规入口,永远是银行和官方支付平台。
综上所述,所谓的“美团月付套现电话微信能打通”的论断,在专业认知层面是站不住脚的。它混淆了支付交易的复杂性和个人的处置行为。平台和金融机构构建的体系是封闭、自我保护且高度智能化的,任何尝试从外部(如微信/电话)进行干预的手段,都如同试图用蛮力撬开一台精密机械的关节,必然会遭遇系统的拦截和反噬。对于任何涉及利用支付分期、消费流水进行“套现”的诱惑,都应持高度的怀疑和警惕态度。从个人财务保护的角度出发,任何脱离平台官方流程、涉及通过私人通讯工具进行资金操作的行为,风险敞口无限大,结果往往是钱财损失和法律风险的叠加。真正的财富管理,讲究的是流程的合规化,而非捷径的寻觅。
相关文章
携程拿去花关闭方法详解
携程的“拿去花”是一款提供给用户用于旅行预订时使用的信用消费产品,允许用户先享受服务后还款。对于一些用户来说,“拿去花”的便利性可能不再是必需品或者为了减少个人财务风险,他们可能会考虑关闭这项服务。要...
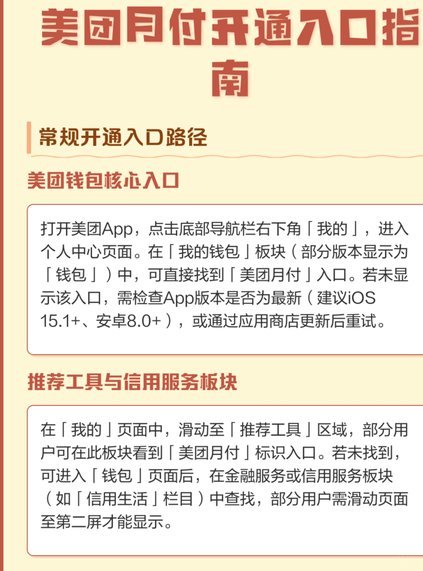
美团月付取现指南:轻松搞定
美团月付,是美团平台上推出的一项灵活的消费信贷服务。用户可以享受先消费后支付的乐趣,并且可以根据自己的财务状况安排还款计划。对于 要使用美团月付进行“取现”,首先需要在美团App内开通此功能,并确...
美团药提现全流程指南:资质审核与合规要求详解
美团药平台的提现流程涉及多重合规性验证,核心在于确保资金流转符合监管要求。用户需先确认账户是否通过药品经营资质审核,否则无法触发提现功能。系统会通过国家药监局数据接口校验商家资质,未通过验证的账户将被...
分付微信套现风险提示
近期,关于“分付微信怎么套现”的话题在网络上引起了不小的讨论。首先需要明确的是,任何形式的非法套现行为都是违反相关法律法规的,并且可能会给个人带来严重的后果。因此,在探讨此类问题之前,必须强调合法合规...
拍拍贷贷款全流程解析
拍拍贷的贷款流程是借款人寻求短期资金解决燃眉之急的重要途径之一。用户登录拍拍贷平台后,首先需要进行实名认证和个人资料完善,包括填写个人信息、上传身份证照片以及绑定银行账户等步骤,确保借款者身份的真实性...
得物佳物分期提现限制全解析
得物佳物分期本质上是一种消费信贷工具,其资金流向受到平台严格管控。用户通过该功能购买商品时,资金由平台直接划转至商户账户,而非进入用户个人账户。这种设计的核心逻辑在于保障交易闭环,防止资金被挪用或用于...