花呗套现征信会受影响吗
在消费信贷快速普及的当下,套现花呗已成为年轻群体中一种高风险操作。当用户通过花呗频繁进行资金循环——比如借新还旧或短期拆分还款——往往忽视了其对信用体系的潜在冲击。花呗作为支付宝的信用产品,其底层逻辑是基于用户还款能力的动态评估。一旦套现行为被系统识别为异常交易模式,便可能触发逾期预警,进而影响征信记录。这种操作并非单纯的资金挪用,而是对信用链条的直接干预,容易在短期内引发还款能力断裂。许多用户误以为套现是“灵活解困”手段,实则为信用风险埋下伏笔。
套现行为对征信的核心伤害在于其直接关联的逾期链条。当用户通过花呗套现后未按时还款,系统会立即生成逾期记录,而支付宝的风控引擎会实时同步至央行征信系统。这种同步并非被动结果,而是基于交易频次和金额的智能判定——例如,单月内三次
从行为心理学视角看,年轻人套现花呗的普遍性源于短期冲动与长期风险的错位。为应对突发支出,用户常将花呗作为“应急资金池”,却未意识到频繁套现会加速债务滚雪球。例如,为支付医疗费用或教育开销,用户可能在几周内循环套现五次,最终因还款能力枯竭而逾期。这种模式在消费主义浪潮中尤为突出,套现行为看似是“快速补救”,实则加深了信用裂痕。当心理预期与现实还款能力脱节时,征信系统便成为最直接的警示信号。
花呗的风控机制在应对套现时展现出主动干预能力。其AI模型能实时检测交易模式,如短时间内多次大额套现即触发账户冻结或二次验证。若用户被标记为高风险,系统会通知征信机构更新记录,但并非所有套现行为都立即导致征信损伤——关键在于是否产生实际逾期。例如,用户通过花呗的还款提醒功能及时补救,可避免记录生成。这种机制体现了消费金融的前瞻性:风控不是简单惩罚,而是通过数据闭环预防信用崩塌。
避免征信受损的实践路径在于建立行为与信用的动态平衡。用户应严格限制套现频率,确保每次操作后有明确还款计划;同时,定期检查账户流水,避免资金循环。更根本的是,将花呗定位为消费补充而非核心资金来源——健康信用体系的基石在于个体的主动管理,而非被动依赖。当用户理解套现的隐性成本时,才能真正实现征信安全与财务可持续的统一。
相关文章
微信分付风险,如何应对?
微信分付,作为一种在网络社交中常见的支付方式,其影响已然远超单纯的“便利”。最初,它在小范围内的亲友间,甚至朋友之间的商业交易中,确实提供了便捷的资金转账渠道,尤其对于不方便使用传统银行账户的人群,或...
套花呗的技术与方法
在当前的数字金融生态中,关于所谓的“套花呗”的讨论,其核心从来都不是寻找一个万能的“软件”,而是在探究和利用整个消费信贷体系中的系统性漏洞和用户认知盲区。从专业的风险控制和金融工程角度审视,此类所谓的...
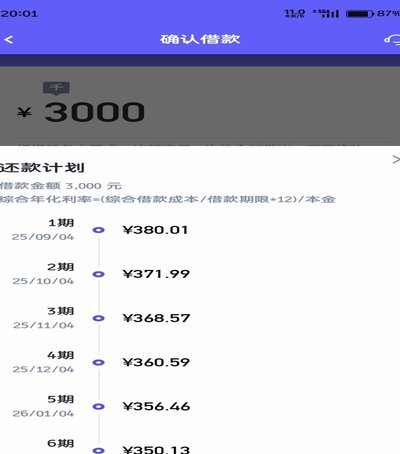
分期乐借款总额拆解指南
审视“分期乐”界面上的借款总额,不能仅仅停留在看屏幕上显示的本金部分。真正的借款总额是一个动态、结构化的概念,它必须涵盖名义本金、利息成本以及所有附加费用。初次接触这类分期产品时,用户常将显示的原始借...
得物佳物分期:额度提升攻略
信贷额度的提升,本质上是一场用户信用画像与平台风险评估模型之间的博弈。想要在得物佳物分期提高额度,单纯的等待是无效的,核心在于从一个消费行为者向一个“高可信度的优质回款源”转变。平台算法模型关注的不是...
套现安全去哪儿?新趋势如何?
当前套现渠道的演变与市场逻辑 "拿去花"这类套现模式的存续依赖于平台对资产流动性与信用体系的把控。随着金融科技的渗透,传统套现方式正经历结构性分化——部分平台通过资产证券化实现高效变现,但更多机构开...
花呗套线平台风险透支
花呗套线平台,表面上提供了便捷的资金周转渠道,实则构建了一套复杂的风险传递链条。其“秒还”模式的核心逻辑在于利用不同平台的信用额度差异,通过虚构消费或恶意透支等手段,将资金从一个平台转移至另一个平台,...