携程花取现:玩法与注意事项
携程拿去花功能的核心逻辑是将用户信用额度转化为可支配的现金资源,但其实际操作中存在多重博弈关系。商家接入该体系的本质是获取流量与资金沉淀,而用户则通过消费积分或信用额度实现现金提取。这种模式下,现金提取并非传统意义上的取现,而是通过商家端的消费行为完成资金流转。用户需明确自身信用额度的获取机制,例如是否通过预订订单积累,或是基于账户信用评分的授信。不同场景下额度释放规则存在差异,直接影响最终可提取金额。
取现流程的关键节点在于商家端的结算周期与资金划转效率。部分合作商家采用T+1结算模式,用户需在消费后等待至少24小时才能完成资金提取。而部分高频消费场景可能支持即时到账,但通常伴随手续费扣除。值得注意的是,现金提取额度往往受到信用额度的动态限制,系统会根据用户历史消费行为、还款记录等因素实时调整可提金额。这种动态调节机制既保障了平台资金安全,也影响了用户的实际使用体验。
在商家选择策略上,用户应优先考虑具备明确资金划转规则的平台。例如部分酒店预订类商户可能提供更透明的提现通道,而部分生活服务类商户则可能隐藏手续费条款。建议通过携程APP内「拿去花」功能的商户详情页,仔细核对提现规则、手续费比例及到账时间。同时需关注商户的信用评级,优先选择与携程合作时间较长、口碑评价稳定的商家,以降低资金流转风险。
资金安全层面,系统会通过多维度风控模型进行监控。当用户频繁尝试大额提现或在非活跃时段操作时,系统可能触发风控机制,临时冻结提现权限。此外,部分商家会设置提现限额,例如单日最多提取500元,这种限制既防止资金滥用,也确保平台资金流动性。用户需理解这些规则背后的风控逻辑,避免因操作不当导致资金流转受阻。
优化使用体验的关键在于建立清晰的资金管理模型。建议用户将拿去花功能与日常消费行为绑定,例如在预订酒店时同步完成额度释放,而非集中提现导致额度波动。同时可利用携程的积分换算规则,将部分信用额度转化为可提现的现金资源。这种策略性使用不仅能提升资金利用率,也能在一定程度上规避系统风控限制,实现更稳定的现金流管理。
相关文章
美团月付取现流程详解
美团月付取现金平台的运作模式,远比单纯的“支付方式”更像是一种精巧的流量和风险管理的生态系统。理解其取现机制的关键,在于它并非直接将资金转移给商家,而是通过第三方支付机构(如支付宝、微信支付等)进行中...
微信分付取现商家 怎么收费
微信分付的收费结构与商家实际操作紧密关联,核心在于手续费率、分期金额及结算周期的综合计算。商家在使用该功能时,需先与微信支付平台确认费率标准,通常按交易金额的0.6%左右收取,且每笔交易需支付固定手续...
微信分付取现费用详解
微信分付作为微信生态内的信用支付工具,其取现流程涉及复杂的资金流转机制。当商家通过分付完成交易后,系统会将资金沉淀至分付账户,此时提现操作触发的费率结构需结合支付场景与资金流向综合评估。平台对提现行为...
羊小咩看不到额度怎么回事?
近日,不少用户反馈“羊小咩”平台出现了额度查询异常的情况。这一问题引起了广泛关注和讨论。“羊小咩”是一款以信贷服务为主的金融应用,其主要功能之一便是提供贷款额度预估及查询服务。然而,部分用户反映无法查...
便荔卡包取现额度平台解析
便荔卡包取现额度平台,本质上是一个以金融产品为核心的服务平台。它通过整合多种金融机构的资源,为用户提供灵活便捷的资金使用方式,尤其是在需要即时现金需求时提供了一种高效解决方案。简而言之,这个平台允许持...
鹿优选会员取消方法
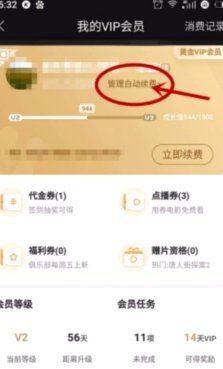
取消鹿优选会员的核心路径依赖于平台账户的权限管理机制。用户需通过APP内「我的」页面进入会员中心,找到「会员服务」选项后选择「立即取消」。此操作通常触发系统验证流程,需输入当前绑定手机号或支付密码以确...