如何与平台协商白条逾期延期还款
白条逾期后的协商空间往往取决于用户对平台规则的精准把握。平台在设计逾期处理机制时,既包含催收流程的刚性约束,也预留了弹性协商的接口。用户需明确区分逾期阶段的差异——初期逾期通常以短信提醒和利息递增为主,而逾期超过30天后可能触发风控系统介入。此时协商延期的关键在于展现还款意愿与能力的双重证明,而非单纯依赖信用额度。平台在评估协商请求时,会综合考量用户历史还款记录、当前负债结构及资金流动性,形成动态风险评估模型。用户若能提供稳定的收入证明或资产担保,往往能获得更灵活的还款方案。
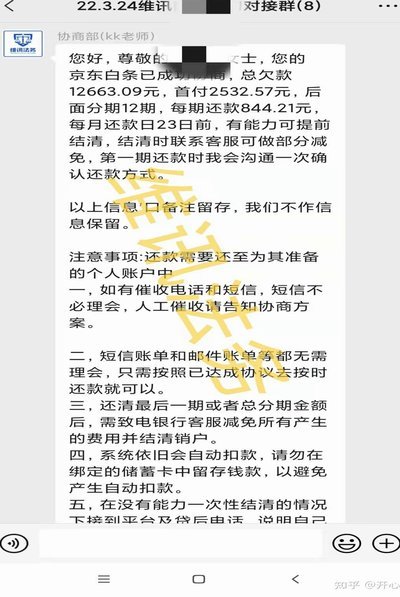
协商延期的核心逻辑在于重构债务偿还的时间维度。平台通常不会直接减免本金,但会通过调整还款周期来降低单期压力。例如将原定的12期还款延长至18期,或通过分期付款方式将单笔还款额拆分。这种调整需要用户主动提交财务状况说明,证明其具备持续还款能力。值得注意的是,协商过程需避免频繁申请,否则可能触发信用评分下降。建议用户在逾期后第一时间通过官方渠道提交延期申请,同时保持与客服的持续沟通,以建立主动还款的正面印象。平台在审核时更倾向评估用户的还款稳定性,而非单纯关注逾期天数。
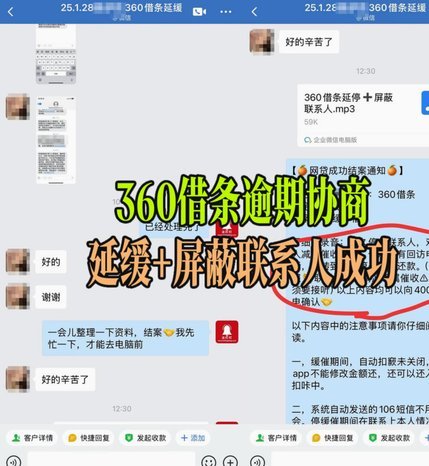
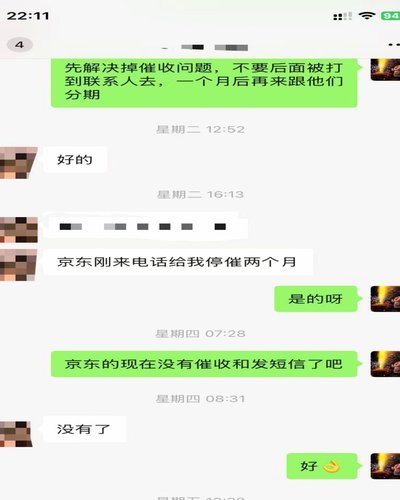
深度协商往往需要结合用户实际处境进行策略性调整。若用户遭遇突发性资金周转困难,可提供医疗费用单据、失业证明等材料,证明逾期非主观恶意。平台在审核此类申请时,会重点评估事件的合理性与突发性,而非简单判定违约性质。此外,用户可尝试分阶段协商,例如先申请3个月的延期,待资金状况改善后再申请二次延期。这种分步策略既能避免一次性申请带来的风险,又能展现用户对债务的主动管理能力。值得注意的是,协商过程中需保持沟通的持续性,避免因信息断层导致协商失效。
平台在评估延期申请时,会构建多维度的风控评估矩阵。除基础的信用评分外,还会分析用户的消费行为模式、资金流动轨迹及还款意愿强度。例如,用户若在逾期后仍保持其他账户的正常还款,可能被视为具备较强的资金调配能力。同时,平台会监测用户在协商期间的资产变动情况,如房产抵押、理财产品赎回等,作为还款能力的补充证明。这种动态评估机制要求用户在协商时提供详实的财务数据,而非模糊的口头承诺。值得注意的是,部分平台已引入AI风控系统,能够通过大数据分析预测用户的还款概率,这使得协商过程更依赖于用户提供的客观证据而非主观判断。
协商延期后的还款管理需建立长效的信用修复机制。用户应避免将延期视为逃避还款的借口,而应将其视为优化还款结构的契机。建议在达成延期协议后,制定详细的还款计划表,将每月还款额与收入比例控制在合理区间。同时,用户可利用白条的账单分期功能,将大额还款拆分为多个小额支付,降低单期压力。值得注意的是,延期期间的还款记录仍会被纳入信用评估体系,因此需保持还款行为的连续性。长期来看,用户应通过提升收入水平、优化负债结构等方式,从根本上改善信用状况,而非依赖短期的延期解决方案。
相关文章
得物余额如何快速提现
得物上余额怎么提现?这个问题看似简单,但背后涉及的流程、安全机制以及用户权益保障,其实远比表面看起来复杂得多。许多用户在操作过程中容易忽略一些细节,导致提现失败或延迟到账,甚至对平台规则缺乏清晰认知。...
留学生专属 龙卡畅享信用卡优惠多多
在全球化日益加深的今天,越来越多的中国学生选择出国留学,开启异国求学之旅。为了帮助这些学子更好地管理留学期间的财务事务,“龙卡 畅 享 留学 信用卡”应运而生,旨在为留学生提供便捷、高效的资金管理和消...
美团月付套现陷阱需警惕
美团月付套现模式,宛如一柄双刃剑,既提供了灵活的资金周转,也伴随着潜在的风险。对于商家而言,选择月付模式往往是为了降低运营成本,尤其是在经营资质不完善、对现金流控制较为保守的情况下,它能有效缓解资金压...
套现分期手续费多少揭秘
信用卡套现分期付款的手续费并非固定数值,其浮动范围受多重动态因素制约。实际操作中,银行会根据套现金额大小、资金来源渠道、还款期限等实时调整费率。例如,当用户通过POS机套现10000元,若选择3个月分...
鹿优选先享卡取现攻略
鹿优选先享卡以其独特的“先消费后体验”模式,吸引了大量追求品质生活的消费者。然而,对于新用户而言,理解并掌握其取现流程至关重要,直接影响到资金的灵活性和体验的价值。 简单理解,先享卡并非传统的信用卡,...
美团月付取现二维码 取不了
美团月付取现二维码无法取现的现象,正日益成为用户日常支付的痛点。当用户试图扫描指定二维码提取现金时,系统反复报错或直接失效,这不仅打乱消费节奏,更在无形中削弱了移动支付的便捷性。深层观察发现,问题并非...