分期乐取现:真相与风险警示
分期乐取现往往被部分用户误认为是将账户额度直接转入银行卡的操作,这实质上是混淆了消费信贷与现金贷的产品边界。正规金融渠道通常限制资金用途,禁止套取现金进入流通领域。若市场上出现宣称可直接提款的服务,多...
分期乐有额度?下款前这些条件不能少
分期乐作为近年来备受年轻人欢迎的消费信贷平台,其便捷的服务和灵活的还款方式赢得了大量用户的青睐。许多人在申请额度时会问:“有了额度就能顺利下款吗?”事实上,这是一个需要深入了解的问题。 在获得分期乐...
揭秘:羊小咩借款如何轻松获得批准?
羊小咩作为互联网金融平台的典型代表,其借款通过率与传统金融机构存在显著差异。平台的核心竞争力在于大数据风控模型的精准应用,通过整合用户行为数据、社交关系链及消费记录,构建出多维的信用评估体系。这种技术...
套现花呗的法律风险揭秘
套现花呗的法律边界需要穿透表象审视其本质。根据《刑法》第225条非法经营罪条款,套现行为若涉及伪造交易凭证、虚构消费场景,可能构成虚假交易诈骗。支付结算管理办法第22条明确禁止通过虚构交易套取资金,这...
分期乐:专业贴心的24小时人工客服
在互联网金融快速发展的背景下,分期乐作为一个知名的消费金融服务平台,其服务质量尤其受到用户关注。24小时人工客服电话的设置,体现了分期乐对用户体验和服务品质的高度重视。 首先,24小时人工客服电话的...
月付计算方式解析
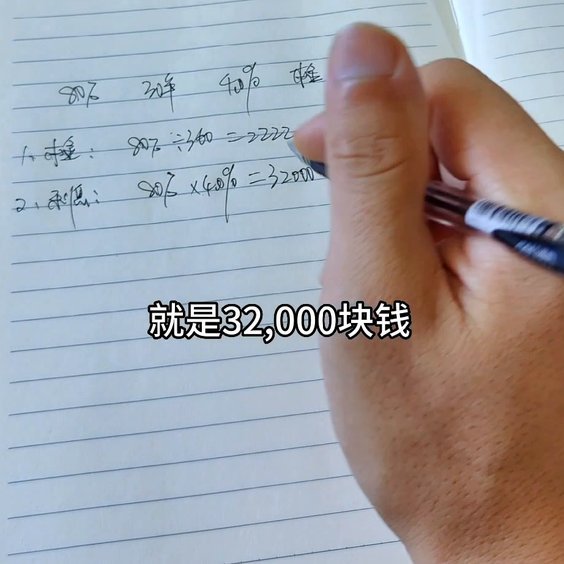
当谈到“月付怎么算”时,我们通常指的是按月支付的费用如何根据不同的计算方式来确定具体数额。这一话题不仅涉及金融学中的利息计算问题,还涵盖了不同消费场景下的实际应用。 首先,对于贷款或分期付款而言,“...
花呗未来会消失吗
花呗作为支付宝生态中的消费信贷产品,其存在形态与商业逻辑始终与平台战略深度绑定。从技术架构看,花呗依托支付宝的风控体系和用户数据池,形成了独特的信用评估模型。这种基于场景化消费数据的授信方式,本质上是...
[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
得物APP的提现操作中,用户常误以为能直接提现至微信账户,但实际机制存在显著差异。得物平台设计时即聚焦于银行卡提现,微信支付作为独立生态,两者间无直接对接通道。这种设计源于支付合规性要求,避免资金在不...
白条取现:透视消费信贷风险
白条本质上是一种消费场景化的信用背书,它并非传统的银行贷款模式,而是依托于商家实际交易流水和消费者群体的购买力构建的短期信贷循环。当提及“白条取现”时,核心机制是将未来某一笔确定的、尚未到期的消费款项...
分期乐额度冻结? 别慌,这样做!
分期乐的额度限制,对于依赖其灵活资金周转的消费者来说,往往是令人头痛的问题。简单地抱怨额度不足并不能解决实质性问题,更重要的是深入剖析导致这一状况的原因,并针对性地采取措施。并非所有用户都因自身信用状...